
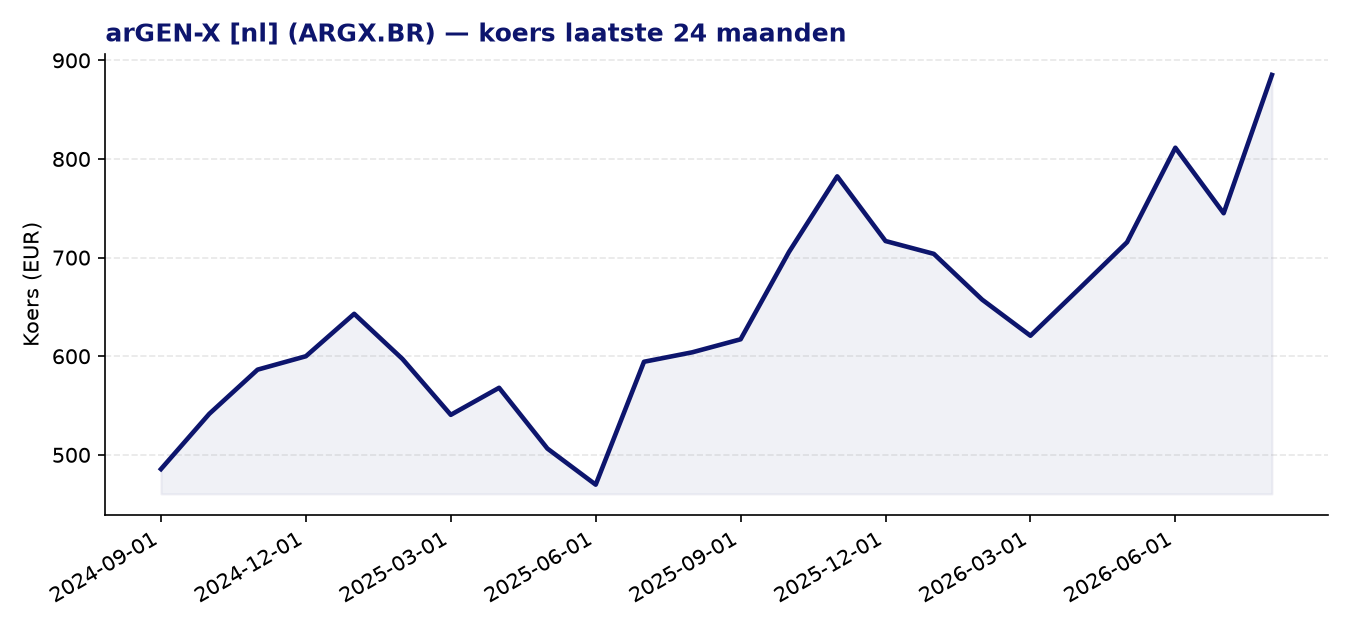
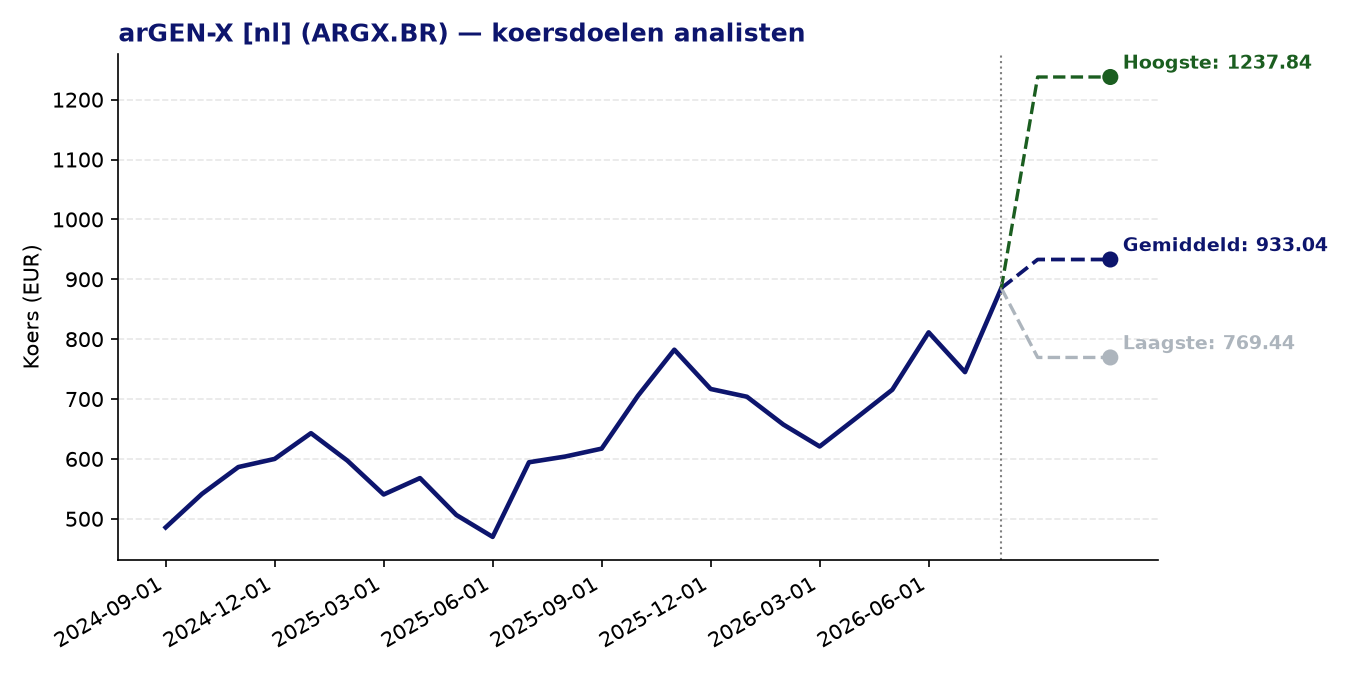
arGEN-X [nl] (ARGX.BR) — BEL 20 | huidige koers: 885.20 EUR | gemiddeld koersdoel: 933.04 EUR | potentieel: +5.4%
Over arGEN-X [nl]
- argenx SE is een Belgisch-Nederlands biopharmaciebedrijf in de commerciële fase, gespecialiseerd in de ontwikkeling van therapieën voor auto-immuunziekten.
- Het bedrijf brengt twee goedgekeurde producten op de markt: VYVGART en VYVGART HYTRULO, beide gericht op zeldzame en ernstige aandoeningen zoals myasthenia gravis (gMG), immuuntrombocytopenie (ITP) en chronische inflammatoire demyeliniserende polyneuropathie (CIDP).
- De pijplijn bevat meerdere kandidaat-moleculen, waaronder efgartigimod voor verschillende bijkomende auto-immuunziekten zoals de ziekte van Graves, myositis en systemische sclerose.
- argenx is actief in een breed internationaal geografisch bereik, met aanwezigheid in de VS, Japan, China en Europa.
Recent nieuws
- Er was de voorbije periode geen noemenswaardig nieuws beschikbaar voor argenx. Beleggers doen er goed aan de aankomende kwartaalberichten en klinische updates nauwlettend op te volgen.
Sterke punten
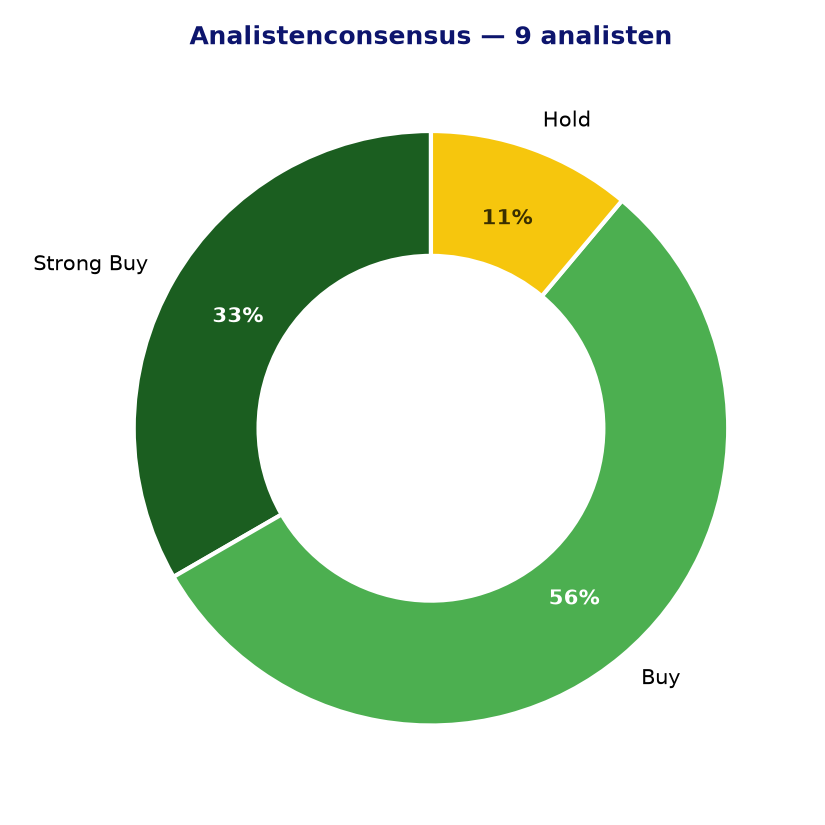
- De analistenconsensus is overwegend positief: 8 van de 9 bevraagde analisten geven een koop- of sterke koopaanbeveling, wat wijst op breed vertrouwen in het groeipotentieel van het bedrijf.
- Het gemiddelde koersdoel van 933 EUR impliceert een beperkte maar reële upside van circa 5,4% ten opzichte van de huidige koers, met een optimistisch uiterste van ruim 1.237 EUR.
- De Z-score voor momentum bedraagt 1,43 over 24 maanden, wat suggereert dat het aandeel een bovengemiddeld koersmomentum heeft laten zien ten opzichte van de markt.
- De forward P/E van 28,86 ligt merkelijk lager dan de huidige P/E van 39,1, wat erop wijst dat analisten een stevige winstgroei verwachten in de komende jaren.
- Met goedgekeurde producten in de markt en een brede pijplijn in meerdere indicaties beschikt argenx over meerdere potentiële groeimotoren tegelijk.
Aandachtspunten en risico’s
- De huidige koers-winstverhouding van 39,1 is aan de hoge kant, wat het aandeel kwetsbaar maakt voor teleurstellingen in resultaten of klinische studies.
- De PEG-ratio van 1,61 suggereert dat de verwachte winstgroei slechts gedeeltelijk de hoge waardering rechtvaardigt; van een koopje is geen sprake.
- De EPS-groei over de gemeten periode bedraagt slechts 0,92, wat relatief bescheiden is in verhouding tot de premium waardering die de markt het aandeel toekent.
- Als biopharmaciebedrijf blijft argenx blootgesteld aan klinisch risico: negatieve studieresultaten of vertragingen in indicatie-uitbreidingen kunnen de koers fors onder druk zetten.
- Het laagste analistenkoersdoel van 769 EUR ligt ruim 13% onder de huidige koers, wat aangeeft dat niet alle marktpartijen de huidige waardering volledig onderschrijven.
Analistenconsensus en koersdoelen
Conclusie
argenx is een solide Belgische biotechspeler met goedgekeurde producten, een brede ontwikkelingspijplijn en een overwegend positieve analistencoverage. Tegelijk weerspiegelt de hoge waardering al veel verwachte groei, wat de risico-rendementsverhouding genuanceerder maakt. Beleggers die interesse hebben in het aandeel, doen er verstandig aan de komende klinische en commerciële updates af te wachten vooraleer een positie in te nemen of uit te breiden.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 24-08-2026. Geen beleggingsadvies.