
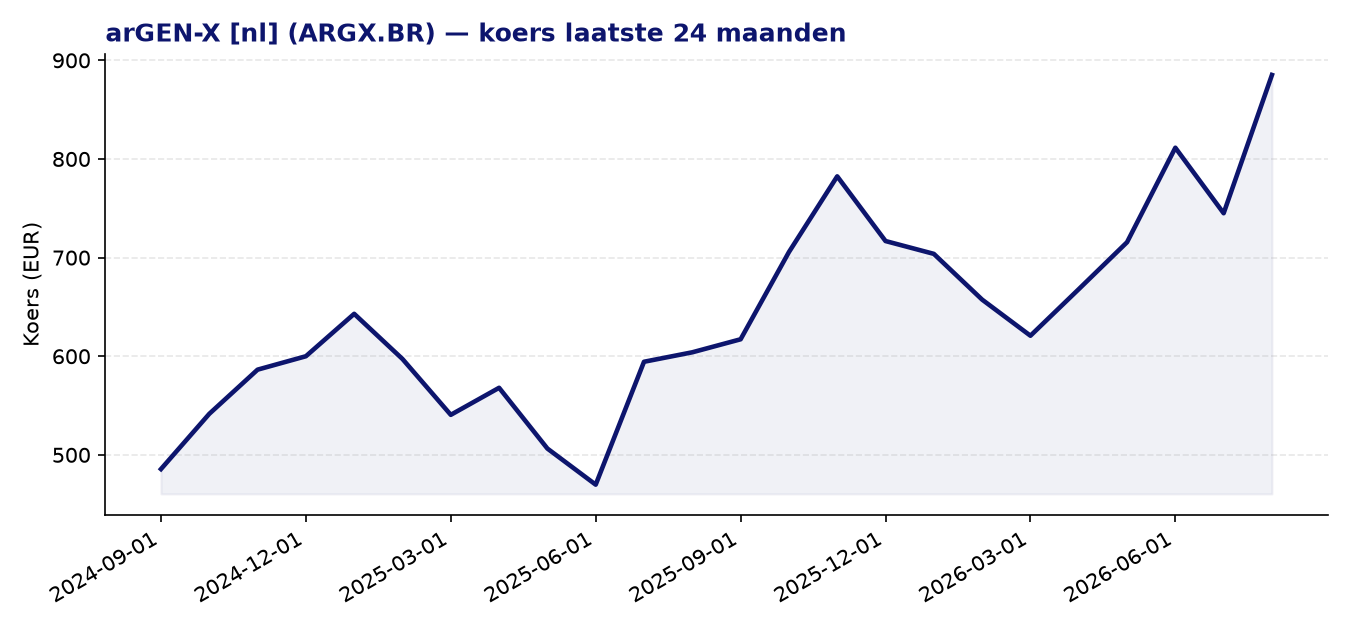
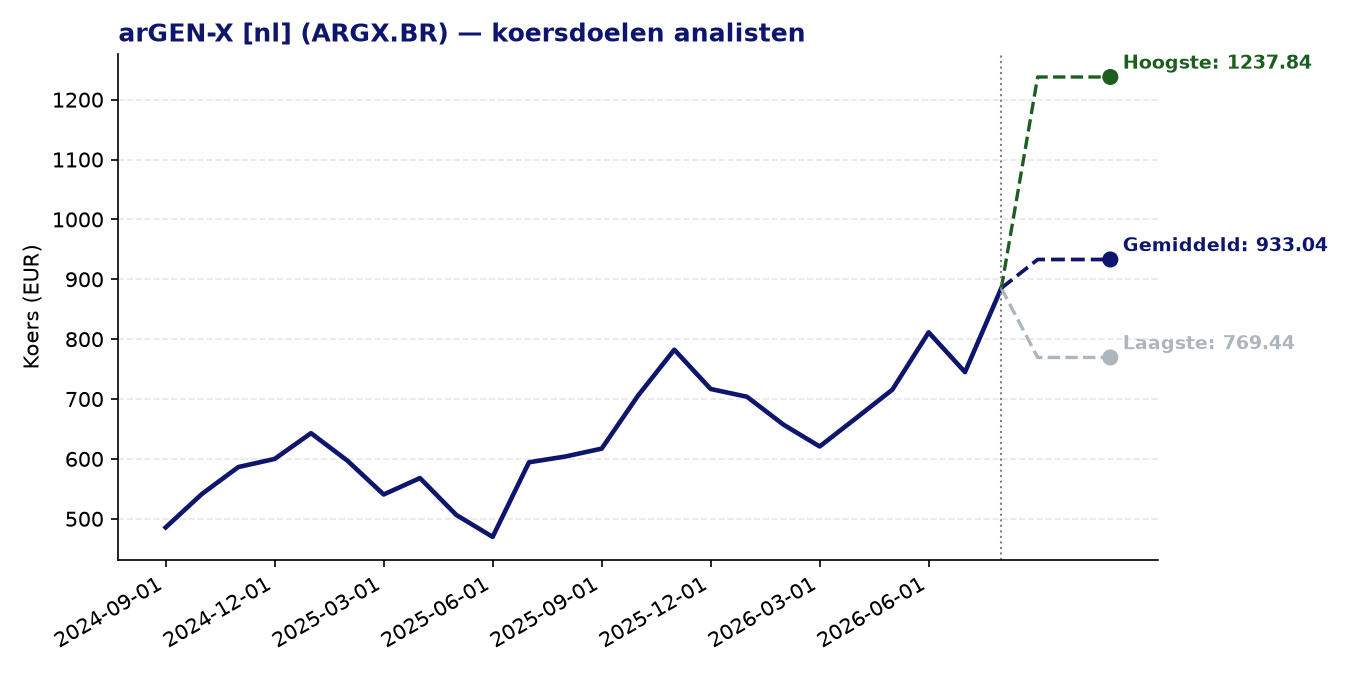
arGEN-X [nl] (ARGX.BR) — BEL 20 | huidige koers: 885.20 EUR | gemiddeld koersdoel: 933.04 EUR | potentieel: +5.4%
Over arGEN-X [nl]
- argenx SE is een Belgisch-Nederlands biopharma-bedrijf in de commerciële fase, gespecialiseerd in de ontwikkeling en vermarkting van therapieën voor auto-immuunziekten.
- Het vlaggenschipproduct efgartigimod wordt aangeboden onder de merknamen VYVGART (intraveneus) en VYVGART HYTRULO (subcutaan) en is goedgekeurd voor meerdere indicaties, waaronder gegeneraliseerde myasthenia gravis (gMG), ITP en CIDP.
- Het bedrijf is actief in de Verenigde Staten, Japan, China, Nederland en andere internationale markten, met een groeiende commerciële aanwezigheid.
- Naast efgartigimod loopt er een brede pijplijn met kandidaten zoals empasiprubart voor zeldzame neurologische aandoeningen en programma’s gericht op ziekten als Graves, Sjögren en systemische sclerose.
Recent nieuws
- argenx rapporteerde een sterk tweede kwartaal van 2025, gekenmerkt door forse winstgroei, solide kasgeneratie en toenemende operationele hefboomwerking vanuit de auto-immuunfranchise.
- Naar aanleiding van de sterke kwartaalresultaten werd het aandeel door een analist opgewaardeerd, waarbij de versnellende groei van VYVGART als belangrijkste drijfveer werd aangehaald.
- De efgartigimod-franchise, en met name de prestaties in gMG, onderbouwt een bedrijfswaarde van meer dan 50 miljard dollar volgens diezelfde analist, met verdere pijplijnkatalysatoren in het verschiet.
Sterke punten
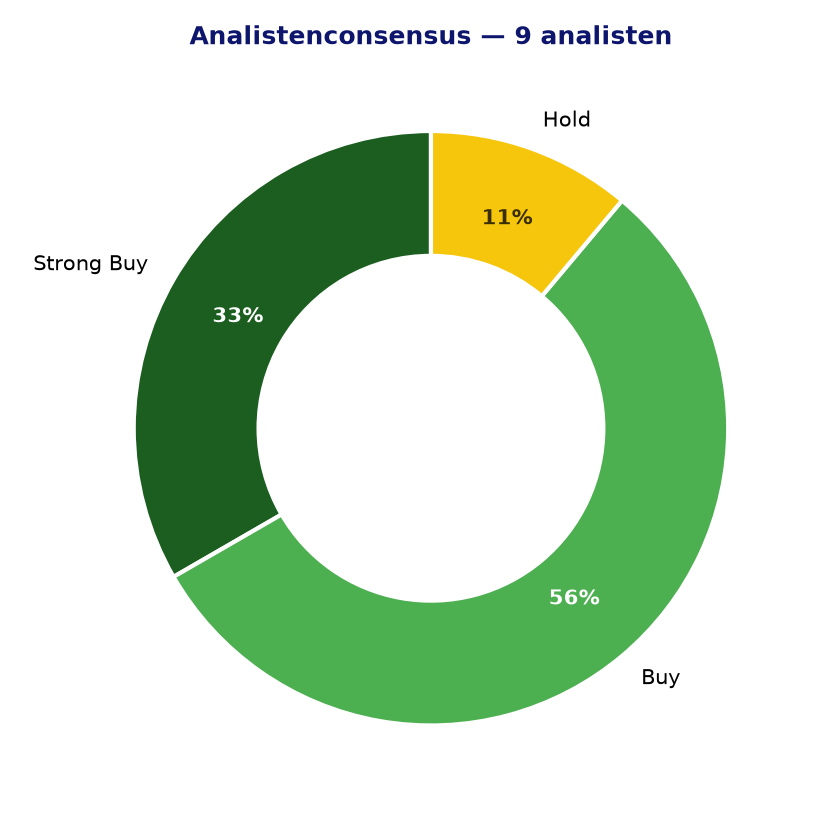
- Het analistensentiment is overwegend positief: van de 9 analisten die het aandeel volgen, adviseren er 8 een (strong) buy, zonder enige verkoopadvies.
- Het gemiddelde koersdoel van 933 EUR biedt een beperkte maar reële upside van circa 5,4% ten opzichte van de huidige koers; het hoogste koersdoel ligt op ruim 1.237 EUR.
- De Z-score voor momentum over 24 maanden bedraagt 1,43, wat wijst op een bovengemiddelde koersprestatie ten opzichte van historische niveaus.
- De overgang naar winstgevendheid gaat gepaard met verbeterende operationele marges en sterke kasgeneratie, wat de financiële weerbaarheid vergroot.
- De gediversifieerde pijplijn biedt meerdere potentiële groeikatalysatoren over verschillende auto-immuunindificaties, waardoor de afhankelijkheid van één enkel product geleidelijk afneemt.
Aandachtspunten en risico’s
- Met een koers-winstverhouding van 39,1 en een forward P/E van 28,9 is het aandeel aan de duurdere kant, wat weinig ruimte laat voor tegenvallers in resultaten of pijplijnontwikkeling.
- De EPS-groei bedraagt momenteel slechts 0,92, wat in combinatie met de PEG-ratio van 1,61 aangeeft dat de huidige waardering de verwachte winstgroei al grotendeels inprijst.
- argenx is sterk afhankelijk van de aanhoudende commerciële doorbraak van efgartigimod; vertraging in goedkeuringen voor nieuwe indicaties of tegenvallende adoptiesnelheid kan de groeiverwachtingen onder druk zetten.
- Als biopharma-bedrijf draagt argenx inherente klinische risico’s: negatieve studieresultaten in de brede pijplijn zouden de beurskoers gevoelig kunnen raken.
- De beperkte upside naar het gemiddelde koersdoel (5,4%) suggereert dat een groot deel van het positieve scenario al is verdisconteerd in de huidige koers.
Analistenconsensus en koersdoelen
Conclusie
argenx heeft zich ontwikkeld tot een van de meest toonaangevende Europese biopharma-bedrijven in het auto-immuunsegment, met een commercieel bewezen franchise rond VYVGART en een brede pijplijn die verdere groeikansen biedt. De sterke analistenconsensus en het positieve momentum worden echter getemperd door een uitdagende waardering en een beperkte upside naar het gemiddeld koersdoel op korte termijn. Beleggers doen er goed aan de pijplijnmijlpalen en kwartaalresultaten nauwlettend te volgen, aangezien die in hoge mate bepalend zullen zijn voor of de huidige premiumwaardering te rechtvaardigen valt.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 24-08-2026. Geen beleggingsadvies.