
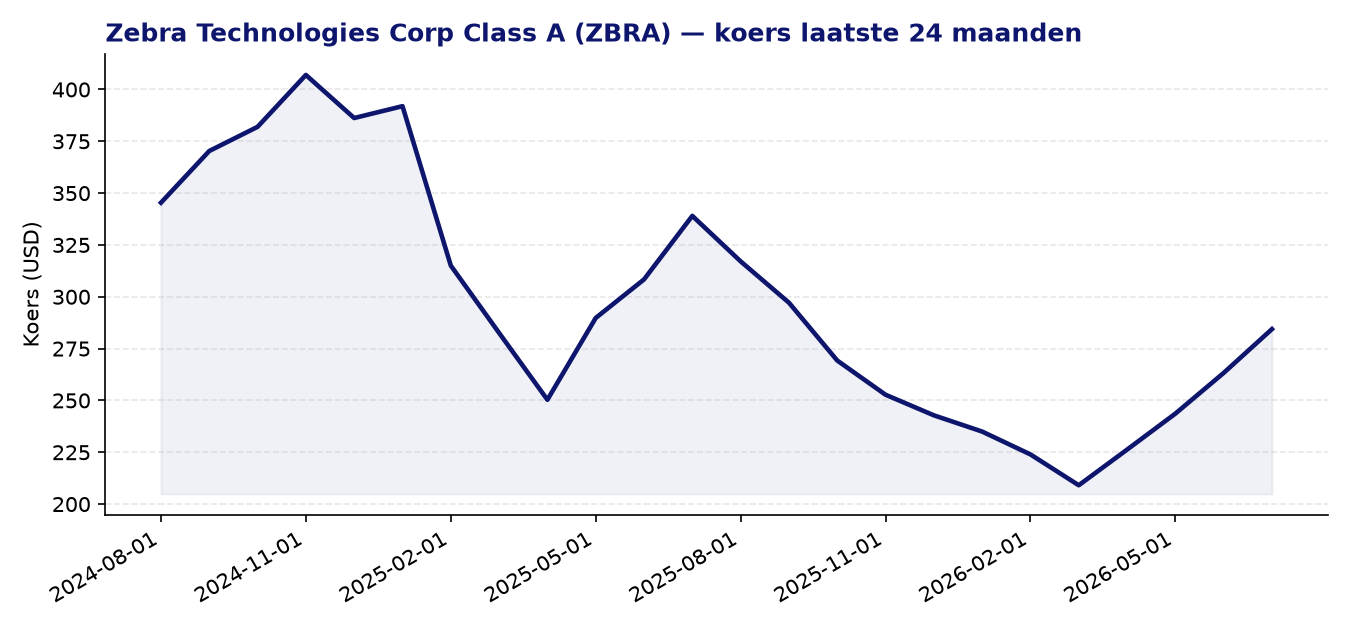
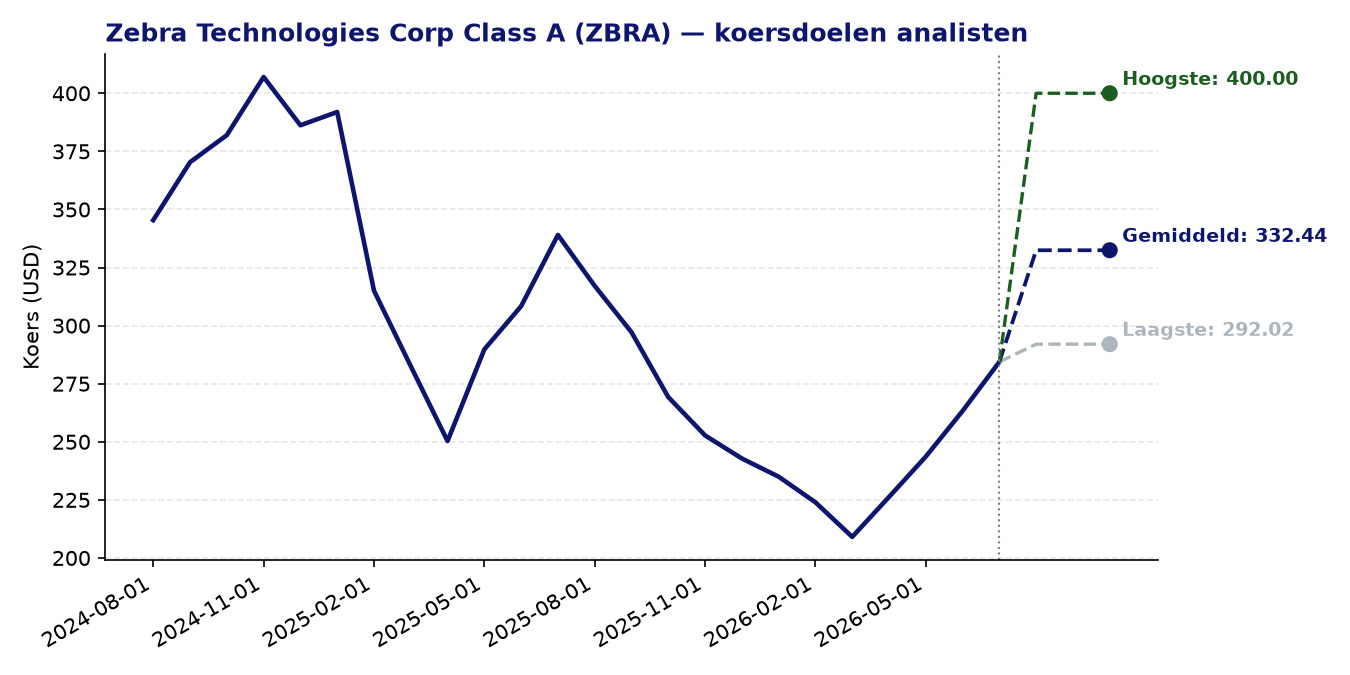
Zebra Technologies Corp Class A (ZBRA) — huidige koers: 284.40 USD | gemiddeld koersdoel: 332.44 USD | potentieel: +16.9%
Over Zebra Technologies Corp Class A
- Zebra Technologies ontwerpt, produceert en verkoopt oplossingen voor automatische identificatie en gegevensvastlegging, waaronder labelprinters, polsbandprinters en kassabonprinters.
- Het bedrijf biedt ook RFID-printers en -encoders aan, waarmee data draadloos in passieve chips wordt opgeslagen voor gebruik in logistiek en voorraadbeheer.
- Zebra opereert in twee segmenten: Connected Frontline (gericht op mobiele werkvloeroplossingen) en Asset Visibility and Automation (gericht op het volgen van bedrijfsmiddelen).
- De producten en diensten vinden hun weg naar sectoren als retail, gezondheidszorg, productie en logistiek, wereldwijd.
Recent nieuws
- Zebra Technologies publiceerde sterke Q1 2026-resultaten: de omzet steeg met 14% op jaarbasis naar 1,5 miljard dollar, waarbij de niet-GAAP operationele marge uitkwam op 21,9%, een verbetering van 90 basispunten.
- Het bedrijf overtrof de analistenverwachtingen en verhoogde vervolgens zijn outlook voor heel 2026, wat door de markt positief werd ontvangen met een koersstijging van bijna 20% op de dag van de publicatie.
- Morningstar benadrukte dat de sterke resultaten de zorgen rond mogelijke concurrentie van AI-gebaseerde alternatieven voorlopig temperen, dankzij aanhoudend gezonde vraag en winstgevendheid.
- Een earnings preview voor de volgende kwartaalresultaten (verwacht rond juli 2026) bevestigt dat analisten Zebra nauwlettend blijven volgen na de koersbeweging van mei.
Sterke punten
- Het gemiddelde analistendoelkoers van 332,44 dollar impliceert een potentiële opwaartse beweging van circa 16,9% ten opzichte van de huidige koers, met een hoog van 400 dollar als meest optimistisch scenario.
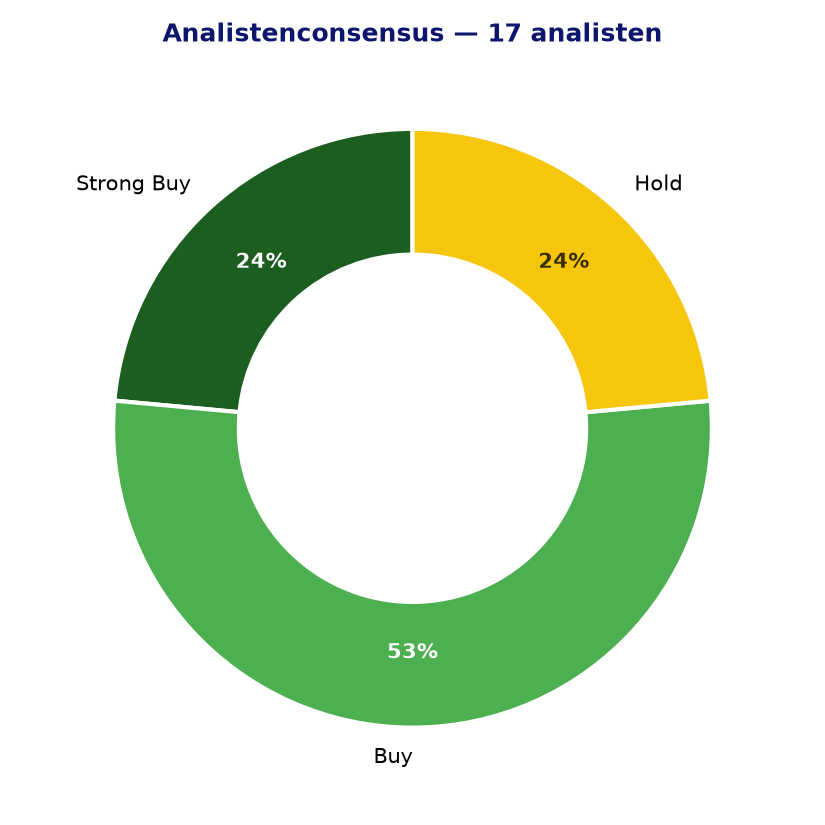
- De analistenconsensus is overwegend positief: 13 van de 17 analisten geven een koop- of sterke koopaanbeveling, zonder één verkoopaanbeveling.
- De PEG-ratio van 0,56 wijst op een relatief aantrekkelijke waardering ten opzichte van de verwachte winstgroei, wat suggereert dat de huidige koers de groeiverwachtingen nog niet volledig inprijst.
- De forward P/E van 13,73 is aanzienlijk lager dan de huidige P/E van 31,96, wat duidt op verwachte winstverbetering in de komende kwartalen.
- Het positieve Z-score momentum van 1,55 over 24 maanden geeft aan dat het aandeel een bovengemiddelde koersontwikkeling heeft laten zien ten opzichte van zijn historische patroon.
Aandachtspunten en risico’s
- De huidige P/E van bijna 32 is aan de hoge kant voor een hardwarebedrijf in de sector communicatieapparatuur, wat het aandeel gevoelig maakt voor tegenvallende resultaten.
- De gerapporteerde EPS-groei op recent historische basis is nagenoeg vlak (-0,01), wat betekent dat de lage forward P/E sterk afhankelijk is van het waarmaken van toekomstige winstverbeteringen.
- Zebra opereert in een cyclische markt waarbij investeringsbudgetten bij klanten in retail, logistiek en productie snel kunnen worden teruggeschroefd bij economische vertraging.
- De opkomst van AI-gebaseerde dataoplossingen vormt een structureel risico op langere termijn, zoals ook door Morningstar werd aangestipt, hoewel de impact vooralsnog beperkt lijkt.
- Het laagste analistendoelkoers van 292,02 dollar ligt slechts marginaal boven de huidige koers, wat aangeeft dat niet alle analisten overtuigd zijn van significant opwaarts potentieel.
Analistenconsensus en koersdoelen
Conclusie
Zebra Technologies presenteerde in het eerste kwartaal van 2026 duidelijk beter dan verwachte resultaten, met omzetgroei, margeuitbreiding en een verhoogde outlook die het vertrouwen van analisten versterkte. De waardering oogt aantrekkelijk op basis van de forward P/E en PEG-ratio, maar vereist dat het bedrijf zijn groeiverwachtingen ook effectief waarmaakt in de komende kwartalen. Cyclische blootstelling en de nog prille maar reële concurrentiedruk vanuit AI-alternatieven blijven aandachtspunten die beleggers in hun afweging mee dienen te nemen.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 29-07-2026). Geen beleggingsadvies.