
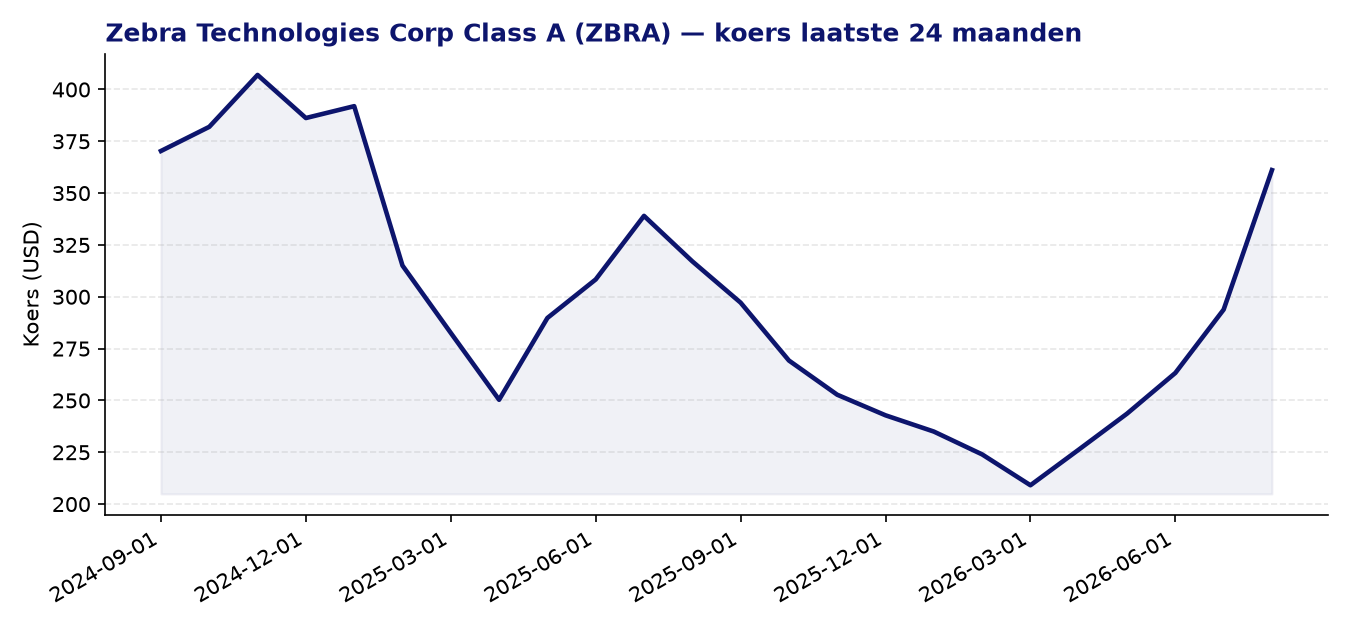
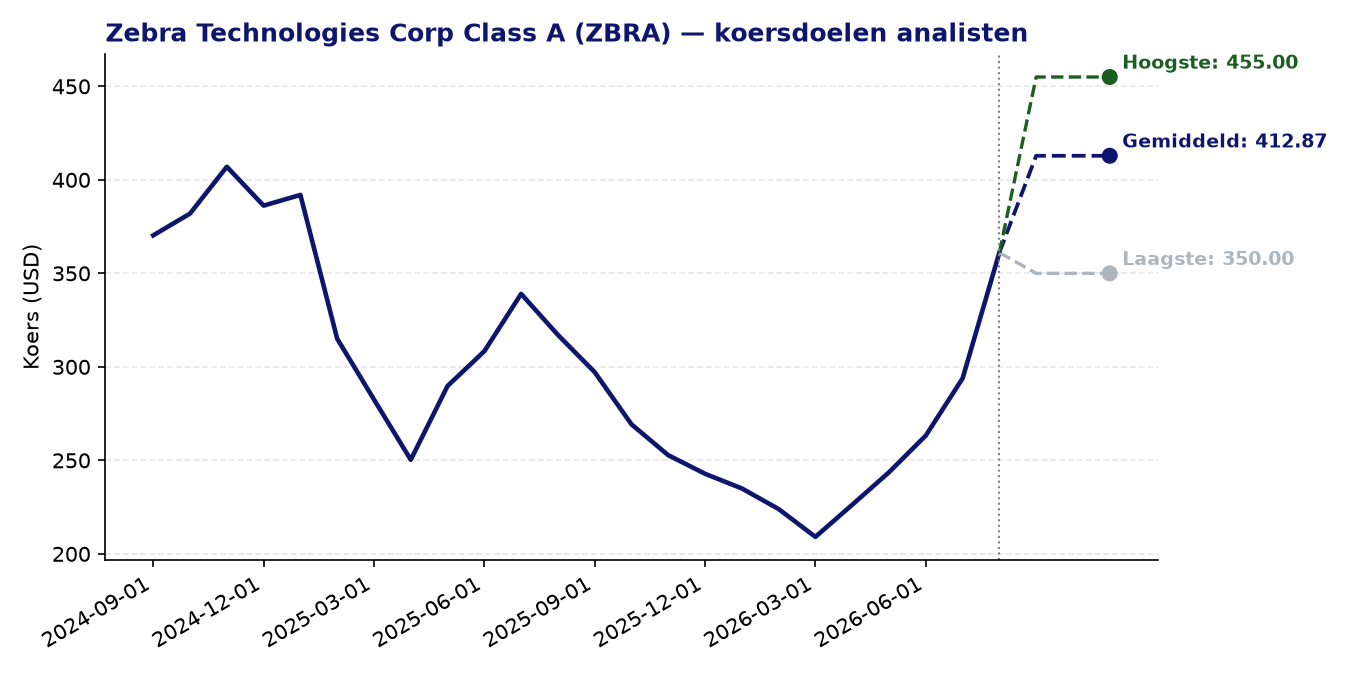
Zebra Technologies Corp Class A (ZBRA) — huidige koers: 361.11 USD | gemiddeld koersdoel: 412.87 USD | potentieel: +14.3%
Over Zebra Technologies Corp Class A
- Zebra Technologies is gespecialiseerd in automatische identificatie en datacapture-oplossingen, waaronder printers voor labels, polsbandjes, tickets, bonnen en plastic kaarten.
- Het bedrijf produceert ook RFID-printers die data encoderen in passieve chips, en biedt oplossingen voor persoonlijke identificatie, toegangscontrole en financiële transacties.
- Zebra opereert via twee segmenten: Connected Frontline (gericht op frontlijnmedewerkers) en Asset Visibility and Automation (gericht op het volgen en automatiseren van bedrijfsmiddelen).
- Het bedrijf is wereldwijd actief en bedient sectoren zoals retail, logistiek, gezondheidszorg en productie.
Recent nieuws
- Zebra Technologies rapporteerde een recordkwartaal in Q2 2026: de aangepaste winst per aandeel bedroeg 6,35 dollar, ruim boven de analistenverwachting van 4,35 dollar en een forse stijging ten opzichte van 3,61 dollar een jaar eerder.
- Het bedrijf verhoogde zijn volledige jaarverwachting voor 2026 naar een aangepaste winst per aandeel tussen 20,75 en 21,25 dollar, wat leidde tot een koersstijging van meer dan 19% op de dag van de bekendmaking.
- Analisten verhogen hun winstramingen voor Zebra, en meerdere commentatoren wijzen op de verbeterde marges — al dient vermeld dat circa twee derde van de margeuitbreiding afkomstig was van een tariefcompensatie van 73 miljoen dollar.
Sterke punten
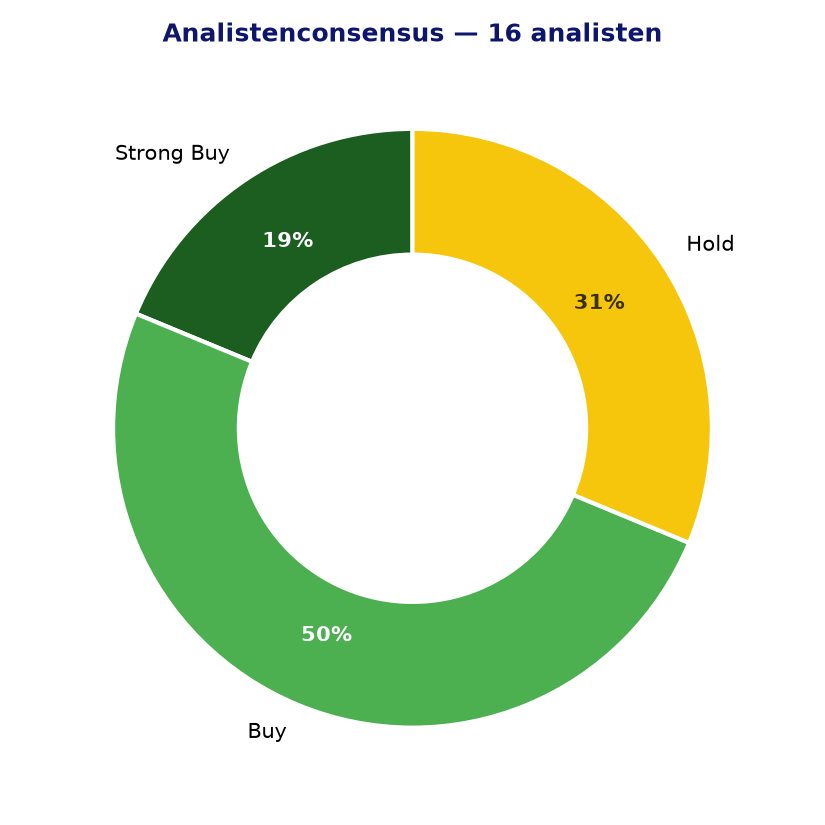
- De analistenconsensus is overwegend positief: 11 van de 16 analisten adviseren kopen of sterk kopen, zonder verkoopadvies.
- Het gemiddeld koersdoel van 412,87 dollar impliceert een upside van ongeveer 14% ten opzichte van de huidige koers.
- De forward P/E van 16,24 en een PEG-ratio van 0,67 suggereren dat de verwachte winstgroei relatief gunstig geprijsd is ten opzichte van het groeiprofiel.
- Het Z-score momentum over 24 maanden staat op 3,08, wat duidt op een aanhoudend sterk koersmomentum.
- De forse verhoging van de jaarprognose na een sterk Q2 wijst op toegenomen vertrouwen van het management in de bedrijfsontwikkeling.
Aandachtspunten en risico’s
- De huidige K/W-verhouding van 33 op basis van historische winst ligt aan de hoge kant voor een bedrijf in communicatieapparatuur, wat het aandeel gevoelig maakt voor tegenvallende resultaten.
- Een aanzienlijk deel van de winstverbetering in Q2 is toe te schrijven aan een eenmalige tariefcompensatie van 73 miljoen dollar; de onderliggende operationele margegroei is beperkter.
- De EPS-groei over de afgelopen periode (factor 1,08) was bescheiden, waardoor de sterke kwartaalresultaten nog bewezen moeten worden als structureel.
- Het laagste analistenkoersdoel staat op 350 dollar, net onder de huidige koers, wat aangeeft dat niet alle analisten de recente koerssprong gerechtvaardigd vinden.
- Zebra opereert in een cyclische markt die gevoelig is voor investeringsbudgetten bij grote bedrijfsklanten; een economische vertraging kan de vraag naar hardware en datacaptureoplossingen onder druk zetten.
Analistenconsensus en koersdoelen
Conclusie
Zebra Technologies heeft een sterk Q2 2026 neergezet met een forse winstverrassing en een verhoogde jaarverwachting, wat het aandeel duidelijk in de picture plaatst. De waardering op basis van forward-winst en PEG-ratio oogt redelijk, en de analistengemeenschap is overwegend constructief met een upside van ruim 14% naar het gemiddeld koersdoel. Aandachtspunten blijven de eenmalige bijdrage van tariefcompensaties aan de winstmarges en de bredere cyclische gevoeligheid van de sector, waardoor verdere kwartaalresultaten de duurzaamheid van het herstel zullen moeten bevestigen.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 28-08-2026). Geen beleggingsadvies.