
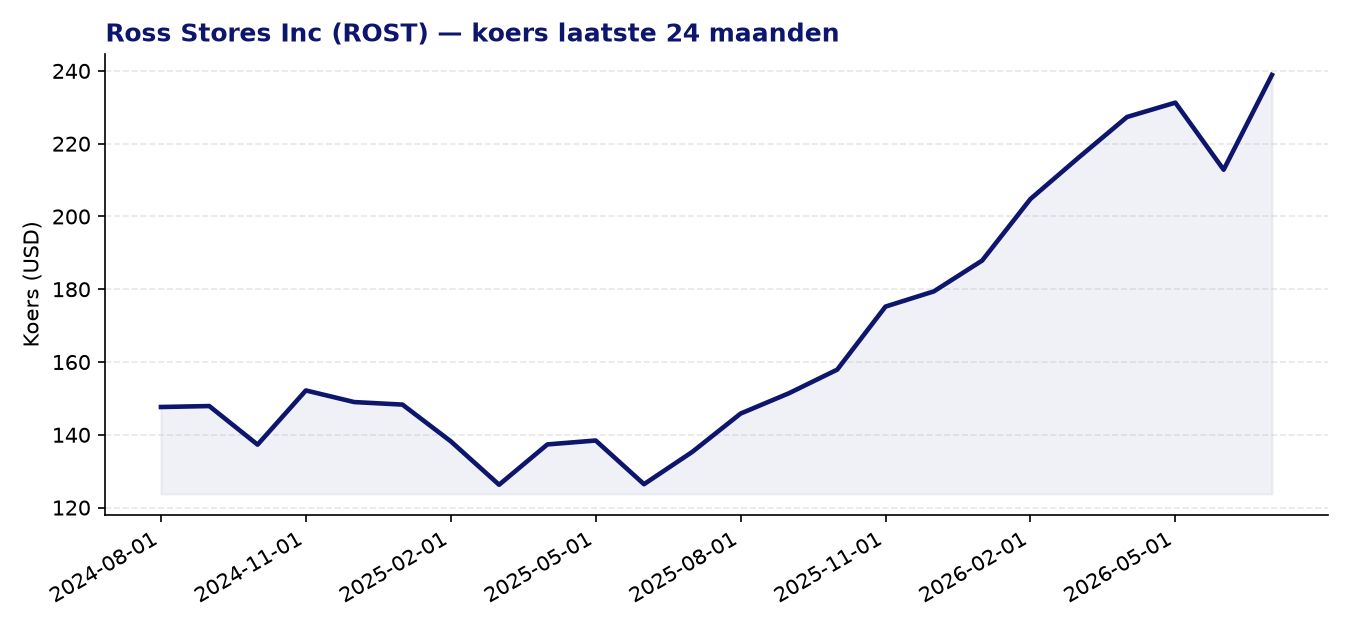
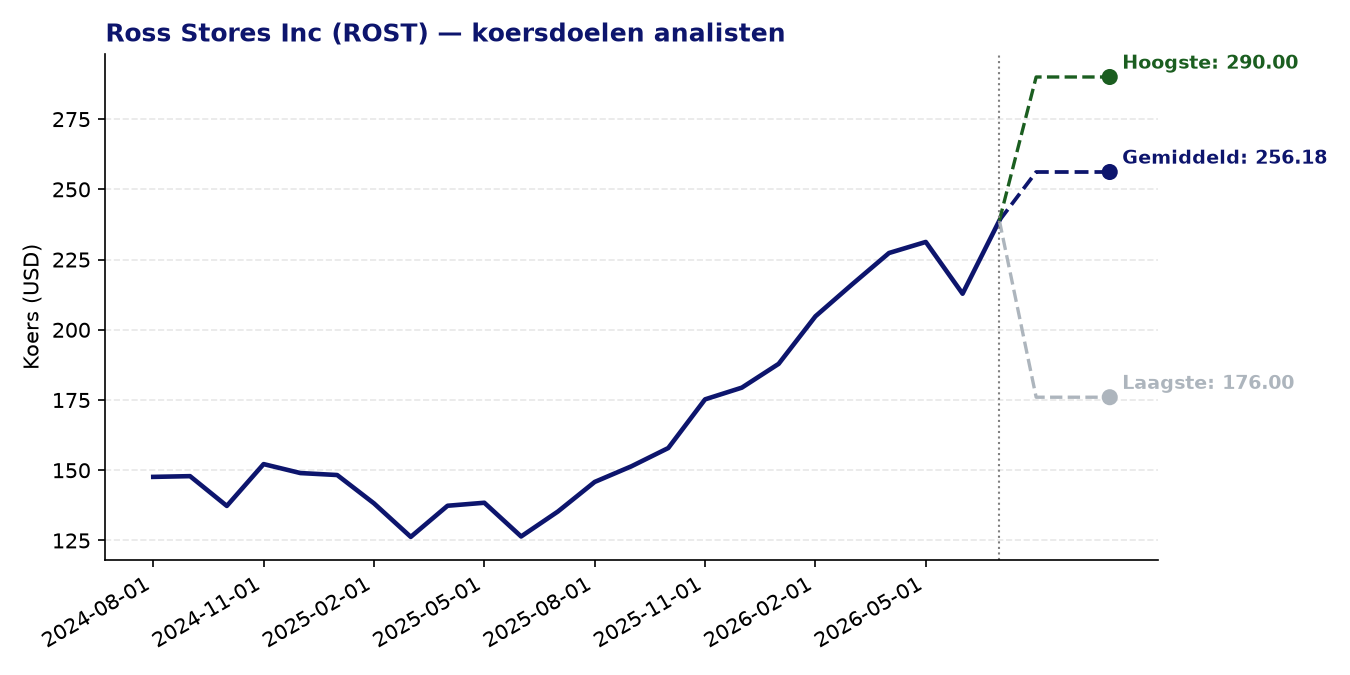
Ross Stores Inc (ROST) — huidige koers: 238.89 USD | gemiddeld koersdoel: 256.18 USD | potentieel: +7.2%
Over Ross Stores Inc
- Ross Stores opereert off-price retailwinkels voor kleding en woondecoratie onder de merknamen Ross Dress for Less en dd’s DISCOUNTS, uitsluitend in de Verenigde Staten.
- Het bedrijf richt zich op twee doelgroepen: middenklasse huishoudens (Ross Dress for Less) en huishoudens met een lager tot matig inkomen (dd’s DISCOUNTS).
- Het assortiment omvat merkkleding, accessoires, schoeisel en woontextiel voor het hele gezin, vaak aangeboden met aanzienlijke kortingen ten opzichte van de reguliere winkelprijs.
- Ross Stores is opgericht in 1957 en heeft zijn hoofdkantoor in Dublin, Californië. Het is de grootste off-price kledingretailer van de VS.
Recent nieuws
- Ross Stores boekte een sterke start van het boekjaar met 17% same-store-sales (SSS) groei in het eerste kwartaal, al was dit deels gedreven door eenmalige belastingteruggaven. Het management verhoogde de outlook, maar de SSS-verwachting voor de rest van het jaar ligt gematigder op 6-7%.
- Wells Fargo degradeerde het aandeel in juni van Overweight naar Equal Weight op basis van waardering, maar handhaafde het koersdoel van 245 USD – een signaal dat de fundamenten solide zijn maar de koers vooruitgelopen is op het nieuws.
- Seeking Alpha publiceerde een vergelijkbare neerwaartse ratingbijstelling met als argument dat de waardering de verbeterde fundamenten inmiddels grotendeels inprijst.
- Op 6 oktober sloot het aandeel op 222,88 USD met een dagwinst van ruim 1%, daarmee beter presterend dan de bredere S&P 500 op die dag – wat de relatieve veerkracht van het aandeel illustreert.
Sterke punten
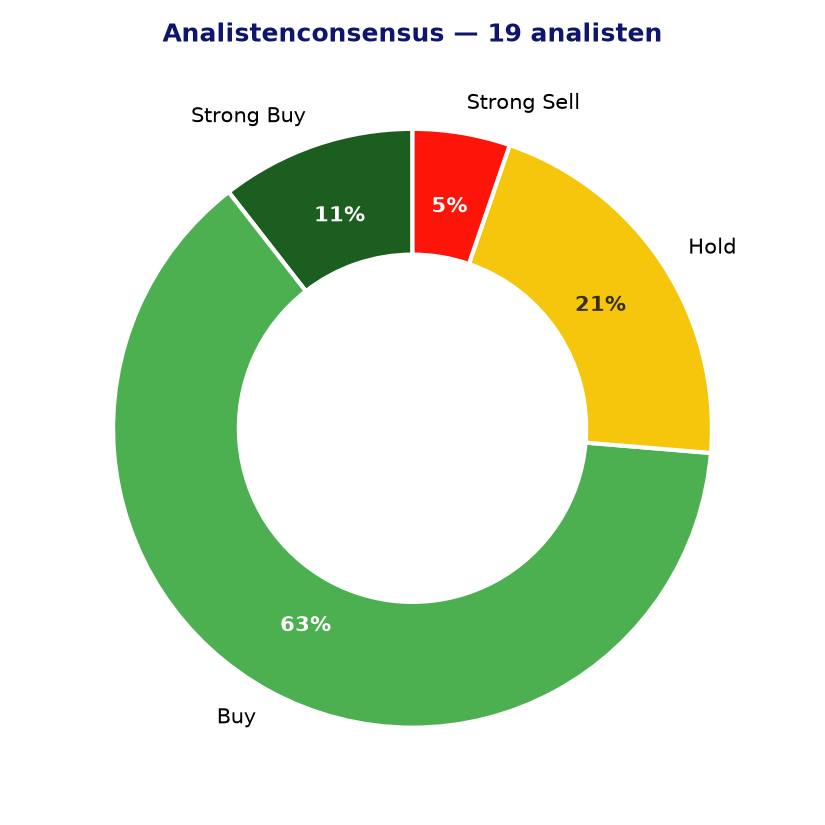
- De analistengemeenschap is overwegend positief: 14 van de 19 analisten geven een koop- of sterke koopaanbeveling, met een gemiddeld koersdoel van 256,18 USD – een potentiële upside van circa 7,2% ten opzichte van de huidige koers.
- Het off-price retailmodel van Ross Stores profiteert van een prijsbewust consument: in tijden van inflatie of economische onzekerheid trekt het bedrijf extra klanten aan die op zoek zijn naar koopjes.
- Het momentum van het aandeel is positief: de Z-score op 24 maanden bedraagt 1,27, wat wijst op een bovengemiddelde koersprestatie in vergelijking met het historisch gemiddelde.
- Het management verhoogde de bedrijfsprognose na sterke kwartaalresultaten, wat duidt op zelfvertrouwen in de operationele uitvoering en de vraagontwikkeling.
- De forward P/E van 27,95 ligt merkbaar lager dan de trailing P/E van 33,32, wat suggereert dat analisten verdere winstgroei verwachten in de komende kwartalen.
Aandachtspunten en risico’s
- De huidige waardering is aan de hoge kant: een PEG-ratio van 2,83 en een trailing P/E van 33,32 laten weinig marge voor teleurstellingen in de winstgroei, iets wat ook de recente ratingverlagingen van Wells Fargo en Seeking Alpha verklaard.
- De sterke SSS-groei van 17% in Q1 was mede gedreven door eenmalige belastingteruggaven – een niet-structurele factor die de onderliggende autonome groeikracht enigszins flatteert.
- De EPS-groei bedraagt momenteel slechts 0,36%, wat relatief laag is gezien de premiumwaardering waartegen het aandeel noteert.
- Het koersdoelspectrum is breed (176 tot 290 USD), wat aangeeft dat analisten het eens zijn over de richting maar niet over de mate van opwaarts of neerwaarts potentieel – een teken van reële onzekerheid.
- Als puur Amerikaanse retailer is Ross Stores blootgesteld aan de binnenlandse consumentenbestedingen en eventuele verslechtering van de arbeidsmarkt of koopkracht, zonder internationale diversificatie als buffer.
Analistenconsensus en koersdoelen
Conclusie
Ross Stores is een operationeel sterk bedrijf met een defensief getint off-price model dat goed presteert in een prijsbewuste consumentenomgeving. De brede analistensupport en positief momentum zijn bemoedigend, maar de huidige waardering – met een PEG boven 2,8 en recente ratingverlagingen op waarderingsbasis – vraagt om enige voorzichtigheid. Beleggers doen er goed aan de komende kwartaalcijfers nauwlettend te volgen om te beoordelen of de SSS-groei ook zonder eenmalige factoren standhoudend blijft.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 27-07-2026). Geen beleggingsadvies.