
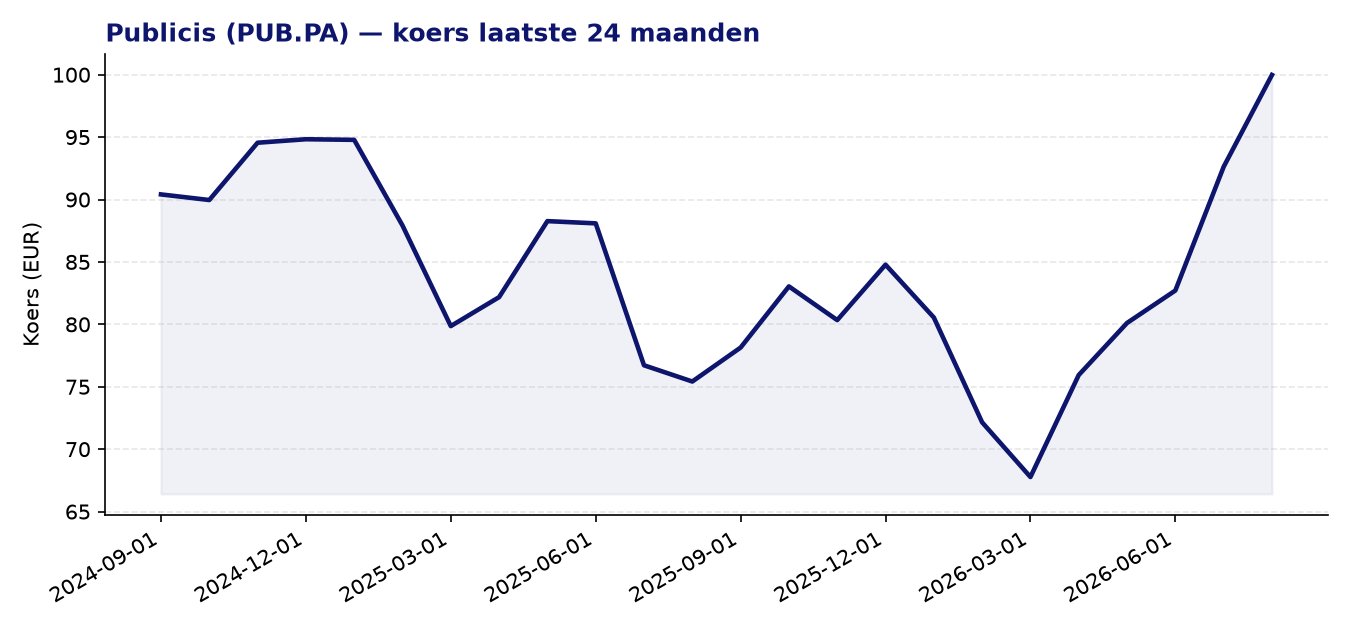
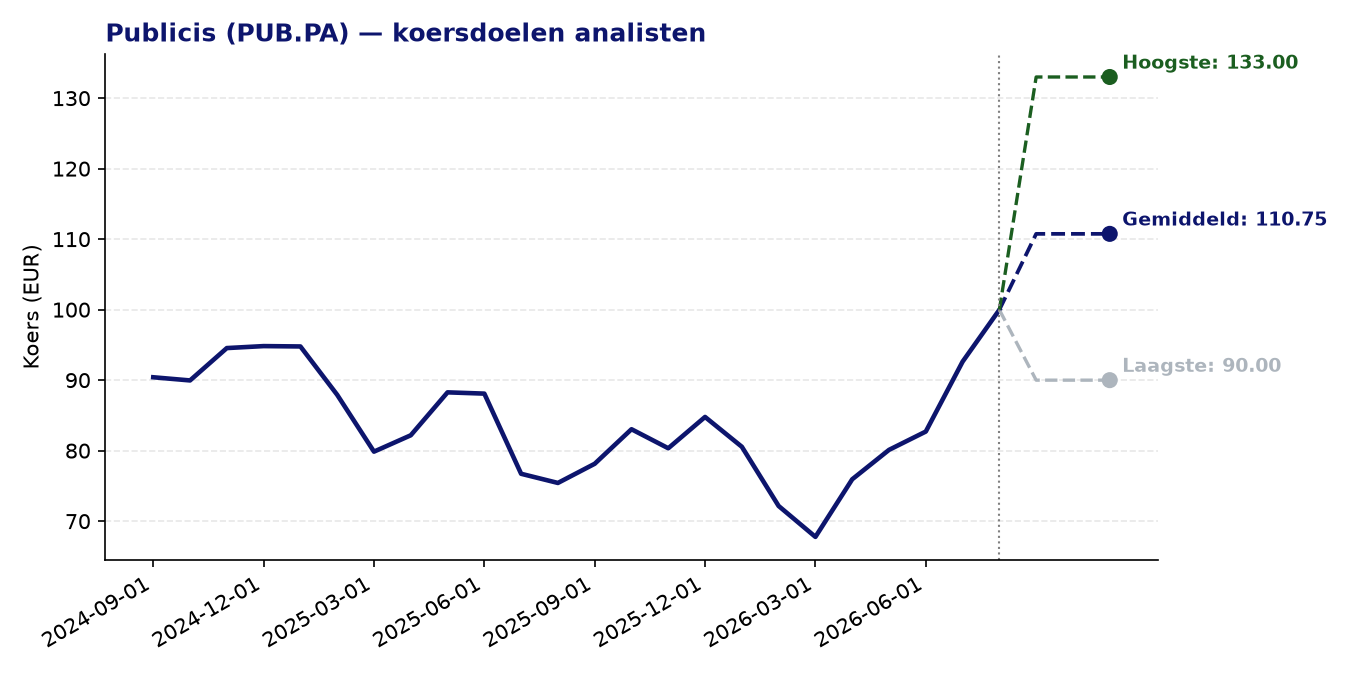
Publicis (PUB.PA) — CAC 40 | huidige koers: 99.98 EUR | gemiddeld koersdoel: 110.75 EUR | potentieel: +10.8%
Over Publicis
- Publicis Groupe is een van de grootste communicatie- en reclameconcerns ter wereld, opgericht in 1926 en genoteerd aan de Parijse beurs (CAC 40).
- Het bedrijf levert diensten op het gebied van marketing, digitale transformatie en communicatie aan klanten wereldwijd, van Noord-Amerika tot het Midden-Oosten.
- De groep is georganiseerd rond vier pijlers: Publicis Communications, Publicis Sapient (digitale transformatie), Publicis Media en Publicis Health.
- Publicis Health richt zich specifiek op de farma- en gezondheidssector, een segment met een eigen dynamiek en groeitraject.
Recent nieuws
- Volgens een recent analistencommentaar (MSN, juli 2025) pakt Publicis een leiderspositie in de toepassing van artificiële intelligentie binnen de reclamesector, wat het bedrijf onderscheidt van concurrenten.
- Dezelfde bron stelt dat het aandeel ondanks deze AI-voorsprong relatief laag gewaardeerd blijft, wat door sommige analisten als een kans wordt beschouwd.
- Er zijn geen ingrijpende negatieve bedrijfsberichten of winstwaarschuwingen gemeld in de recente periode.
Sterke punten
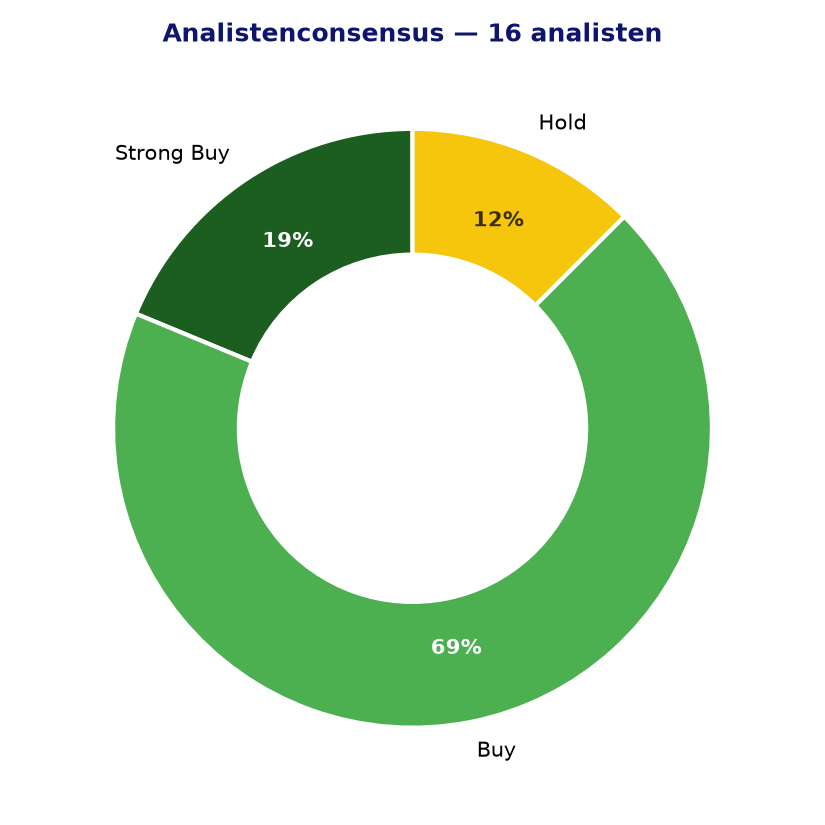
- De analistenconsensus is uitgesproken positief: 14 van de 16 analisten adviseren kopen of sterk kopen, met nul verkoopadvies.
- Het gemiddeld koersdoel van 110,75 EUR vertegenwoordigt een potentiële opwaartse ruimte van circa 10,8% ten opzichte van de huidige koers van 99,98 EUR.
- Met een forward P/E van 11,63 oogt de waardering bescheiden voor een wereldspeler in een groeisector, zeker in vergelijking met Amerikaanse sectorgenoten.
- De Z-score voor koersmomentum over 24 maanden bedraagt 3,38, wat wijst op significant bovengemiddelde koersprestaties ten opzichte van het historische patroon.
- Publicis wordt gezien als een vroege en doortastende toepasser van AI in advertentie- en marketingdiensten, wat de concurrentiepositie op middellange termijn kan versterken.
Aandachtspunten en risico’s
- De EPS-groei is licht negatief (-0,04), wat erop wijst dat de winstgroei per aandeel op dit moment stagneert en de forward-waardering afhankelijk is van een herstel.
- De PEG-ratio van 1,83 suggereert dat de huidige koers bij een bescheiden winstgroei niet koopjesgoedkoop is, ondanks de lage forward P/E.
- De spreiding tussen het laagste (90 EUR) en hoogste (133 EUR) koersdoel onder analisten is aanzienlijk, wat de onzekerheid over het groeipotentieel illustreert.
- De reclamemarkt is conjunctuurgevoelig: een economische vertraging of daling van advertentiebudgetten bij grote klanten kan de omzet snel onder druk zetten.
- De transitie naar AI-gedreven dienstverlening brengt ook risico’s mee: technologische investeringen wegen op de marges en de concurrentie van techreuzen in de advertentiemarkt neemt toe.
Analistenconsensus en koersdoelen
Conclusie
Publicis combineert een sterke marktpositie, brede geografische spreiding en een opvallend actieve AI-strategie met een relatief bescheiden waardering en brede analistensteun. Daar staat tegenover dat de winstgroei momenteel hapert en de reclamesector inherent conjunctuurgevoelig blijft. Beleggers doen er goed aan de verdere uitrol van de AI-initiatieven en de winstontwikkeling in de komende kwartalen nauwlettend te volgen alvorens een positie in te nemen of bij te bouwen.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 17-08-2026. Geen beleggingsadvies.