
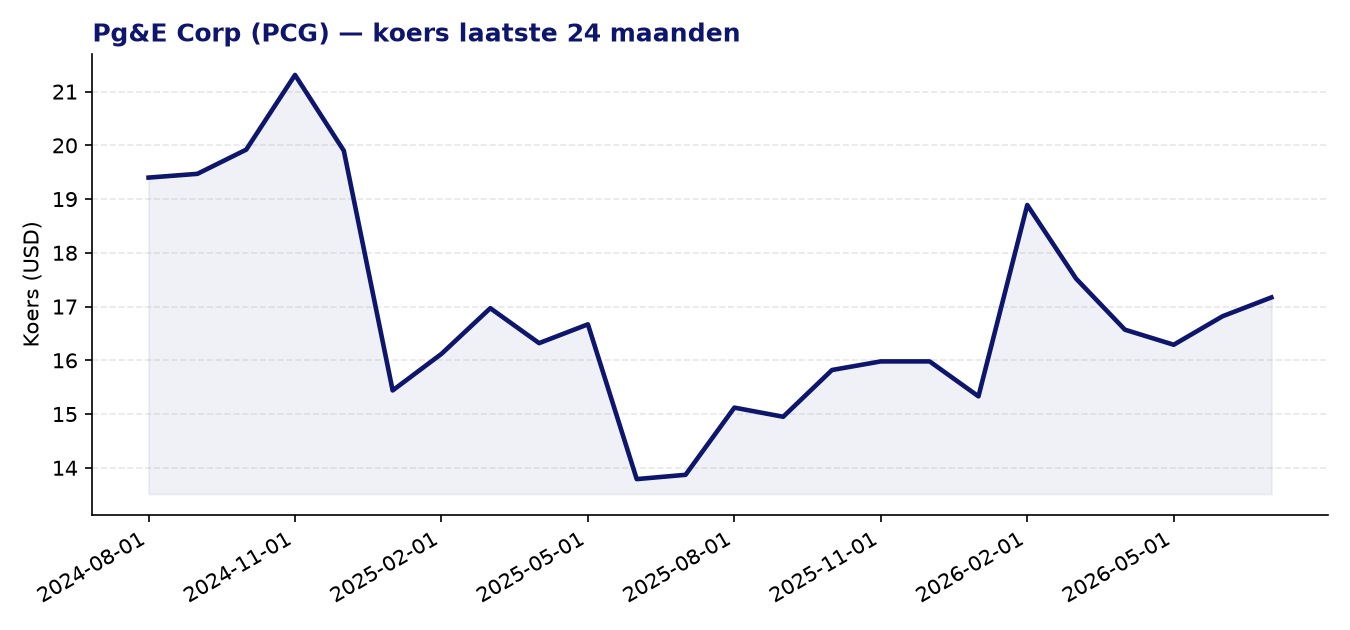
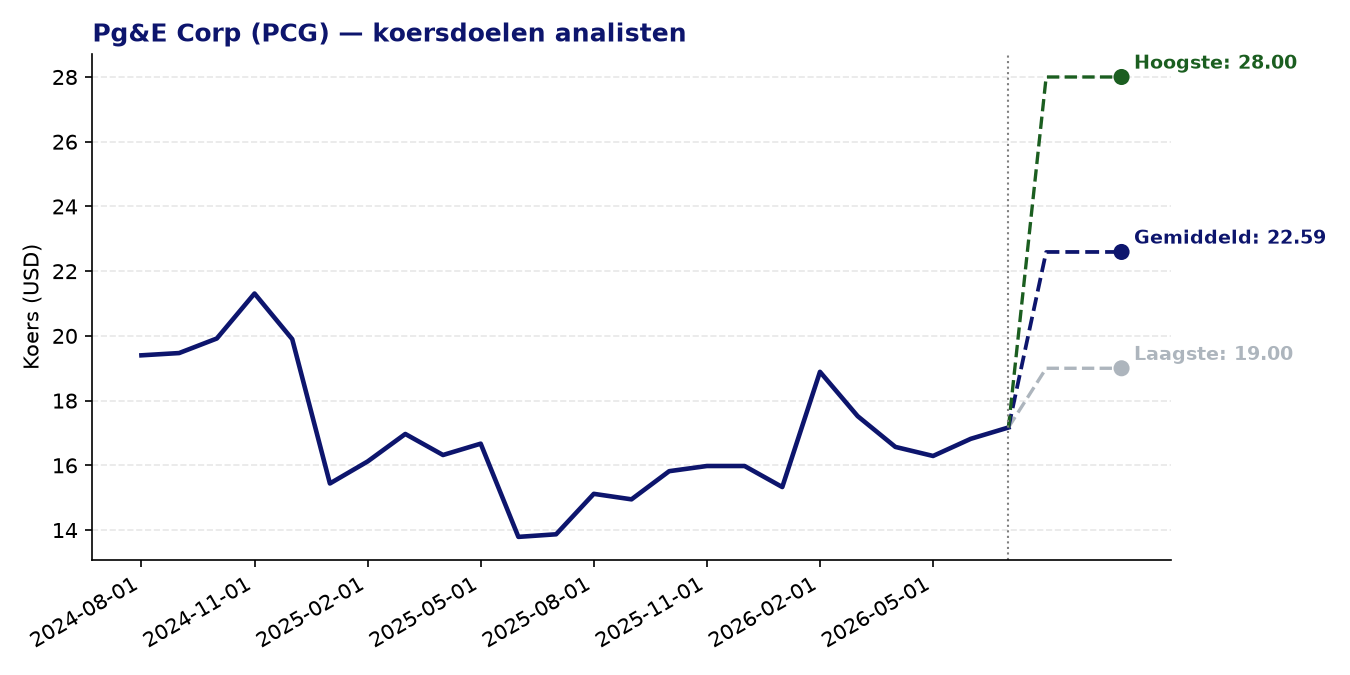
Pg&E Corp (PCG) — huidige koers: 17.17 USD | gemiddeld koersdoel: 22.59 USD | potentieel: +31.6%
Over Pg&E Corp
- PG&E Corporation levert elektriciteit en aardgas aan klanten in Noord- en Centraal-Californië via haar dochterbedrijf Pacific Gas and Electric Company.
- Het bedrijf genereert stroom uit diverse bronnen: kernenergie, waterkracht, fossiele brandstoffen en zonne-energie via fotovoltaïsche installaties.
- PG&E beheert een uitgebreid netwerk van hoogspanningslijnen, transformatorstations en distributienetwerken voor zowel elektriciteit als aardgas.
- Als een van de grootste gereguleerde nutsbedrijven in de Verenigde Staten opereert PG&E binnen een strak regulatoir kader dat tarieven en marges bepaalt.
Recent nieuws
- PG&E heeft zijn doorlopende kredietovereenkomst herzien; analisten onderzoeken of het aandeel ondanks deze kredietupdate nog steeds als ondergewaardeerd kan worden beschouwd.
- Morgan Stanley handhaafde in mei 2026 zijn ‘Equal Weight’-rating maar verlaagde het koersdoel licht van 23 naar 22 dollar, wat wijst op een voorzichtige maar niet negatieve houding.
- Het bedrijf heeft de publicatie van de tweedekwartaalresultaten 2026 ingepland voor 23 juli 2026, met een bijhorende analistenconferentie.
- Meerdere financiële media benadrukken de waarderingsaantrekkelijkheid van PCG als ‘value stock’, mede dankzij een relatief lage koers-winstverhouding voor de sector.
Sterke punten
- Het gemiddelde analistendoelkoers ligt op 22,59 dollar, wat bij de huidige koers van 17,17 dollar een potentiële opwaartse ruimte van ruim 31% vertegenwoordigt.
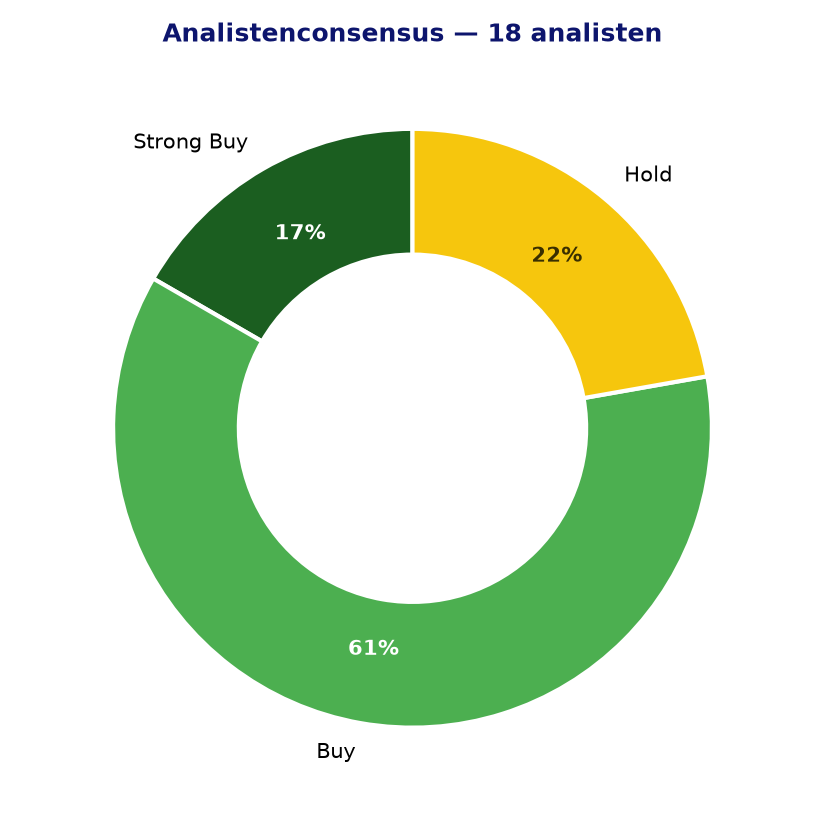
- De consensus onder 18 analisten is duidelijk constructief: 14 van de 18 geven een ‘buy’ of ‘strong buy’-advies, zonder één verkoopadvies.
- De waardering oogt aantrekkelijk: de forward P/E bedraagt slechts 9,53 en de PEG-ratio van 0,74 suggereert dat de verwachte winstgroei niet volledig in de koers is verwerkt.
- Het Z-score momentum van 1,74 over 24 maanden wijst op een relatief sterke koersontwikkeling ten opzichte van het historisch gemiddelde.
- Als gereguleerd nutsbedrijf biedt PG&E inherente inkomstenstabiliteit via vaste tariefstructuren, wat bescherming biedt in volatiele marktomstandigheden.
Aandachtspunten en risico’s
- PG&E heeft een beladen verleden: eerdere faillissementsprocedures en aansprakelijkheidsclaims rondom bosbranden in Californië blijven een langetermijnrisico voor het bedrijf.
- Morgan Stanley verlaagde recent het koersdoel, wat aangeeft dat sommige analisten de kortetermijnvooruitzichten voorzichtiger inschatten dan de brede consensus.
- De EPS-groei is met 0,41 beperkt, wat typisch is voor de sector maar aangeeft dat spectaculaire winstversnelling niet op korte termijn wordt verwacht.
- Californië kent een complex en politiek gevoelig regulatoir klimaat, waarbij tariefbeslissingen en klimaatverplichtingen de winstgevendheid onder druk kunnen zetten.
- De schuldenlast als gevolg van eerdere herstructureringen en de financiering van netwerkinvesteringen vormt een aandachtspunt, zeker in een omgeving van nog altijd relatief hoge rentes.
Analistenconsensus en koersdoelen
Conclusie
PG&E presenteert zich als een gereguleerd nutsbedrijf met een opvallend lage waardering ten opzichte van de verwachte winstgroei en een breed draagvlak onder analisten. Tegenover het aanzienlijke potentieel staan reële risico’s, waaronder een complex regulatoir klimaat in Californië en een historisch belast profiel door eerdere aansprakelijkheidskwesties. Beleggers die stabiliteit en waardering centraal stellen, zullen de balans tussen deze factoren zorgvuldig moeten afwegen in het licht van hun eigen risicoprofiel.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 13-07-2026). Geen beleggingsadvies.