
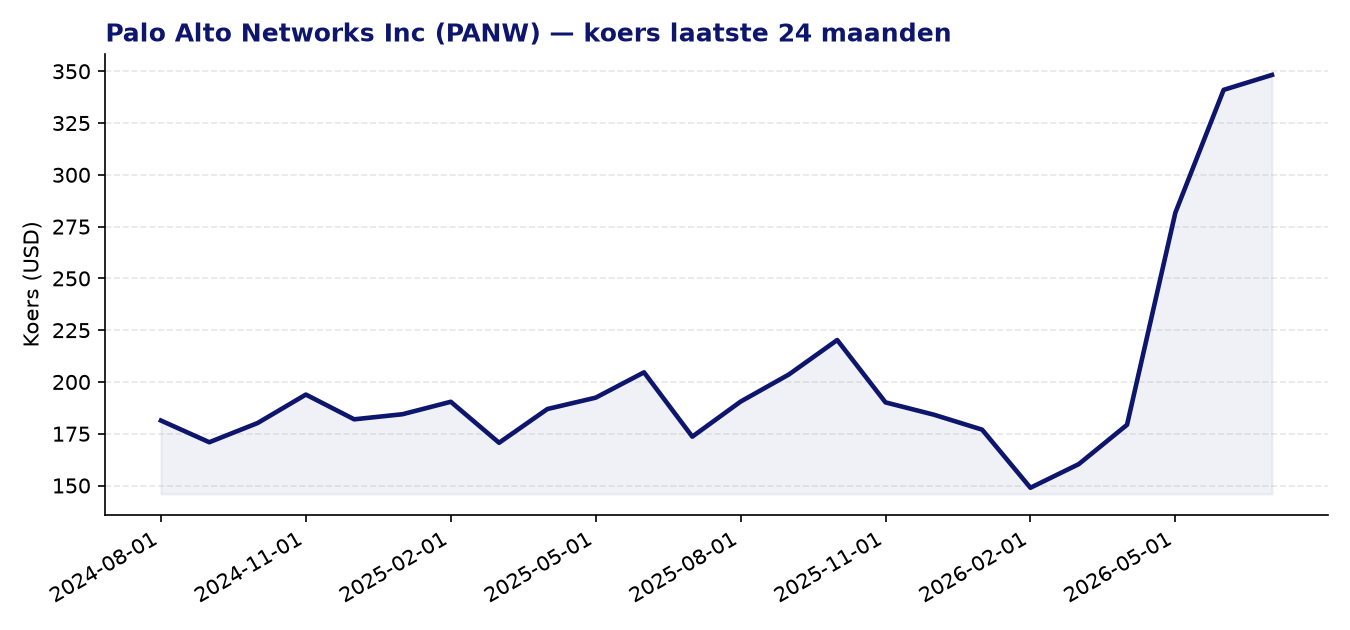
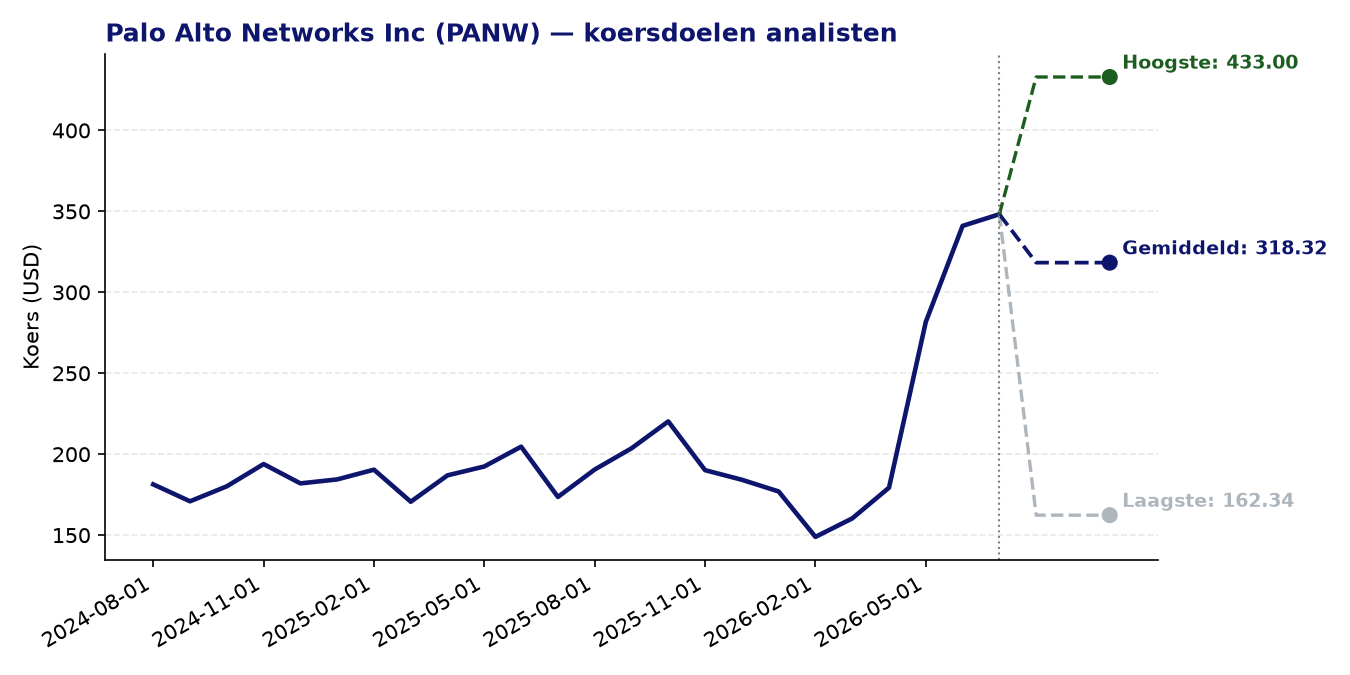
Palo Alto Networks Inc (PANW) — huidige koers: 348.22 USD | gemiddeld koersdoel: 318.32 USD | potentieel: -8.6%
Over Palo Alto Networks Inc
- Palo Alto Networks is een van de grootste cybersecuritybedrijven ter wereld en biedt oplossingen voor netwerkbeveiliging, cloudbeveiliging en security operations.
- Het bedrijf levert onder meer Prisma Access (een SASE-oplossing voor veilige netwerktoegang) en Strata Cloud Manager voor gecentraliseerd netwerkbeheer.
- Via het Prisma AIRS-platform beschermt het bedrijf de volledige AI-infrastructuur van klanten, wat inspeelt op de groeiende behoefte aan AI-beveiliging.
- Voor cloud-omgevingen biedt Palo Alto Networks een uitgebreid platform voor de beveiliging van cloudtoepassingen, inclusief virtuele firewalls voor hybride en multi-cloudomgevingen.
- Het bedrijf is actief in Noord- en Zuid-Amerika, Europa, het Midden-Oosten, Afrika en de regio Azië-Pacific en Japan.
Recent nieuws
- In het derde kwartaal van fiscaal jaar 2026 (gerapporteerd op 2 juni 2026) overtrof Palo Alto Networks de verwachtingen van analisten, met een omzetgroei van circa 15% jaar-op-jaar en een winststijging van ongeveer 27% per aandeel; het bedrijf verhoogde tevens zijn vooruitzichten.
- Zakenbank Needham verhoogde zijn koersdoel voor het aandeel in juli 2026, wat de positieve stemming onder analisten weerspiegelt.
- Voorafgaand aan de kwartaalresultaten werd verwacht dat de jaarlijkse terugkerende omzet (ARR) richting de 6 miljard dollar zou gaan, waarbij meerdere analisten wezen op structurele groeikatalysatoren voor de langere termijn.
- Het aandeel kende een stevige koersstijging in mei 2026, maar is sindsdien deels teruggezakt, wat leidde tot hernieuwde belangstelling vanuit beleggers en analisten.
Sterke punten
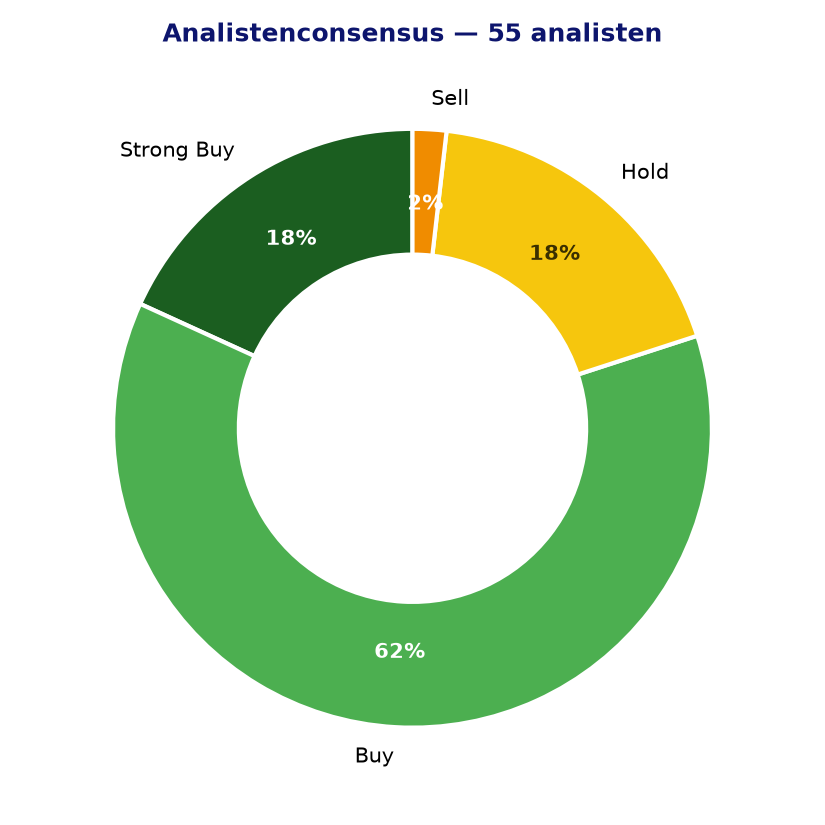
- De analistenconsensus is overwegend positief: 44 van de 55 volgende analisten geven een koop- of sterke koopadvies, wat duidt op breed vertrouwen in het bedrijfsmodel.
- Palo Alto Networks laat consistente omzetgroei zien van circa 15% jaar-op-jaar, gecombineerd met een EPS-groei van ongeveer 27%, wat aantoont dat het bedrijf winstgevender wordt naarmate het schaalt.
- De Z-score voor prijsmomentum over 24 maanden bedraagt 2,87, wat wijst op aanzienlijk positief koersmomentum ten opzichte van de historische bandbreedte.
- Het bedrijf profiteert van structurele megatrends: toenemende cyberdreigingen, de opmars van AI en de complexiteit van hybride cloudomgevingen vergroten de vraag naar geïntegreerde beveiligingsplatformen.
- Met een groeiende ARR en een platformstrategie die klanten aan meerdere producten bindt, genereert het bedrijf stabiele en voorspelbare terugkerende inkomsten.
Aandachtspunten en risico’s
- De huidige koers van 348,22 USD ligt ruim 8,6% boven het gemiddelde analistenkordoel van 318,32 USD, wat suggereert dat de consensusverwachtingen al ruimschoots in de koers verwerkt zijn.
- De waardering is fors: een koers-winstverhouding van 305 en een forward P/E van 84,5 laten weinig ruimte voor tegenvallers. De PEG-ratio van 5,68 geeft aan dat de groei al royaal geprijsd is.
- Het laagste koersdoel onder de volgende analisten bedraagt 162,34 USD, wat de brede spreiding in verwachtingen illustreert en aangeeft dat een deel van de markt de huidige waardering als overdreven beschouwt.
- In de cybersecuritysector is de concurrentie intens, met grote spelers zoals Microsoft, CrowdStrike en Fortinet die op vergelijkbare marktsegmenten mikken, wat druk kan zetten op marges en groei.
- De hoge waardering maakt het aandeel kwetsbaar voor neerwaartse koersbewegingen bij teleurstellende resultaten of een bredere risicoafkeer op de aandelenmarkten.
Analistenconsensus en koersdoelen
Conclusie
Palo Alto Networks combineert sterke fundamentele groei, een breed platform en een gunstige marktpositie in een sector met structurele rugwind. De analistenconsensus is opvallend positief en het koersmomentum is solide. Tegelijkertijd is de waardering historisch hoog en noteert het aandeel reeds boven het gemiddelde analistenkordoel, wat de opwaartse ruimte op korte termijn beperkt. Beleggers doen er goed aan de verhouding tussen groeiverwachtingen en waardering kritisch te blijven afwegen.
Dit artikel wordt u aangeboden door BeleggersClub en werd opgesteld op basis van analistendata op 07-07-2026. Geen beleggingsadvies.