
Heineken (HEIA.AS) — AEX | huidige koers: 76.64 EUR | gemiddeld koersdoel: 86.24 EUR | potentieel: +12.5%
Over Heineken
- Heineken N.V. is een van de grootste bierbrouwers ter wereld en verkoopt zijn producten in Europa, Noord- en Zuid-Amerika, Afrika, het Midden-Oosten en Azië-Pacific.
- Het portfolio omvat tientallen bekende merken, waaronder Heineken, Amstel, Tiger, Desperados, Birra Moretti en Strongbow, verspreid over bier, cider en frisdranken.
- Het bedrijf is genoteerd aan de AEX en opereert in de sector Consumer Defensive, wat het een relatief stabiel karakter geeft ten opzichte van cyclische sectoren.
- Naast de internationale kernmerken beschikt Heineken over een reeks lokale en regionale merken die inspelen op specifieke markten en consumentenvoorkeuren.
Recent nieuws
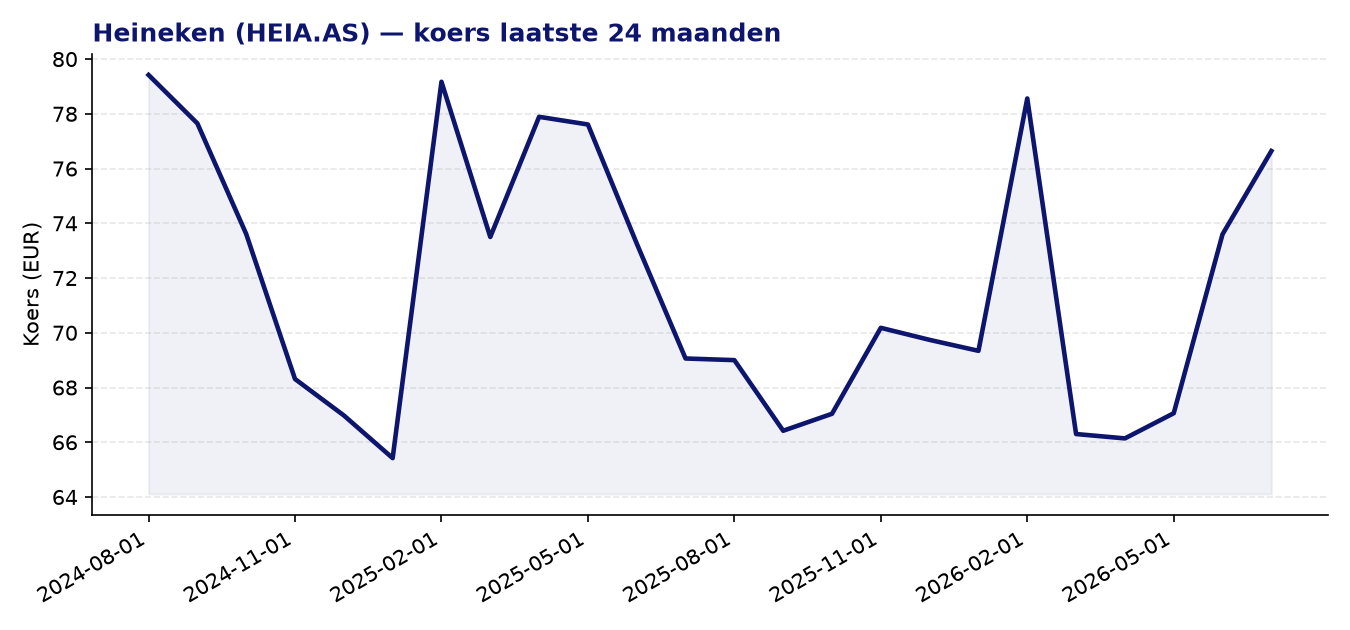
- Heinekenʼs koers vertoonde de voorbije maanden een gemengd beeld: op korte termijn enige zwakte, maar over een langere horizon was er een herstelbeweging zichtbaar.
- Analisten brachten de waardering opnieuw onder de loep na de koersbeweging en beoordeelden de groeisignalen als gemengd, zonder eenduidig positieve of negatieve conclusies.
- Er waren geen grote productlanceringen, overnames of winstverrassingen te melden in de recente nieuwsstroom rond het aandeel.
Sterke punten
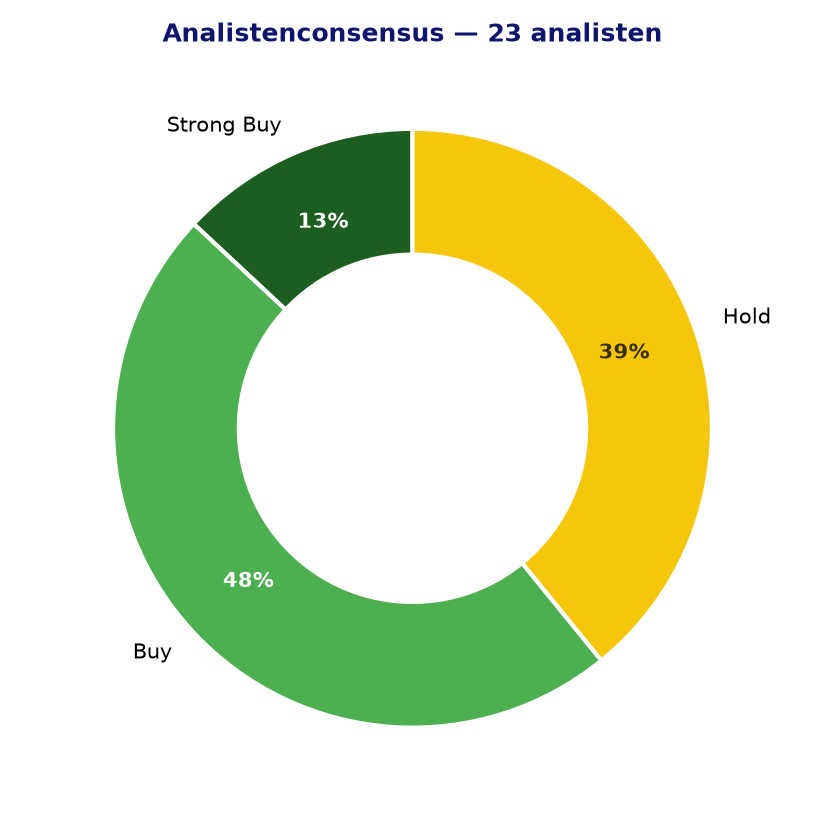
- De analistenconsensus is overwegend positief: 14 van de 23 analisten geven een koop- of sterke koopadvies, zonder één verkoopaanbeveling.
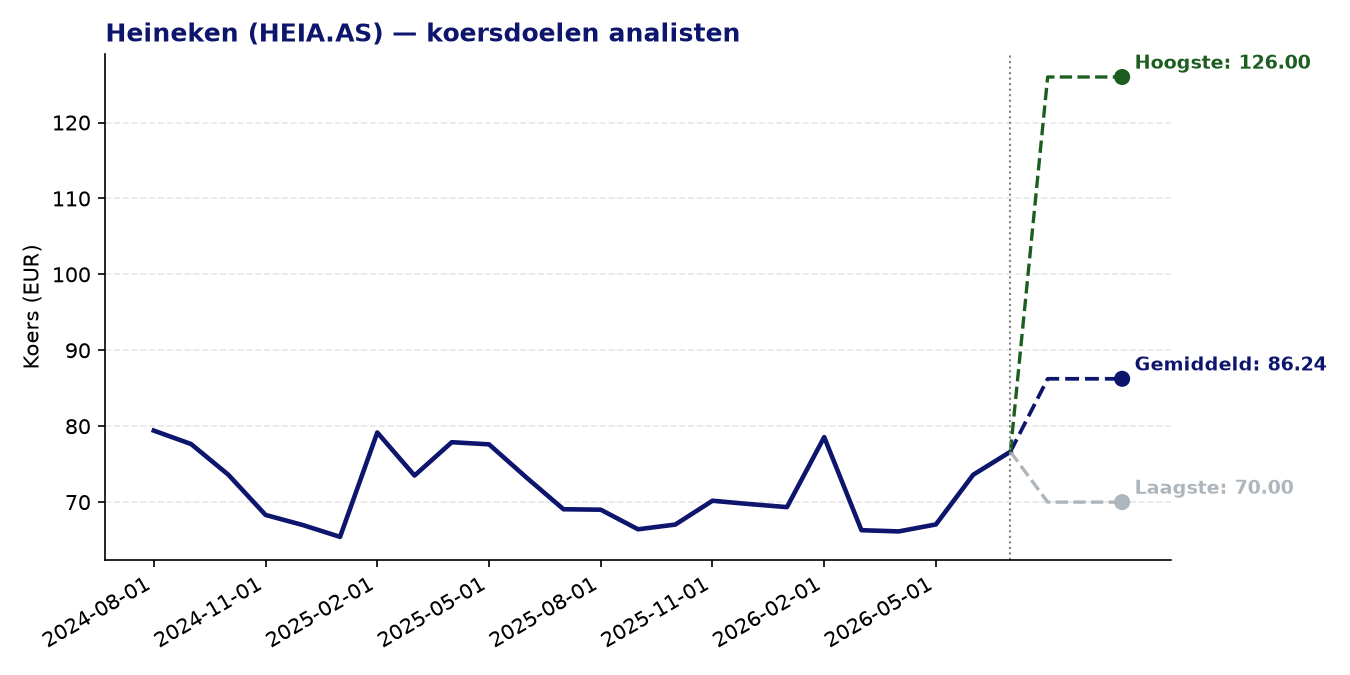
- Het gemiddeld koersdoel van 86,24 EUR impliceert een potentiële opwaartse ruimte van ongeveer 12,5% ten opzichte van de huidige koers van 76,64 EUR.
- De Z-score voor momentum over 24 maanden bedraagt 2,00, wat wijst op een relatief sterk koersmomentum vergeleken met het historisch gemiddelde.
- De forward P/E van 13,51 ligt beduidend lager dan de huidige P/E van 22,67, wat suggereert dat analisten een duidelijke winstverbetering verwachten in de komende periode.
- Als speler in Consumer Defensive geniet Heineken van een stabiele vraag naar zijn producten, ook in economisch minder gunstige tijden.
Aandachtspunten en risico’s
- De huidige P/E van 22,67 is aan de hoge kant voor een brouwer in een volwassen markt, wat de waardering minder aantrekkelijk maakt als de winstgroei tegenvalt.
- De EPS-groei is met 6% bescheiden, en de PEG-ratio van 1,37 wijst erop dat de groei slechts matig compenseert voor de huidige waardering.
- De spreiding tussen het laagste (70 EUR) en hoogste (126 EUR) koersdoel is bijzonder groot, wat aangeeft dat analisten het sterk oneens zijn over de langetermijnwaarde van het aandeel.
- Heineken is blootgesteld aan grondstoffenprijzen (mout, hop, energie) en wisselkoersrisico’s door zijn brede geografische aanwezigheid, wat de marges onder druk kan zetten.
- Regulatoire en maatschappelijke druk op alcoholconsumptie in diverse markten vormt een structureel risico voor de sector als geheel.
Analistenconsensus en koersdoelen
Conclusie
Heineken combineert een sterk wereldwijd merkportfolio met een relatief defensief bedrijfsmodel, en de analistengemeenschap is overwegend positief gestemd met een opwaarts koerspotentieel van ruim 12%. Toch verdient de huidige waardering enige voorzichtigheid: de bescheiden winstgroei en de hoge spreiding in koersdoelen wijzen op onzekerheid over het tempo van herstel. Beleggers doen er goed aan de ontwikkeling van marges en volumegroei per regio nauwlettend te volgen alvorens een positie in te nemen of uit te breiden.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 20-07-2026. Geen beleggingsadvies.