
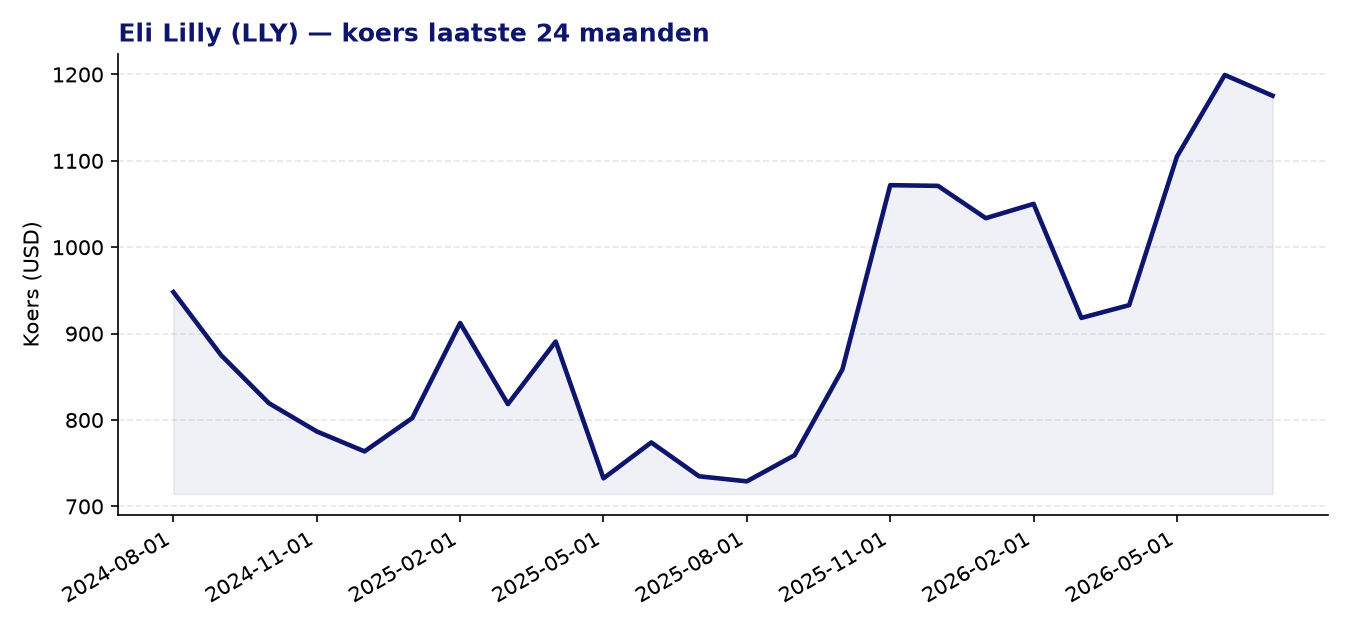
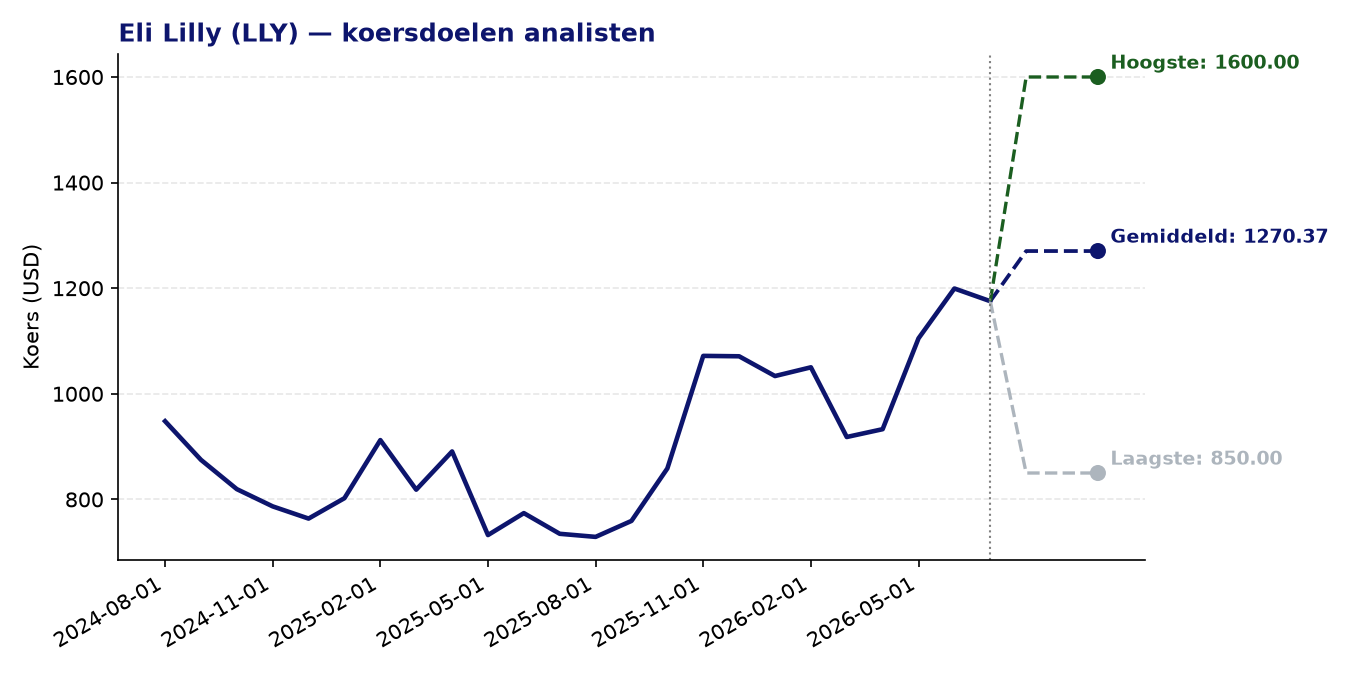
Eli Lilly (LLY) — huidige koers: 1175.41 USD | gemiddeld koersdoel: 1270.37 USD | potentieel: +8.1%
Over Eli Lilly
- Eli Lilly is een van de grootste farmaceutische bedrijven ter wereld, actief in de VS, Europa, China, Japan en andere markten.
- Het bedrijf is sterk vertegenwoordigd in cardiometabole aandoeningen, met een uitgebreid portfolio aan insulineproducten en geneesmiddelen voor diabetes type 2, waaronder Mounjaro en Trulicity.
- Zepbound is het vlaggenschipproduct voor de behandeling van obesitas en maakt deel uit van de snel groeiende GLP-1-productlijn.
- Naast cardiometabole producten heeft Eli Lilly ook een oncologieportfolio, met middelen zoals Cyramza voor verschillende kankersoorten.
- Het bedrijf investeert sterk in onderzoek en ontwikkeling en breidt zijn activiteiten uit via overnames en partnerships.
Recent nieuws
- JPMorgan verhoogde zijn koersdoel voor Eli Lilly van 1.300 naar 1.400 dollar, met behoud van een positief oordeel, op basis van de aanhoudend sterke vraag naar de geneesmiddelen van het bedrijf.
- Eli Lilly kondigde een overname aan van AtaiBeckley voor circa 2,8 miljard dollar, wat wijst op een strategische verbreding buiten de kernactiviteiten in diabetes en obesitas.
- Een Lilly-partner, Omada Health, zag zijn beurskoers na de IPO in drie maanden meer dan verdubbelen, wat de brede interesse in het GLP-1-ecosysteem illustreert.
- Commentatoren wijzen erop dat de koersstijging van Lilly niet uitsluitend door het GLP-1-segment wordt gedragen, maar ook door bredere bedrijfsprestaties en pijplijnverwachtingen.
Sterke punten
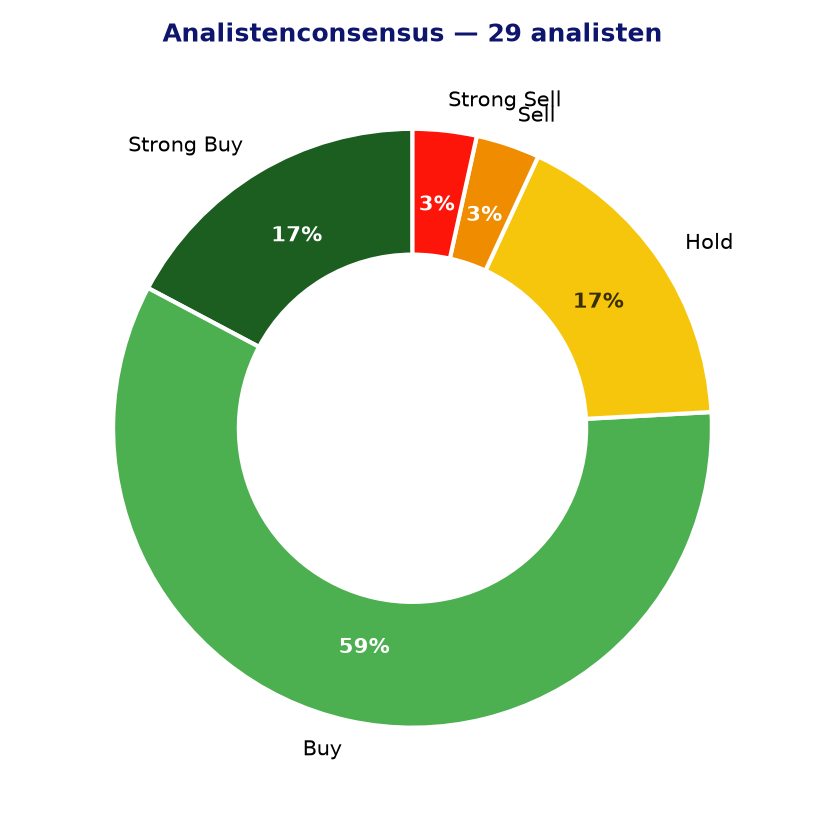
- De analistenconsensus is overwegend positief: 22 van de 29 volgende analisten hebben een koop- of sterke koopadvies uitstaan, wat wijst op breed vertrouwen in het groeiverhaal.
- Het gemiddelde koersdoel van 1.270 dollar impliceert een opwaarts potentieel van circa 8% ten opzichte van de huidige koers, met een hoog van 1.600 dollar als optimistisch scenario.
- De forward P/E van 26,2 is beduidend lager dan de huidige koers-winstverhouding van 40,8, wat aangeeft dat analisten sterke winstgroei verwachten in de komende jaren.
- De PEG-ratio van 1,58 suggereert dat de waardering gedeeltelijk gerechtvaardigd wordt door de verwachte winstgroei, al is dit geen lage waardering.
- Het Z-score momentum van 1,23 op 24 maanden duidt op een bovengemiddelde koersprestatie ten opzichte van het historische gemiddelde, wat een constructief technisch beeld geeft.
Aandachtspunten en risico’s
- De huidige koers-winstverhouding van ruim 40 is aan de hoge kant voor een gevestigd farmaceutisch bedrijf en laat weinig ruimte voor tegenvallende resultaten.
- De bandbreedte van de koersdoelen is uitzonderlijk groot (850 tot 1.600 dollar), wat de onzekerheid over de toekomstige waarde van het bedrijf illustreert.
- De groeiverwachtingen zijn in grote mate afhankelijk van het succes van de GLP-1-producten; concurrentie van onder andere Novo Nordisk blijft een voortdurend aandachtspunt.
- De overname van AtaiBeckley voor 2,8 miljard dollar voegt risico toe: integratie van nieuwe activiteiten buiten de kerncompetentie kan de focus en de middelen van het bedrijf verdunnen.
- De gerapporteerde EPS-groei over het afgelopen jaar was met 1,68 relatief bescheiden, wat betekent dat de huidige waardering sterk leunt op toekomstige, nog te realiseren winstgroei.
Analistenconsensus en koersdoelen
Conclusie
Eli Lilly profiteert van een sterk portfolio in diabetes en obesitas, brede analistenondersteuning en positief koersmomentum. Tegelijkertijd is de waardering hoog en afhankelijk van het inlossen van ambitieuze groeiverwachtingen, terwijl nieuwe overnames en de intense concurrentie in het GLP-1-segment bijkomende onzekerheden introduceren. Beleggers die het aandeel overwegen, doen er goed aan het verschil tussen de huidige fundamenten en de ingeprijsde toekomstige groei scherp in het oog te houden.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 22-07-2026). Geen beleggingsadvies.