
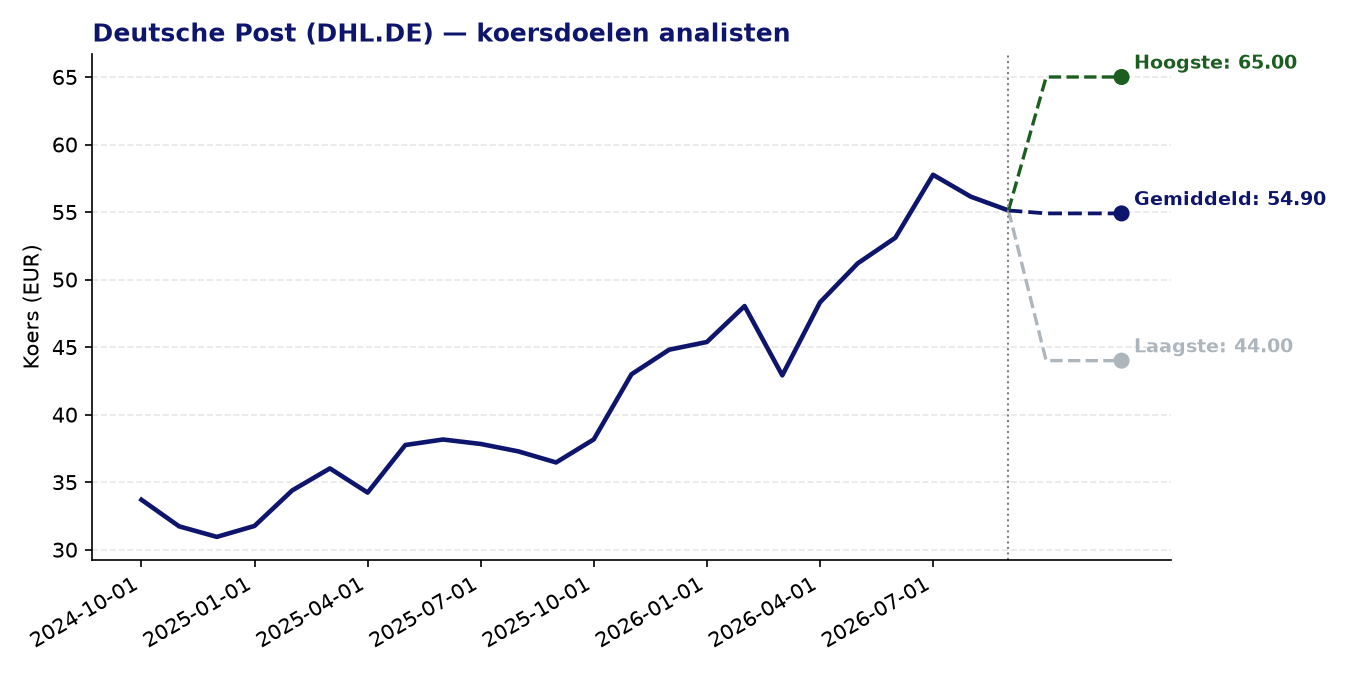
Deutsche Post (DHL.DE) — DAX 40 | huidige koers: 55.12 EUR | gemiddeld koersdoel: 54.90 EUR | potentieel: -0.4%
Over Deutsche Post
- DHL AG (voorheen Deutsche Post) is een van de grootste logistieke dienstverleners ter wereld, genoteerd aan de DAX 40.
- Het bedrijf biedt expressdiensten, internationale vrachtafhandeling, supply chain-oplossingen, e-commerce logistiek en traditionele post- en pakketdiensten aan.
- Het Express-segment verzorgt tijdgebonden koeriers- en expressleveringen voor zowel zakelijke als particuliere klanten, ondersteund door een eigen wereldwijd luchtvrachtennetwerk.
- DHL is actief in gespecialiseerde niches zoals temperatuurgecontroleerde medische zendingen en douaneafhandeling, wat de dienstverlening verbreedt buiten standaard pakketbezorging.
Recent nieuws
- DHL publiceerde sterke Q2 2026-resultaten met een omzet van EUR 22,4 miljard, een omzetgroei van circa 13% op jaarbasis en een EBIT-stijging van ongeveer 30%, wat beter uitviel dan verwacht.
- De vrije kasstroom en marges verbeterden merkbaar in het tweede kwartaal, wat het vertrouwen in de tweede jaarhelft ondersteunt.
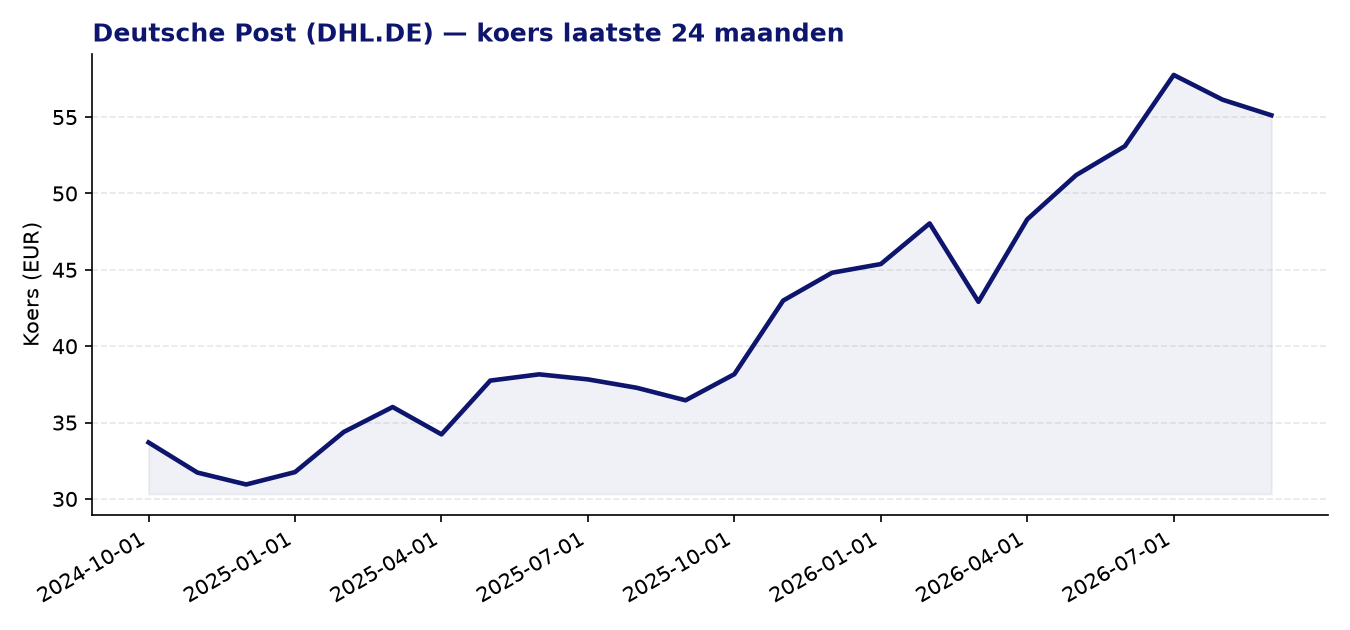
- Het aandeel beweegt zich dicht bij zijn 12-maandshoogste en boekte al meer dan 22% koerswinst (inclusief dividend) sinds begin 2026.
- De groeiende vraag naar gezondheidsgerelateerde logistiek wordt door analisten als een ondersteunende langetermijntrend voor DHL aangehaald.
Sterke punten
- De kwartaalresultaten overtrof de verwachtingen duidelijk: omzet +13% en EBIT +30% op jaarbasis wijzen op hogere netwerkbenutting en operationele hefboomwerking.
- De vrije kasstroom verbeterde scherp in Q2 2026, wat de financiële flexibiliteit van het bedrijf versterkt en ruimte biedt voor aandeelhoudersvergoeding.
- Het momentum is positief: de Z-score van 1,41 over 24 maanden duidt op een bovengemiddelde koersprestatie ten opzichte van historische niveaus.
- Met een forward P/E van 14,5 is de waardering gematigd voor een wereldwijde logistiek leider met bewezen schaalvoordelen.
- Structurele groeidrijvers zoals e-commerce en gezondheidszorglogistiek bieden duurzame vraagondersteuning op lange termijn.
Aandachtspunten en risico’s
- Het gemiddeld analistenkoesd doel van EUR 54,90 ligt licht onder de huidige koers van EUR 55,12, wat betekent dat het verwachte opwaartse potentieel op korte termijn nagenoeg nihil is.
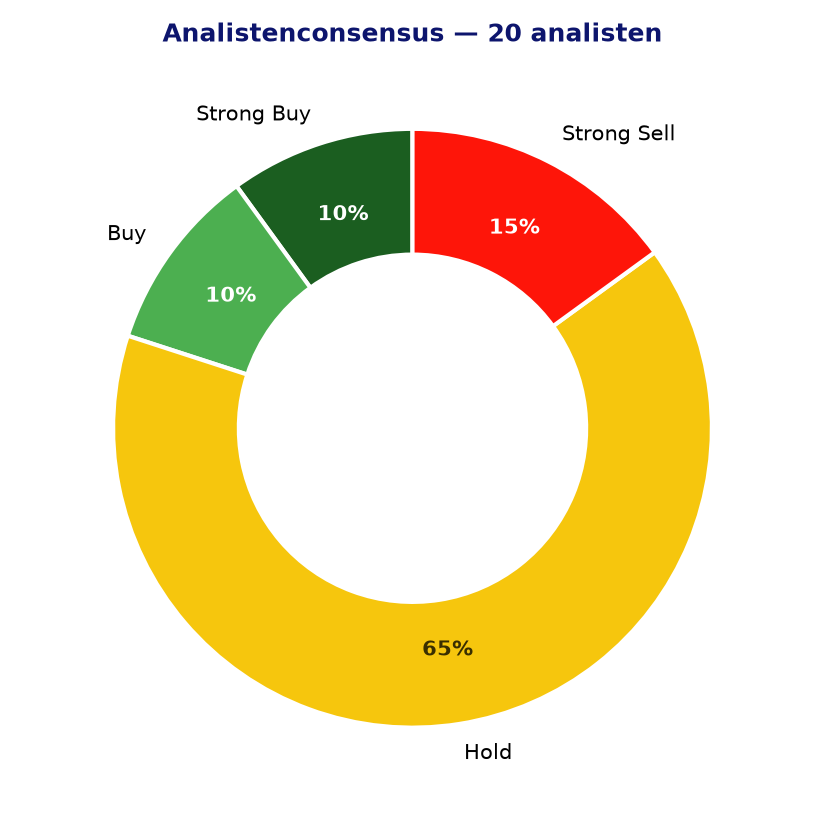
- De consensusrating is overwegend ‘hold’ (13 van 20 analisten), met ook 3 ‘strong sell’-adviezen, wat duidt op een verdeeld beeld onder professionals.
- De PEG-ratio van 2,56 suggereert dat de winstgroei de huidige waardering niet volledig rechtvaardigt, wat het aandeel kwetsbaar maakt bij teleurstellende resultaten.
- De logistieke sector is gevoelig voor macro-economische vertraging, handelsspanningen en stijgende brandstof- en arbeidskosten, risico’s die DHL niet volledig kan afwentelen.
- Het Post & Parcel Germany-segment staat structureel onder druk door de aanhoudende daling van traditioneel briefverkeer, wat een rem zet op de winstbijdrage van dat onderdeel.
Analistenconsensus en koersdoelen
Conclusie
DHL laat solide operationele resultaten zien met duidelijke groei in omzet, marges en kasstroom, ondersteund door gunstige structurele trends in e-commerce en gezondheidslogistiek. De waardering oogt redelijk via de forward P/E, maar het gebrek aan opwaarts koerspotentieel volgens de analistenconsensus en de verdeelde adviezen manen tot voorzichtigheid. Beleggers die reeds in het aandeel zitten, kunnen de verbeterde fundamenten als geruststellend beschouwen, terwijl nieuwe instappers het beperkte kortetermijnpotentieel moeten afwegen tegen de langetermijnkwaliteiten van het bedrijf.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 14-09-2026. Geen beleggingsadvies.