
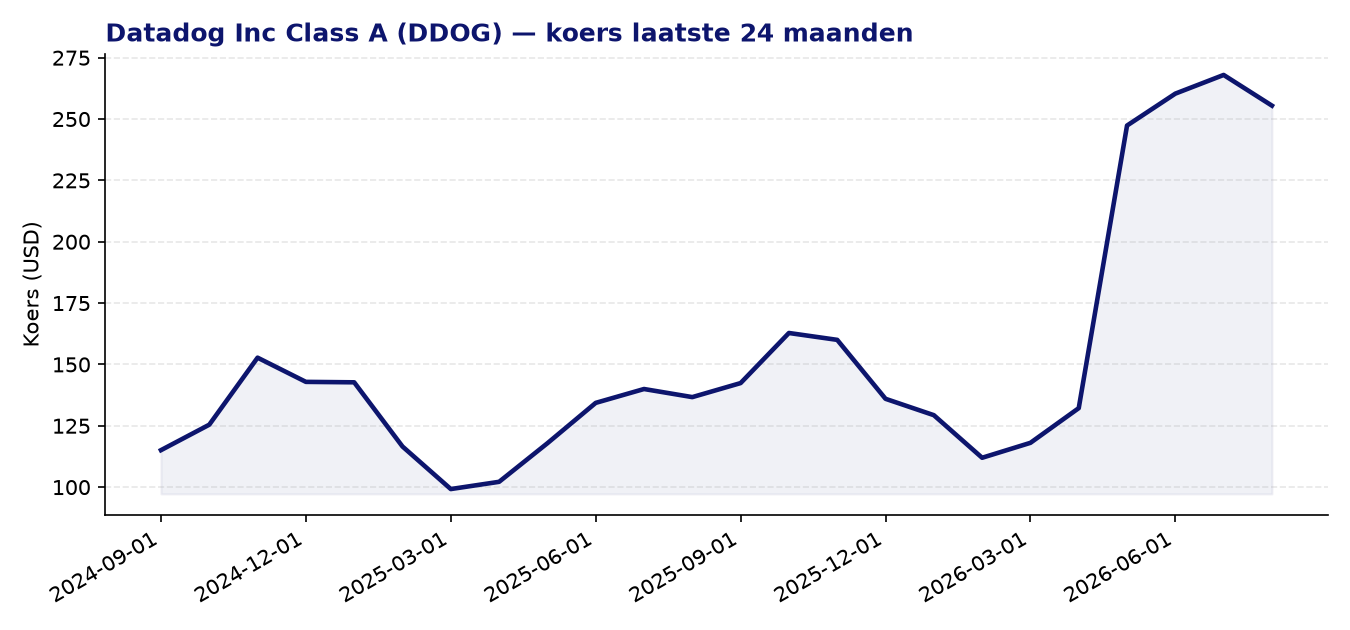
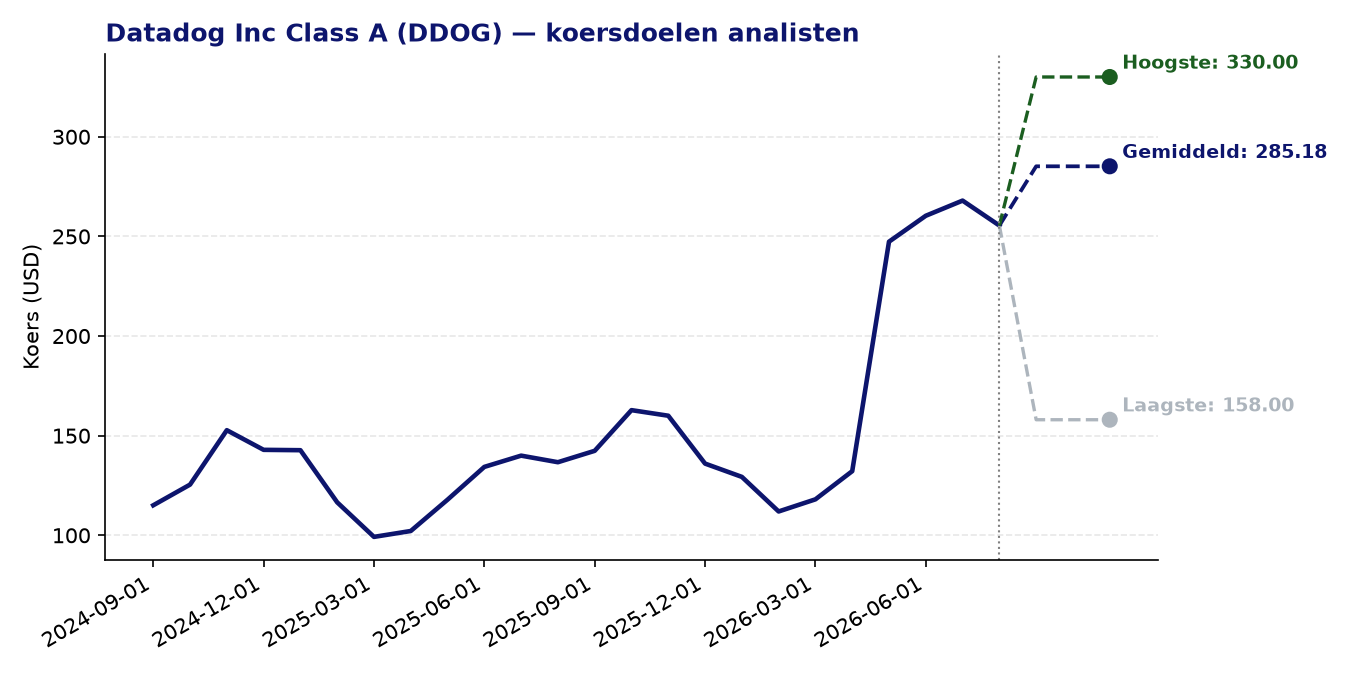
Datadog Inc Class A (DDOG) — huidige koers: 255.46 USD | gemiddeld koersdoel: 285.18 USD | potentieel: +11.6%
Over Datadog Inc Class A
- Datadog biedt een geïntegreerd observability- en beveiligingsplatform voor cloudapplicaties, gericht op zowel bedrijven in de VS als internationaal.
- Het platform omvat monitoring van infrastructuur en applicatieprestaties, logbeheer, netwerkmonitoring en incidentbeheer.
- Datadog heeft ook een groeiend aanbod op het gebied van cloudsecurity, inclusief cloud SIEM, codebescherming en dreigingsbeheer.
- Recentere productlijnen richten zich op AI-toepassingen, zoals LLM observability en een AI-gestuurde SRE-assistent (Bits AI), wat het bedrijf positioneert binnen de opkomende AI-inframarkt.
- Het bedrijf hanteert een gebruiksgebaseerd prijsmodel waarbij klanten betalen voor wat ze daadwerkelijk verbruiken, wat de omzetgroei direct koppelt aan klantactiviteit.
Recent nieuws
- Datadog publiceerde sterke Q2 2026-resultaten met een omzetbeat en verhoogde jaarverwachting naar een middelpunt van 4,46 miljard dollar, ruim boven de analistenconsensus van 4,35 miljard dollar.
- Ondanks de beter dan verwachte cijfers daalde het aandeel met circa 16 à 18%, omdat beleggers teleurgesteld waren over een lichte vertraging in de omzetgroei en het Q3-kwartaaluitzicht als onvoldoende versnelling beschouwden na een voorafgaande rally van 94%.
- Het aandeel brak technisch door zijn 50-daags voortschrijdend gemiddelde, wat aanvullende verkoopdruk uitlokte en de koers in technisch onrustiger vaarwater bracht.
- Eerder in juli werd Datadog door Zacks opgewaardeerd naar ‘Strong Buy’, gedreven door opwaartse bijstellingen van winstverwachtingen door analisten.
Sterke punten
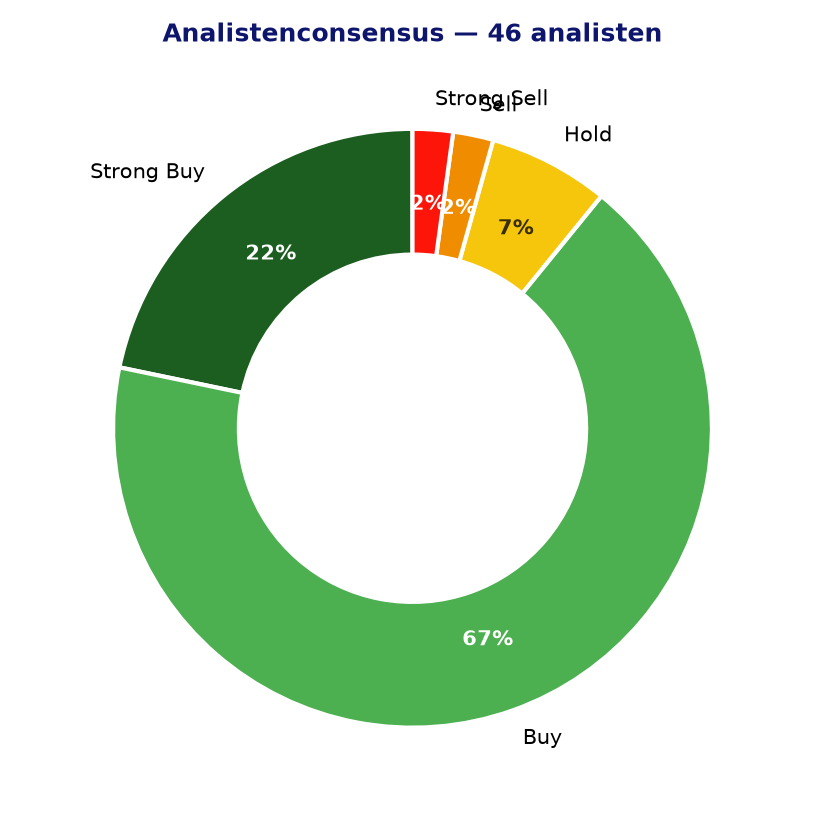
- De analistengemeenschap blijft overwegend positief: 41 van de 46 gevolgde analisten hanteren een koop- of sterke koopadvies, met een gemiddeld koersdoel dat een upside van circa 11,6% impliceert ten opzichte van de huidige koers.
- Het bedrijf verhoogde zijn eigen omzetprognose voor heel 2026 fors, wat de betrouwbaarheid van het management en de zichtbaarheid van terugkerende inkomsten onderstreept.
- De Z-score voor momentum over 24 maanden bedraagt 2,08, wat duidt op aanhoudend relatief sterk koersmomentum over de langere termijn.
- De PEG-ratio van 1,57 suggereert dat de premiumwaardering gedeeltelijk wordt gedragen door de verwachte winstgroei, waardoor het minder uitgesproken duur oogt dan de kale P/E-ratio doet vermoeden.
- Datadog profiteert van seculiere groeitrends rond cloudmigratie en AI-infrastructuur, en het uitbreidende productportfolio vergroot de potentiële omzet per klant (land-and-expand model).
Aandachtspunten en risico’s
- De trailing P/E van ruim 500 en zelfs de forward P/E van 86 liggen ver boven sectorgemiddelden, wat het aandeel kwetsbaar maakt voor elke tegenvallende groeiverwachting of rentestijging.
- De koersreactie na de Q2-resultaten illustreert het risico van ‘perfectie ingeprijsd’: zelfs bij een earnings beat en verhoogde guidance kan het aandeel scherp corrigeren als de groeiversnelling uitblijft.
- De EPS-groei van 15,8% staat in schril contrast met de hoge waarderingsmultiples, wat betekent dat de markt nog jarenlang robuuste winstgroei verdisconteert zonder veel foutmarge.
- Het gebruiksgebaseerde prijsmodel maakt inkomsten conjunctuurgevoelig: als klanten clouduitgaven terugschroeven, voelt Datadog dat relatief snel in de topline.
- Het laagste analistenkoersdoel bedraagt 158 dollar, wat een neerwaarts risico van circa 38% weergeeft ten opzichte van de huidige koers en de brede range in analistenmeningen aangeeft.
Analistenconsensus en koersdoelen
Conclusie
Datadog is een operationeel sterk bedrijf dat consistent bovenaan de sectorverwachtingen presteert en zijn omzetoutlook opwaarts bijstelt, gesteund door een breed en groeiend productportfolio in cloudmonitoring en AI-infrastructuur. De waardering blijft echter uitzonderlijk hoog, en de scherpe koersdaling na een kwalitatief sterke kwartaalrapportage laat zien hoe weinig ruimte er is voor zelfs de kleinste teleurstelling. Beleggers die interesse hebben in het aandeel, doen er goed aan de verhouding tussen de verwachte groeiversnelling en de huidige prijsstelling zorgvuldig af te wegen.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 17-08-2026). Geen beleggingsadvies.