
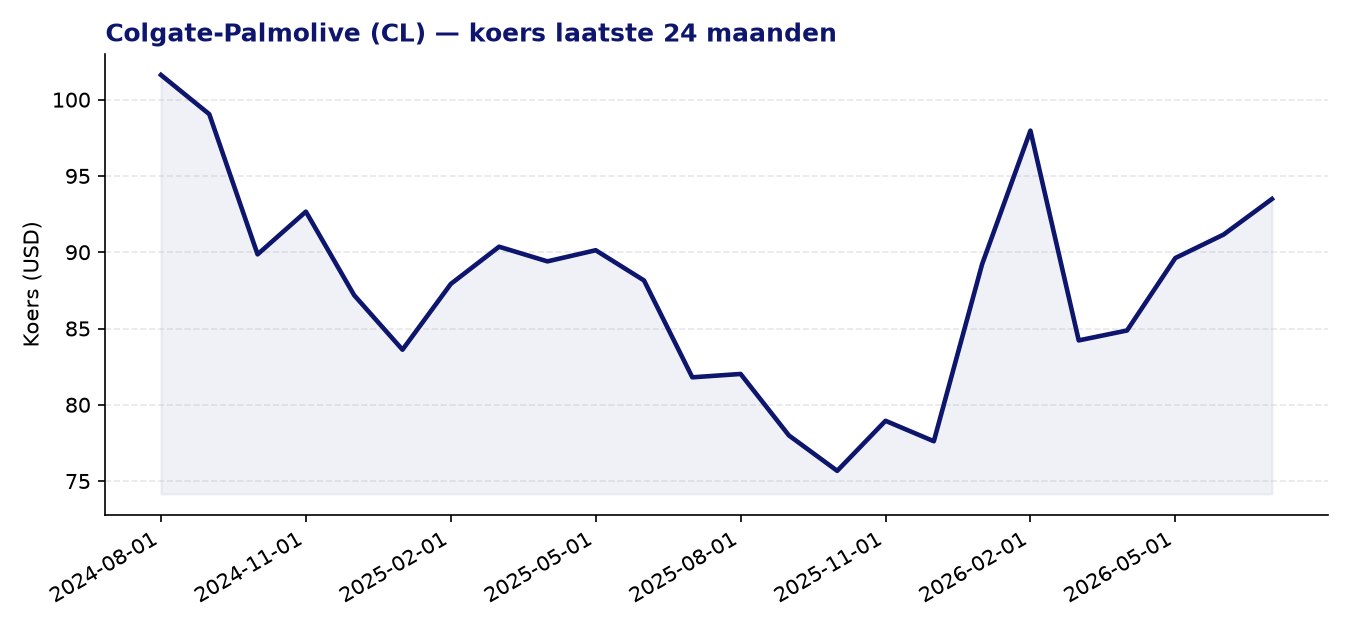
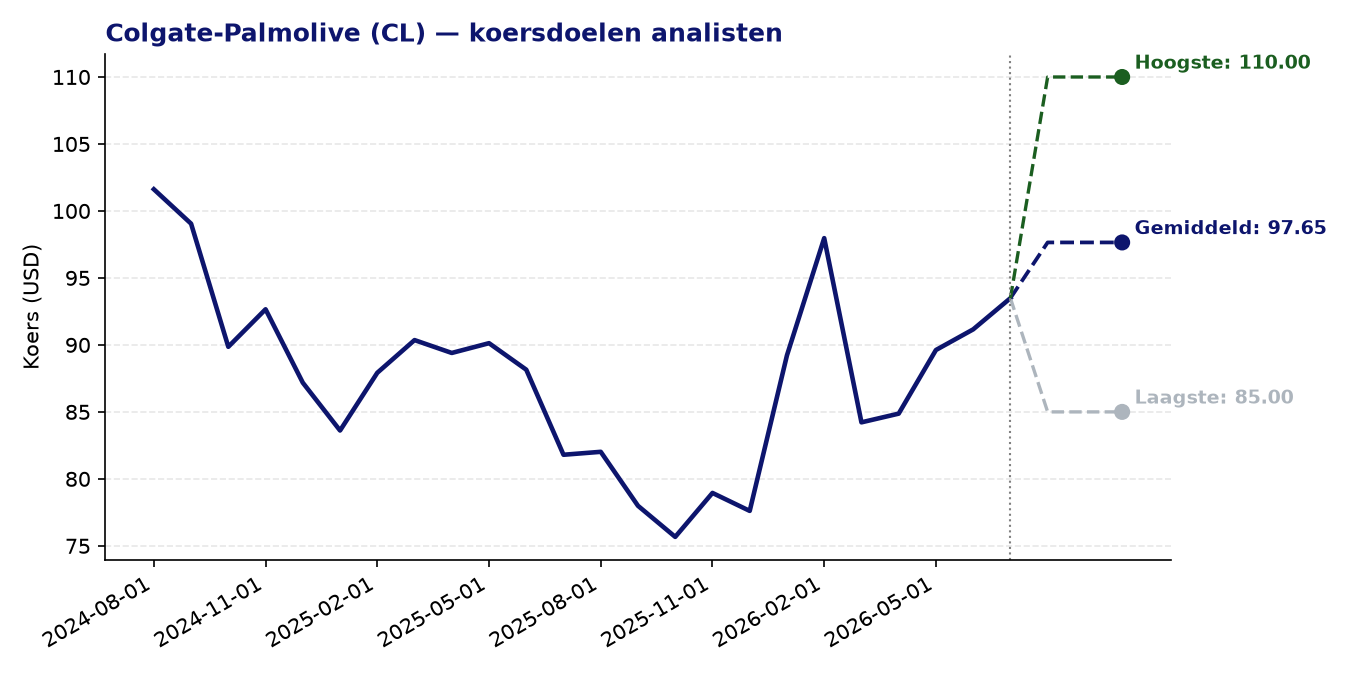
Colgate-Palmolive (CL) — huidige koers: 93.49 USD | gemiddeld koersdoel: 97.65 USD | potentieel: +4.4%
Over Colgate-Palmolive
- Colgate-Palmolive is een Amerikaans consumptiegoederenbedrijf dat actief is in meer dan 200 landen en territoria.
- Het bedrijf opereert via twee segmenten: Oral, Personal and Home Care (tandpasta, zeep, shampoo, wasmiddelen e.d.) en Pet Nutrition (dierenvoeding onder het merk Hill’s).
- Bekende merknamen zijn onder meer Colgate, Palmolive en Darlie, met een sterke positie in opkomende markten zoals Latijns-Amerika en Azië-Pacific.
- Het defensieve karakter van de productcategorieën zorgt voor een relatief stabiele vraag, ongeacht de economische conjunctuur.
Recent nieuws
- In het eerste kwartaal van boekjaar 2026 boekte Colgate-Palmolive solide groei in zowel organische omzet als winst per aandeel, gedreven door sterke prestaties in opkomende markten, met name Azië-Pacific en Latijns-Amerika. Het bedrijf verhoogde bovendien zijn outlook voor het volledige jaar.
- Analisten van Simply Wall St schatten het aandeel circa 8% ondergewaardeerd op basis van het verhaal rond margeverbeteringen, na recente koersbewegingen.
- Argus Research handhaafde recent zijn Hold-rating op het aandeel bij een koers van circa 87,80 USD, wat wijst op een afwachtende houding bij dat analistenhuis.
Sterke punten
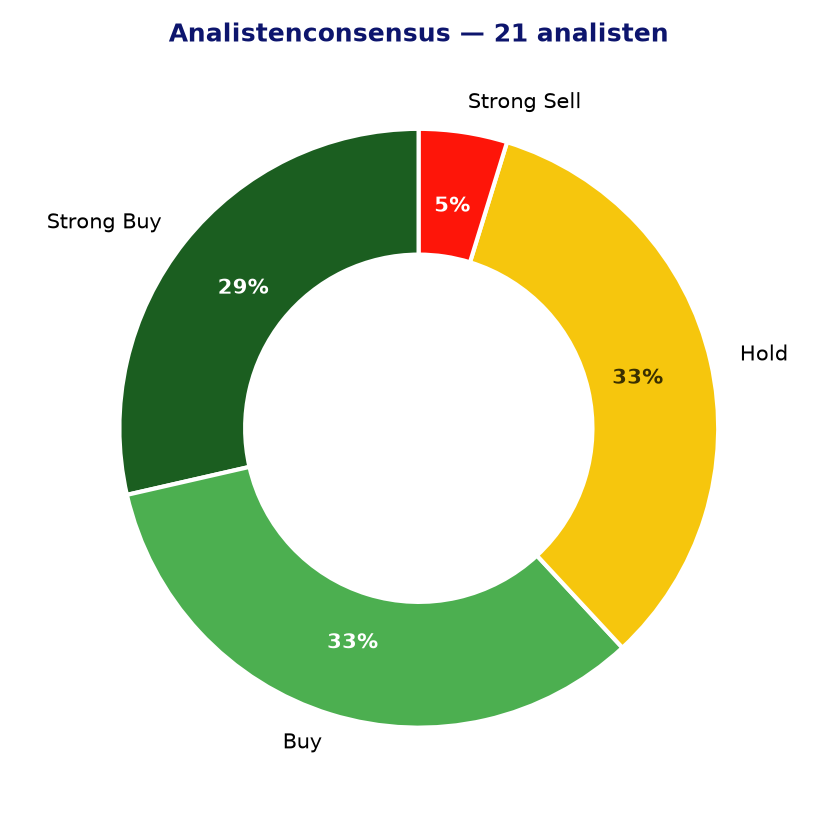
- De analistenconsensus is overwegend constructief: van de 21 analisten raden er 13 het aandeel aan als buy of strong buy, met geen enkele sell-aanbeveling (op één strong sell na).
- Het gemiddelde koersdoel van 97,65 USD vertegenwoordigt een bescheiden upside van 4,4% ten opzichte van de huidige koers; het hoogste koersdoel bedraagt zelfs 110 USD.
- Het momentum is positief: de Z-score over 24 maanden staat op 1,18, wat duidt op een bovengemiddelde koersprestatie ten opzichte van het historisch gemiddelde.
- De forward P/E van 23,07 ligt aanzienlijk lager dan de huidige P/E van 35,96, wat suggereert dat analisten verwachten dat de winstgevendheid de komende periode merkbaar verbetert.
- De sterke positie in groeimarkten en de defensieve aard van de productportefeuille bieden enige bescherming in economisch onzekere tijden.
Aandachtspunten en risico’s
- De huidige koers-winstverhouding van bijna 36 is aan de hoge kant voor een volwassen consumptiegoederenbedrijf, wat het aandeel kwetsbaar maakt voor teleurstellingen.
- De EPS-groei is recentelijk licht negatief (-0,06), wat de premiumwaardering moeilijker te rechtvaardigen maakt zolang de winstgroei niet structureel aantrekt.
- De PEG-ratio van 1,64 wijst erop dat de groei die ingeprijsd zit niet goedkoop is; beleggers betalen dus een opslag voor verwachte, maar nog te realiseren winstverbetering.
- De bandbreedte tussen het laagste (85 USD) en hoogste koersdoel (110 USD) is relatief groot, wat aangeeft dat analisten onderling sterk van mening verschillen over de vooruitzichten.
- Valutaschommelingen vormen een structureel risico gezien de omvangrijke blootstelling aan opkomende markten, waar wisselkoersen volatiel kunnen zijn.
Analistenconsensus en koersdoelen
Conclusie
Colgate-Palmolive is een kwalitatief hoogstaand defensief bedrijf met sterke merken, brede internationale spreiding en een positieve momentum-indicator. De recente kwartaalcijfers en verhoogde outlook stemmen hoopvol, maar de relatief hoge waardering in combinatie met een licht negatieve EPS-groei vragen om enige voorzichtigheid. Beleggers die stabiliteit en een bescheiden upside zoeken, vinden hier een herkenbare naam, al is er weinig ruimte voor tegenvallende resultaten.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 30-07-2026). Geen beleggingsadvies.