
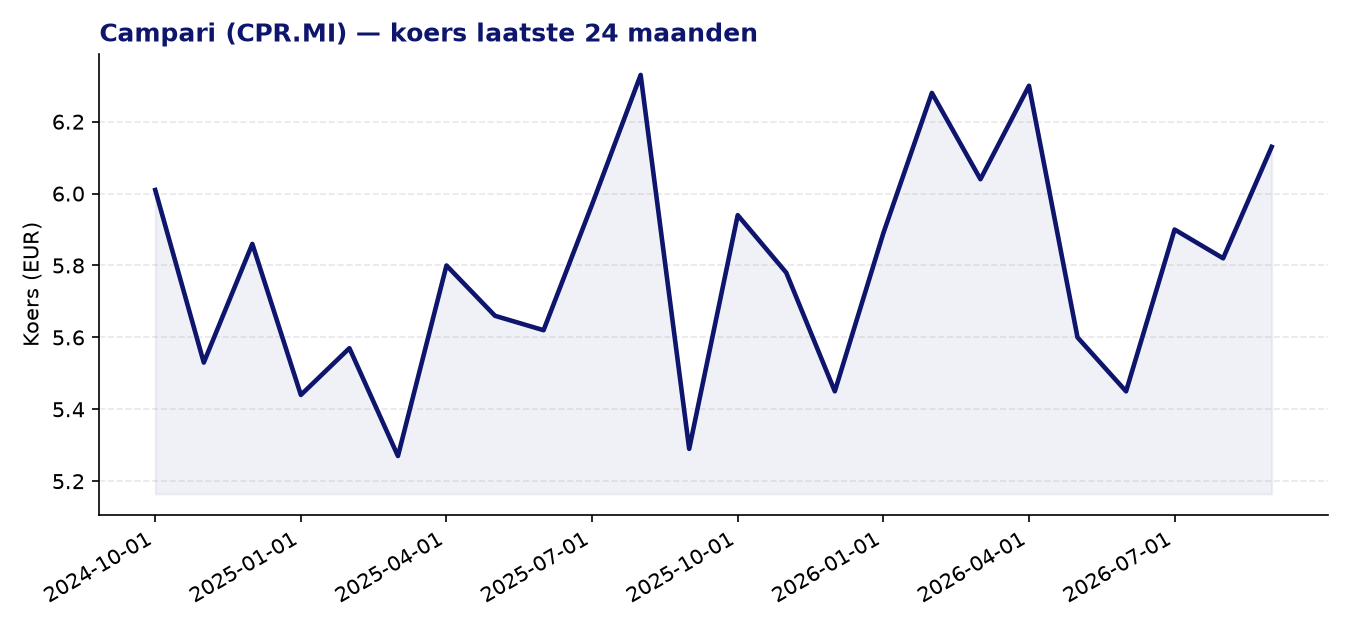
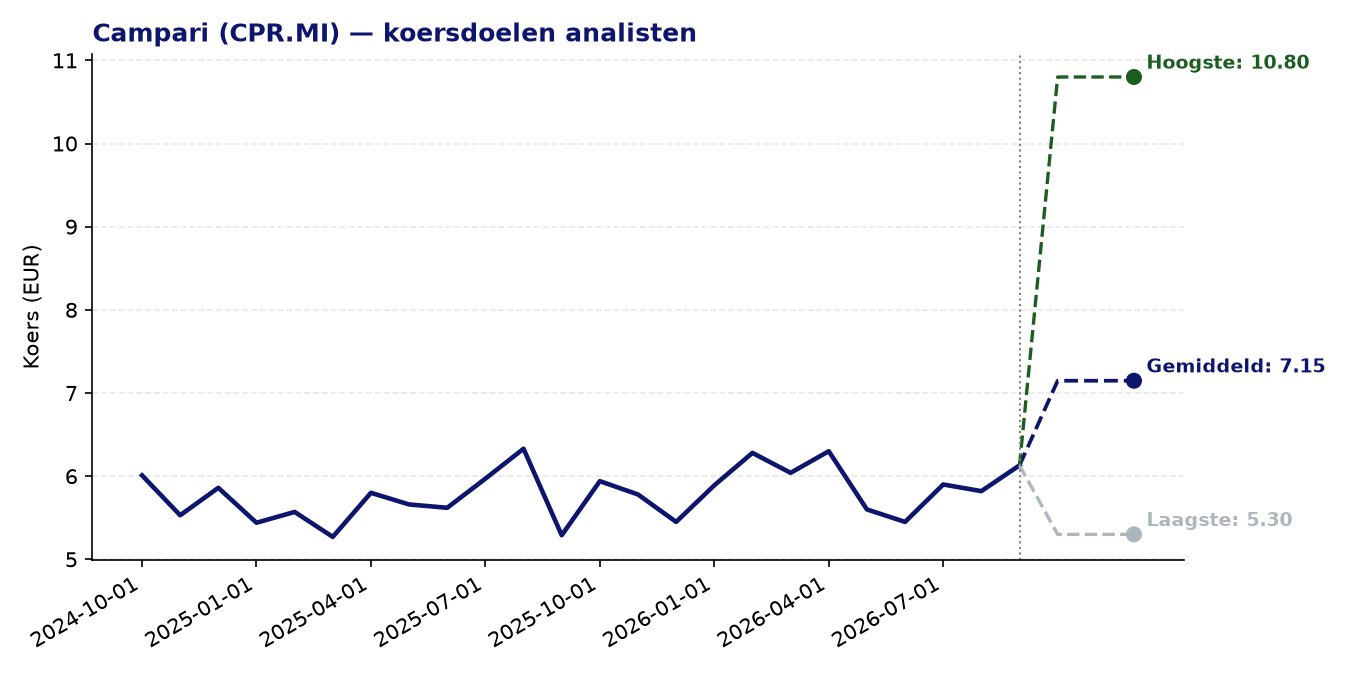
Campari (CPR.MI) — FTSE MIB | huidige koers: 6.02 EUR | gemiddeld koersdoel: 7.15 EUR | potentieel: +18.8%
Over Campari
- Campari is een Italiaans-Nederlandse drankengroep die wereldwijd een uitgebreid portfolio van alcoholische en niet-alcoholische dranken aanbiedt.
- De groep is sterk vertegenwoordigd in het apéritifsegment met iconische merken als Aperol, Campari en Grand Marnier, aangevuld met whisky (Wild Turkey, The GlenGrant), rum (Appleton Estate, Wray & Nephew) en agave-spirits (Espolòn).
- Campari is actief in de Amerika’s, Europa, het Midden-Oosten, Afrika en Azië-Pacific, met een groeiend premiumsegment als strategische pijler.
- Naast sterke eigen merken heeft de groep via overnames zijn portfolio uitgebreid met namen als Courvoisier (cognac), Champagne Lallier en SKYY Vodka.
Recent nieuws
- Over het eerste halfjaar van 2026 boekte Campari een organische omzetgroei van 2,7% en een aangepaste EBIT-groei van 8,5%; alle merkhuizen groeiden, behalve whisky en rum, dat 6% terugviel door categoriedruk op de Amerikaanse markt.
- Bank of America verhoogde zijn aanbeveling van Neutraal naar Koop en stelde het koersdoel bij van 7,00 naar 7,60 EUR; ook Deutsche Bank schroefde zijn doel op van 6,20 naar 7,10 EUR en upgradet naar Koop.
- Het aandeel reageerde gematigd op de halfjaarcijfers en sloot begin september rond 5,72 EUR, wat aangeeft dat beleggers de waardering kritisch blijven afwegen ten opzichte van de groeivooruitzichten.
- De sterke resultaten over 2025, gepresenteerd in februari 2026, bevestigden een trend van omzetgroei en margeuitbreiding, die als fundament dient voor het lopende boekjaar.
Sterke punten
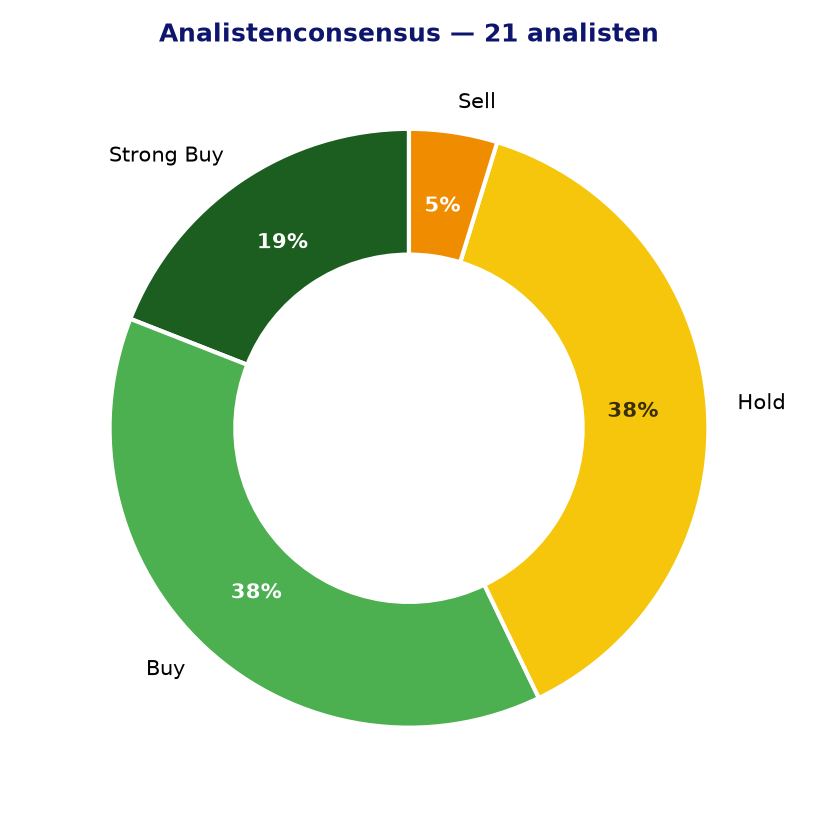
- Het gemiddelde analistendoel van 7,15 EUR vertegenwoordigt een opwaarts potentieel van bijna 19% ten opzichte van de huidige koers van 6,02 EUR, terwijl 12 van de 21 volgende analisten een koop- of sterke-koopaanbeveling hanteren.
- De Z-score voor koersmomentum over 24 maanden bedraagt 1,23, wat duidt op een positief relatief momentum zonder oververhitting.
- De forward P/E van 17,15 ligt beduidend lager dan de huidige koers-winstverhouding van 26,17, wat suggereert dat analisten verwachten dat de winst de komende periode meaningful zal herstellen.
- Het apéritifsegment – met Aperol als vlaggenschip – blijft een motor van brede groei en profiteert van de aanhoudende populariteit van de aperitifcultuur in Europa en de Verenigde Staten.
- Meerdere grote zakenbanken verhoogden recent hun koersdoelen en ratings, wat duidt op toenemend vertrouwen in de operationele richting van de groep.
Aandachtspunten en risico’s
- De huidige P/E van 26,17 en een PEG-ratio van 1,51 wijzen op een geen goedkope waardering, zeker gezien de recente negatieve EPS-groei van -0,37.
- Het whisky- en rumsegment staat onder druk, met een omzetdaling van 6% in de eerste helft van 2026 door uitdagende categoriedynamiek op de Amerikaanse markt, een van de belangrijkste afzetmarkten.
- Margedruk blijft een terugkerend aandachtspunt: berichten over aanhoudende druk op verkoop en marges zorgden meermaals voor koersdalingen, wat de kwetsbaarheid van de winstgevendheid illustreert.
- De bandbreedte tussen het laagste (5,30 EUR) en hoogste (10,80 EUR) analistendoel is uitzonderlijk groot, wat de onzekerheid over de langetermijnwaardering benadrukt.
- Als premiumdrankenproducent is Campari gevoelig voor conjuncturele terugval, veranderende consumentenvoorkeuren en mogelijke volumedruk door verdere prijsstijgingen of gezondheidsgerichte regulering.
Analistenconsensus en koersdoelen
Conclusie
Campari combineert een sterk merkportfolio in het groeiende apéritifsegment met een recent aangetrokken analistensentiment en een potentiële koersupside van bijna 19%. Daar tegenover staan een nog altijd stevige waardering, druk op het whisky- en rumsegment en een negatieve EPS-groei over de afgelopen periode. Wie in Campari belegt, wedt op winstherstel en verdere internationale groei van iconische merken, maar dient rekening te houden met de bredere sectorgevoeligheid en de huidige margeuitdagingen.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 05-10-2026. Geen beleggingsadvies.