
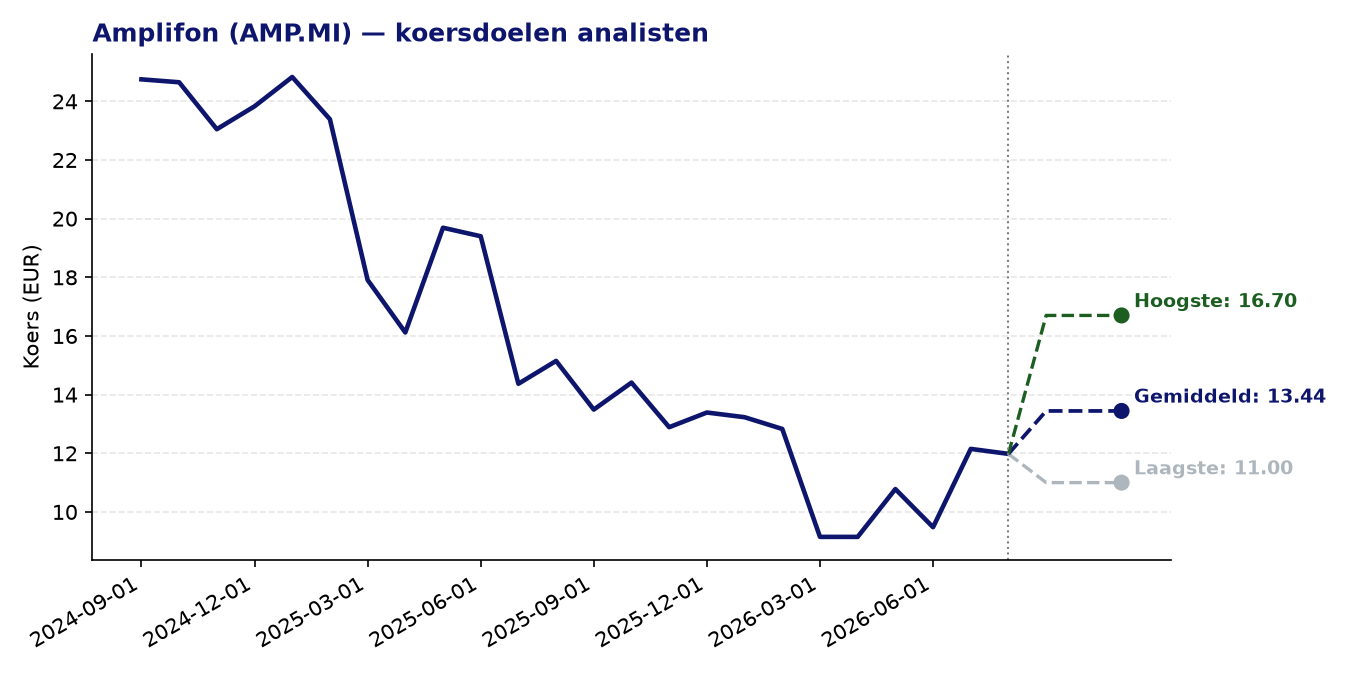
Amplifon (AMP.MI) — FTSE MIB | huidige koers: 11.98 EUR | gemiddeld koersdoel: 13.44 EUR | potentieel: +12.2%
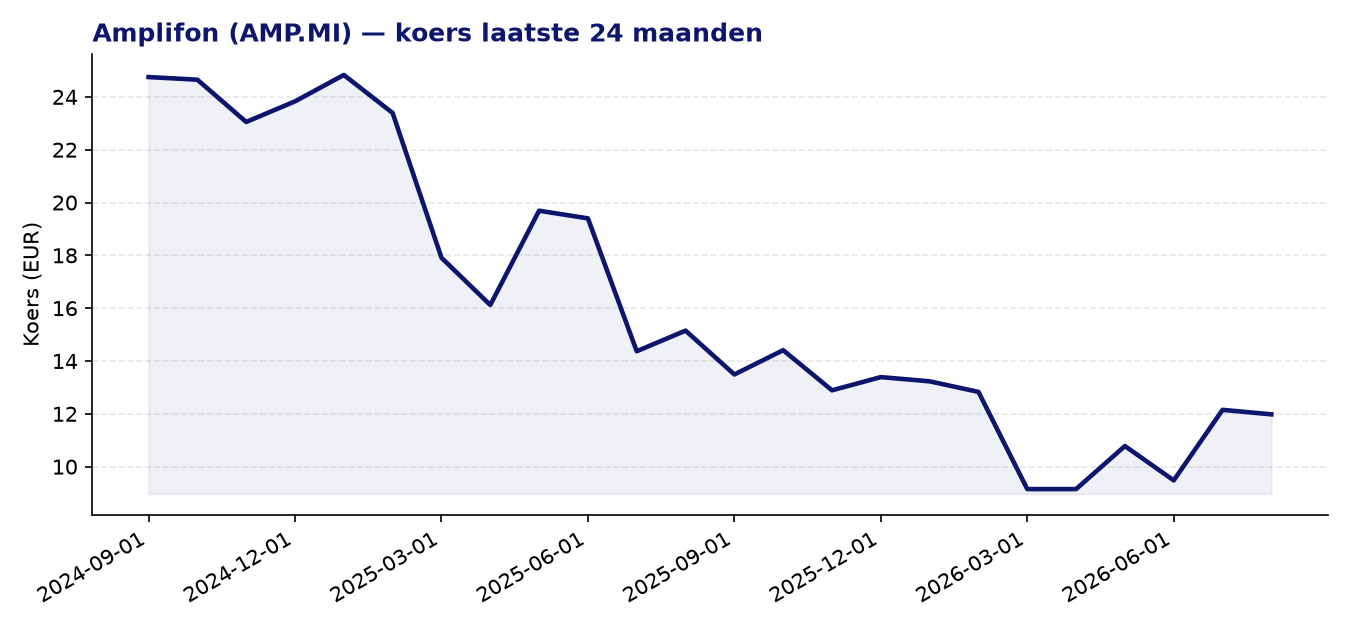
Over Amplifon
- Amplifon is wereldwijd marktleider in de distributie van hoorhulpmiddelen en audiologische zorg, actief in Europa, het Midden-Oosten, Afrika, Noord- en Zuid-Amerika en Azië-Pacific.
- Het bedrijf biedt via het Ampli-care platform een geïntegreerde audiologische zorgervaring aan, aangevuld met een smartphone-app waarmee gebruikers hun hoorapparaat in real-time kunnen bedienen.
- Amplifon verkoopt eigen hooroplossingen onder de merknamen Ampli-power en Ampli-mini, naast op maat gemaakte producten.
- Het bedrijf werd in 1950 opgericht in Milaan en is uitgegroeid tot een internationale keten met een sterk gedecentraliseerd retailnetwerk.
Recent nieuws
- In de eerste helft van 2026 boekte Amplifon een organische omzetgroei van 4,7% in het tweede kwartaal, wat wijst op een aanhoudend herstel van de vraag naar hoorhulpmiddelen.
- De aangepaste EBITDA-marge verbeterde met 90 basispunten op jaarbasis, wat duidt op een voortgaande operationele efficiëntiewinst.
- Het management handhaafde de jaarguidance voor een organische groei van meer dan 3%, wat getuigt van vertrouwen in de resterende kwartalen van 2026.
Sterke punten
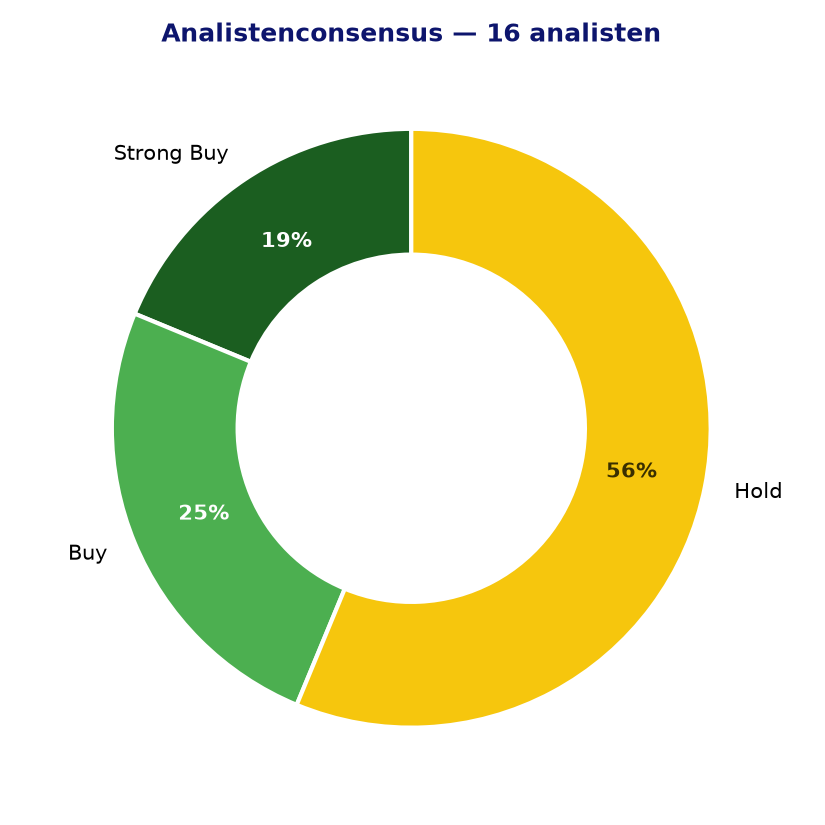
- Van de 16 analistenraadgevingen zijn er 7 positief (3 strong buy, 4 buy) en geen enkele negatief, wat wijst op een breed gedragen vertrouwen in het aandeel.
- Het gemiddelde koersdoel van 13,44 EUR impliceert een opwaarts potentieel van ruim 12% ten opzichte van de huidige koers van 11,98 EUR.
- De Z-score voor momentum bedraagt 2,12 over 24 maanden, wat aangeeft dat het aandeel relatief sterk gepresteerd heeft ten opzichte van zijn historisch gemiddelde.
- De PEG-ratio van 0,46 suggereert dat de verwachte winstgroei momenteel niet volledig ingeprijsd is, wat de waardering relatief aantrekkelijk maakt op groeigebaseerde maatstaven.
- Amplifon opereert in een structureel groeiende markt: de vergrijzing van de Europese bevolking zorgt voor een toenemende vraag naar audiologische zorg op lange termijn.
Aandachtspunten en risico’s
- De huidige koers-winstverhouding van 38,66 is aan de hoge kant voor een zorgdistributeur, al tempert de forward P/E van 13,61 dit beeld aanzienlijk als de verwachte winstgroei zich materialiseert.
- De EPS-groei is met 0,09 momenteel bescheiden, wat de hoge historische waardering minder makkelijk te rechtvaardigen maakt in de ogen van waarderingsgerichte beleggers.
- Negen van de zestien analisten geven een hold-advies, wat aangeeft dat een significante groep de huidige koers al redelijk volledig gewaardeerd acht.
- Het laagste analistenkoersdoel van 11,00 EUR ligt onder de huidige koers, wat illustreert dat er ook een neerwaarts scenario reëel wordt geacht.
- De hoorzorgsector is gevoelig voor vergoedingsbeleid van zorgverzekeraars en overheden; wijzigingen in terugbetalingsregelingen kunnen druk zetten op volumes en marges.
Analistenconsensus en koersdoelen
Conclusie
Amplifon combineert een sterke marktpositie in een structureel groeiende sector met verbeterende marges en een constructief analistensentiment. Tegelijkertijd is de historische waardering niet goedkoop en blijft de winstgroei op korte termijn beperkt, wat voorzichtigheid rechtvaardigt. Het aandeel biedt op basis van de kerncijfers een interessant profiel voor de geduldige belegger die vertrouwen heeft in de demografische rugwind, maar de risico’s rond waardering en sectorregulering verdienen aandacht.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 31-08-2026. Geen beleggingsadvies.