
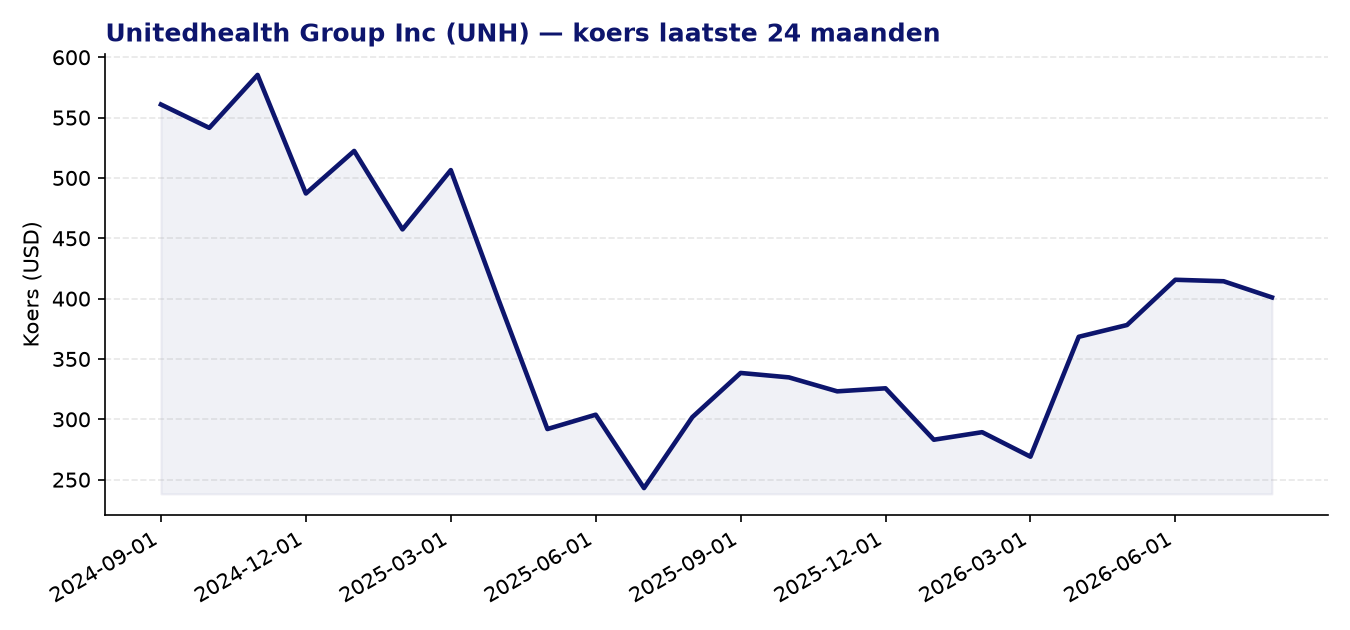
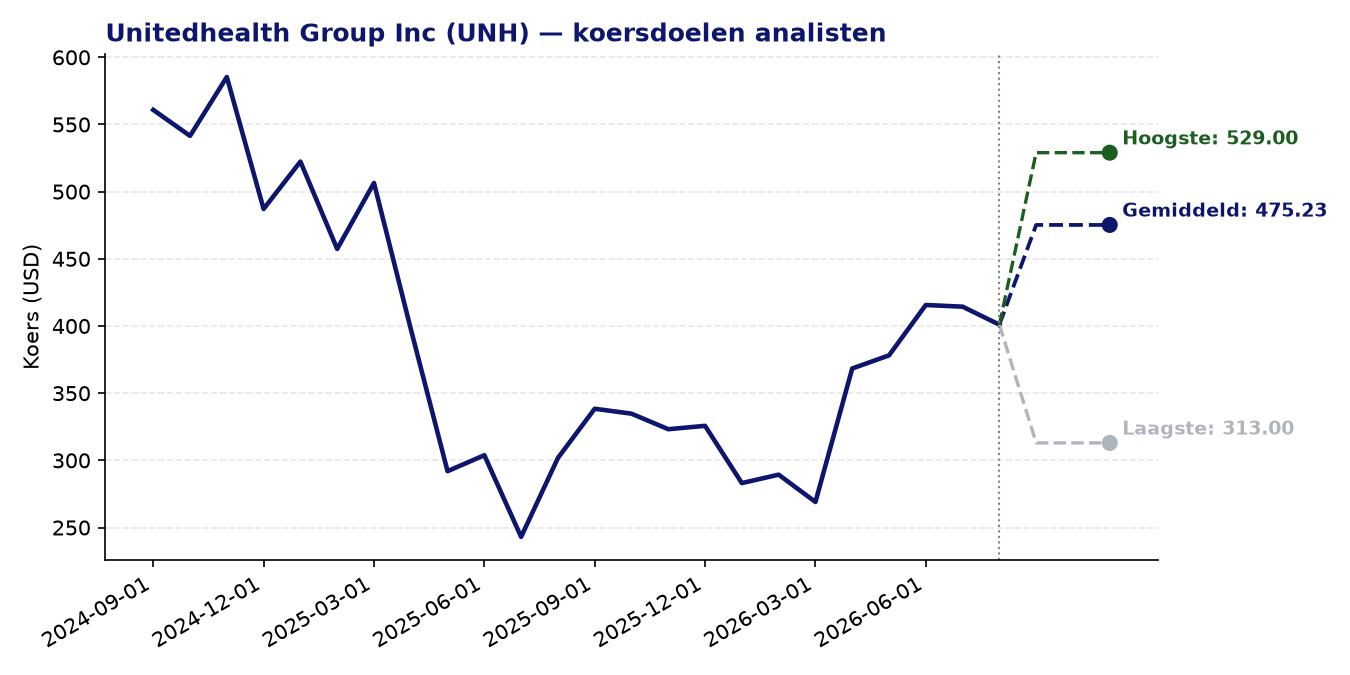
Unitedhealth Group Inc (UNH) — huidige koers: 401.01 USD | gemiddeld koersdoel: 475.23 USD | potentieel: +18.5%
Over Unitedhealth Group Inc
- UnitedHealth Group is een van de grootste zorgconglomeraten ter wereld, actief in zowel ziektekostenverzekeringen als gezondheidsdiensten.
- Via de divisie UnitedHealthcare biedt het bedrijf verzekeringsplannen aan particulieren, werkgevers en overheidsprogramma’s zoals Medicare en Medicaid.
- De Optum-divisies (Optum Health, Optum Insight en Optum Rx) leveren zorgverlening, data-analyticsdiensten, softwareoplossingen en farmaciebeheer.
- Het bedrijf bedient zowel de private als publieke sector in de Verenigde Staten en heeft ook internationale activiteiten.
Recent nieuws
- In het tweede kwartaal van 2026 presteerde UnitedHealth sterk boven verwachting: de gecorrigeerde winst per aandeel van 6,38 dollar lag ruim 30% hoger dan de analistenconsensus, terwijl de operationele winst met 55% jaar-op-jaar steeg tot 8 miljard dollar.
- Op basis van die sterke resultaten verhoogde het management de winstverwachting voor heel 2026 naar 19,50–20,00 dollar per aandeel, ruim boven de toenmalige consensus van 18,37 dollar.
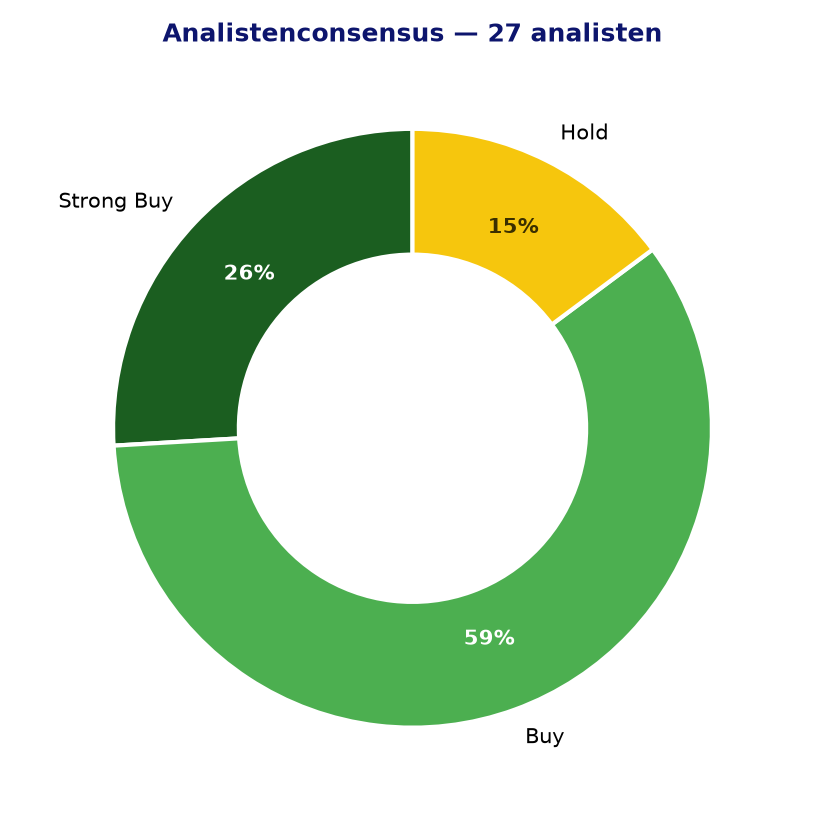
- Ratingbureau Zacks verhoogde zijn aanbeveling naar ‘Strong Buy’ (rang 1), ingegeven door de opwaartse bijstellingen in winstramingen, wat wijst op groeiend vertrouwen bij analisten.
- Het aandeel noteert eind augustus 2026 rond de 395–400 dollar, terwijl beleggers de kwartaalresultaten en de verhoogde jaarverwachting verder verwerken.
Sterke punten
- De analistenconsensus is opvallend constructief: 23 van de 27 volgende analisten hebben een koop- of sterke koopadvies uitstaan, zonder enige verkoopadvies.
- Het gemiddelde koersdoel van 475 dollar impliceert een potentiële opwaartse ruimte van circa 18,5% ten opzichte van de huidige koers.
- De Z-score voor momentum bedraagt 1,56, wat een positief prijsmomentum over de voorbije 24 maanden weerspiegelt.
- De forward P/E van 17,87 en een PEG-ratio van 1,22 suggereren een redelijke waardering rekening houdend met de verwachte winstgroei.
- De indrukwekkende winstverbetering in Q2 2026 – met een forse stijging van de operationele winst en verhoogde jaarguidance – duidt op een herstel dat sneller verloopt dan verwacht.
Aandachtspunten en risico’s
- De huidige koers-winstverhouding van 25,51 is niet goedkoop voor een zorgverzekeraar, en de EPS-groei over de meest recente periode (0,61) was beperkt, wat de historische waardering minder goed ondersteunt.
- Het verschil tussen het laagste (313 dollar) en hoogste (529 dollar) koersdoel bij analisten is aanzienlijk, wat wijst op grote onzekerheid over de toekomstige ontwikkeling.
- UnitedHealth opereert in een zwaar gereguleerde sector: beleidswijzigingen rond Medicare, Medicaid of de Affordable Care Act kunnen de winstgevendheid snel beïnvloeden.
- Het bedrijf heeft het afgelopen jaar te kampen gehad met reputatieschade en verhoogde claimlast, waarvan het herstel nog niet volledig is bevestigd over meerdere kwartalen.
- De sterke koersstijging na de Q2-resultaten maakt het instapmoment minder evident voor nieuwe beleggers die de opwaartse beweging deels gemist hebben.
Analistenconsensus en koersdoelen
Conclusie
UnitedHealth Group laat met de Q2 2026-resultaten een duidelijke versnelling in het winstherstel zien, bevestigd door een verhoogde jaarverwachting en brede analistensupport. De waardering oogt op basis van forward-cijfers en PEG redelijk, al blijft de sector gevoelig voor regelgevings- en beleidsrisico’s. Beleggers die overwegen in te stappen, doen er goed aan de duurzaamheid van het winstherstel over meerdere kwartalen te volgen alvorens een positie in te nemen.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 27-08-2026). Geen beleggingsadvies.