
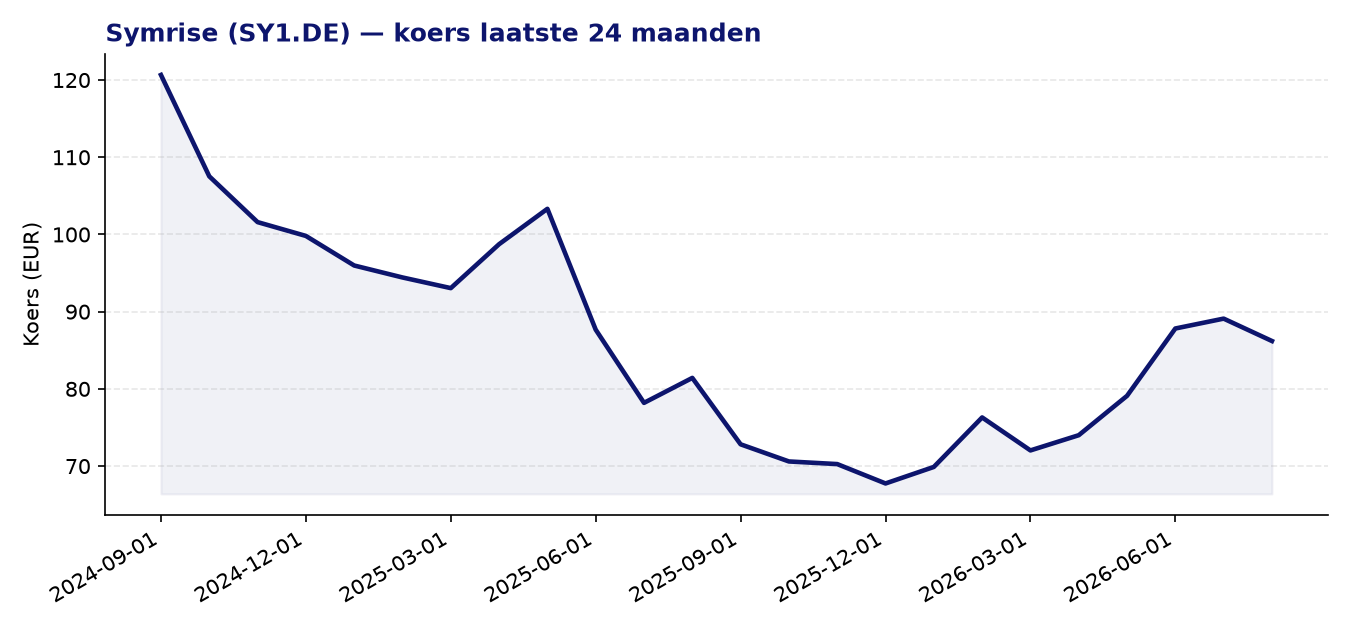
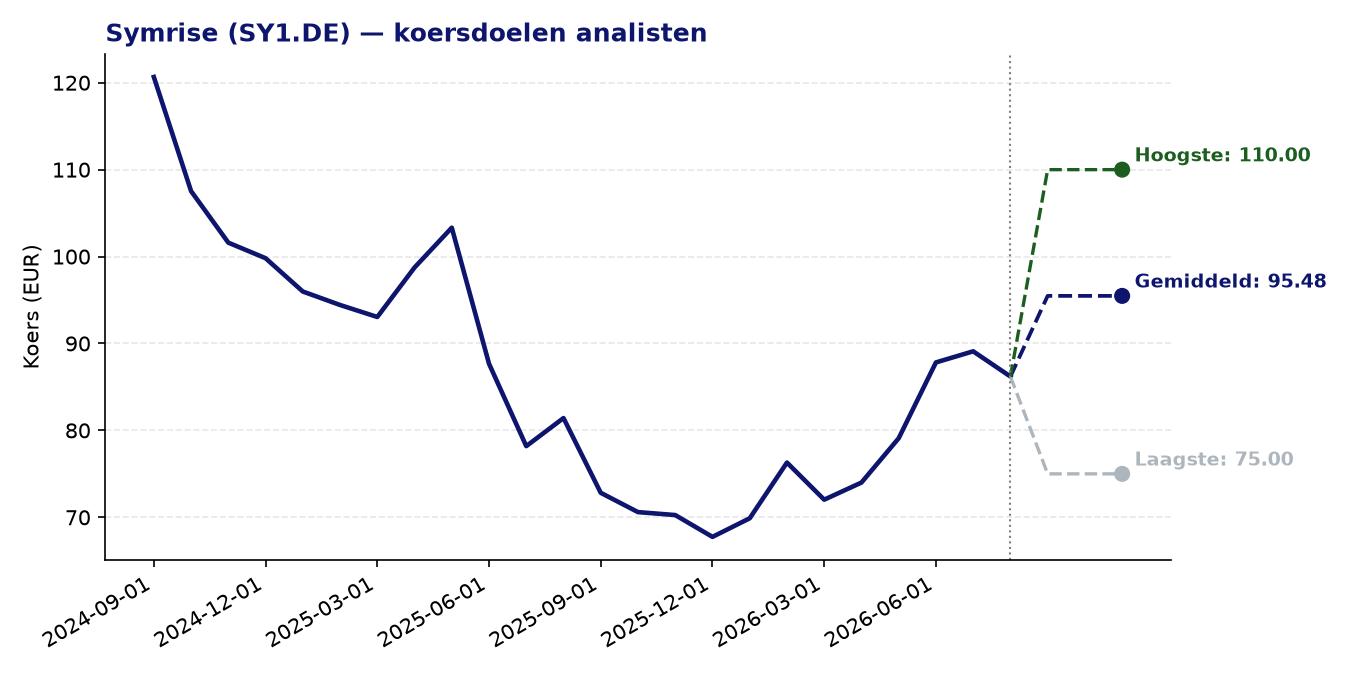
Symrise (SY1.DE) — DAX 40 | huidige koers: 86.20 EUR | gemiddeld koersdoel: 95.48 EUR | potentieel: +10.8%
Over Symrise
- Symrise AG is een wereldwijde leverancier van geuren, smaakstoffen, cosmetische grondstoffen en functionele ingrediënten, actief in meer dan 100 landen.
- Het bedrijf is opgedeeld in twee segmenten: ‘Taste, Nutrition & Health’ (voedings- en drankingrediënten) en ‘Scent & Care’ (parfums en cosmetica).
- Binnen het voedingssegment levert Symrise smaken en ingrediënten voor een breed scala aan producten, van chocolade en zuivel tot plantaardige alternatieven en ontbijtgranen.
- Het bedrijf richt zich sterk op natuurlijke en duurzame ingrediënten, wat aansluit bij de groeiende vraag naar clean-label producten bij grote voedingsproducenten.
- Symrise is genoteerd aan de Frankfurt Stock Exchange en maakt deel uit van de DAX 40-index.
Recent nieuws
- Uit de earnings call over het eerste kwartaal van 2026 bleek dat de organische omzetgroei licht negatief uitkwam (-0,4% jaar-op-jaar), maar dit presteerde beter dan de aanvankelijke interne verwachtingen gezien de zwakke macro-economische omgeving.
- Het management handhaafde de volledige jaarguidance voor 2026, met een verwachte organische omzetgroei van 2% tot 4%, wat duidt op toenemend vertrouwen in herstel gedurende het jaar.
- De Q4 2025-resultaten werden eerder dit jaar gepresenteerd via een earnings call, maar gedetailleerde cijfers zijn op basis van de beschikbare informatie nog niet volledig publiek geduid.
Sterke punten
- Het gemiddelde analistenkoefdoel van 95,48 EUR impliceert een opwaarts potentieel van circa 10,8% ten opzichte van de huidige koers van 86,20 EUR.
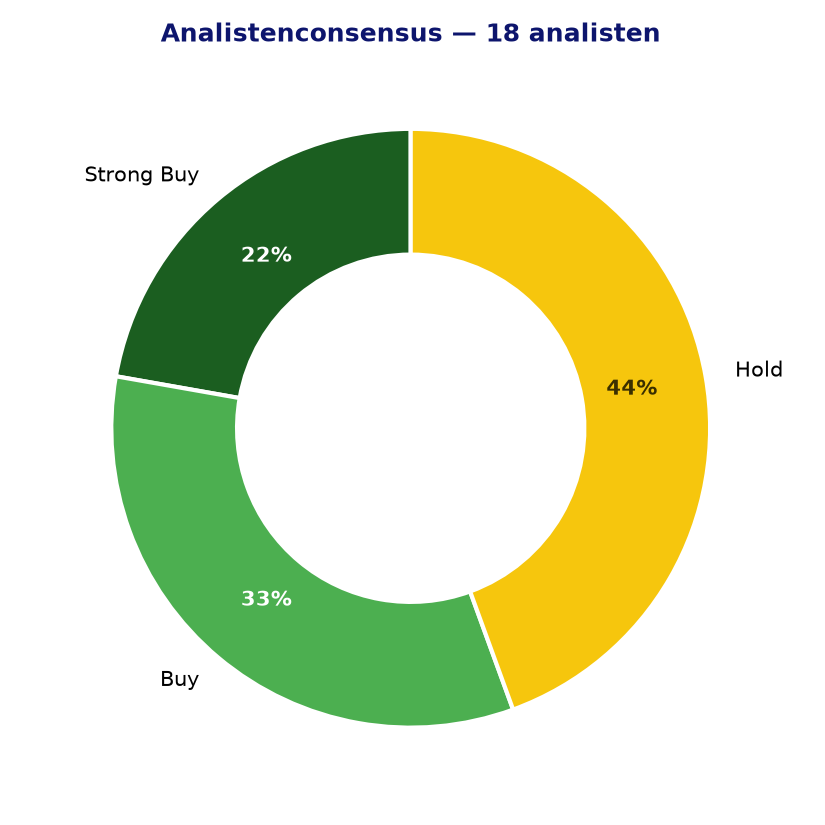
- De analistenconsensus is overwegend constructief: 10 van de 18 analisten hebben een koop- of sterke koopadvies, terwijl er geen enkele verkoopadvies uitstaat.
- Het momentum is positief: de Z-score over 24 maanden bedraagt 1,43, wat wijst op een koers die relatief gezien aan kracht wint ten opzichte van het historische gemiddelde.
- De herbevestiging van de jaarguidance (2%-4% organische groei) geeft aan dat het management vertrouwen heeft in herstel na een zwak eerste kwartaal.
- Symrise opereert in een defensief segment — smaak- en geurstoffen zijn essentieel voor dagelijkse consumptiegoederen — wat zorgt voor relatieve inkomstenbestendigheid bij economische tegenwind.
Aandachtspunten en risico’s
- De huidige koers-winstverhouding van 48,7 is aan de hoge kant voor een specialty chemicals-bedrijf, wat weinig ruimte laat voor tegenvallers in de resultaten.
- De PEG-ratio van 3,3 suggereert dat de verwachte winstgroei de huidige waardering onvoldoende rechtvaardigt, zeker in een omgeving met beperkte macro-economische rugwind.
- De EPS-groei over het afgelopen jaar was nagenoeg vlak (-0,01), wat aangeeft dat de winstdynamiek vooralsnog ontbreekt om de premium waardering te ondersteunen.
- De organische omzetgroei in Q1 2026 was licht negatief, een signaal dat de vraagomgeving bij klanten — veelal grote voedingsproducenten — nog niet volledig is hersteld.
- Het brede verschil tussen het laagste (75,00 EUR) en hoogste (110,00 EUR) analistenkoefdoel weerspiegelt aanzienlijke onzekerheid over de toekomstige ontwikkeling van het bedrijf.
Analistenconsensus en koersdoelen
Conclusie
Symrise is een kwalitatief hoogwaardig specialty chemicals-bedrijf met een defensief businessmodel en een constructieve analistenconsensus, maar de huidige waardering — met een P/E van bijna 49 en een PEG van 3,3 — is veeleisend gezien de bescheiden winstgroei en de zwakke start van 2026. Het gehandhaafde groeiguidance en het positieve koersmomentum zijn bemoedigend, maar beleggers doen er goed aan de komende kwartaalresultaten af te wachten om te bevestigen dat het herstel daadwerkelijk materialiseert alvorens een positie te overwegen.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 20-08-2026. Geen beleggingsadvies.