
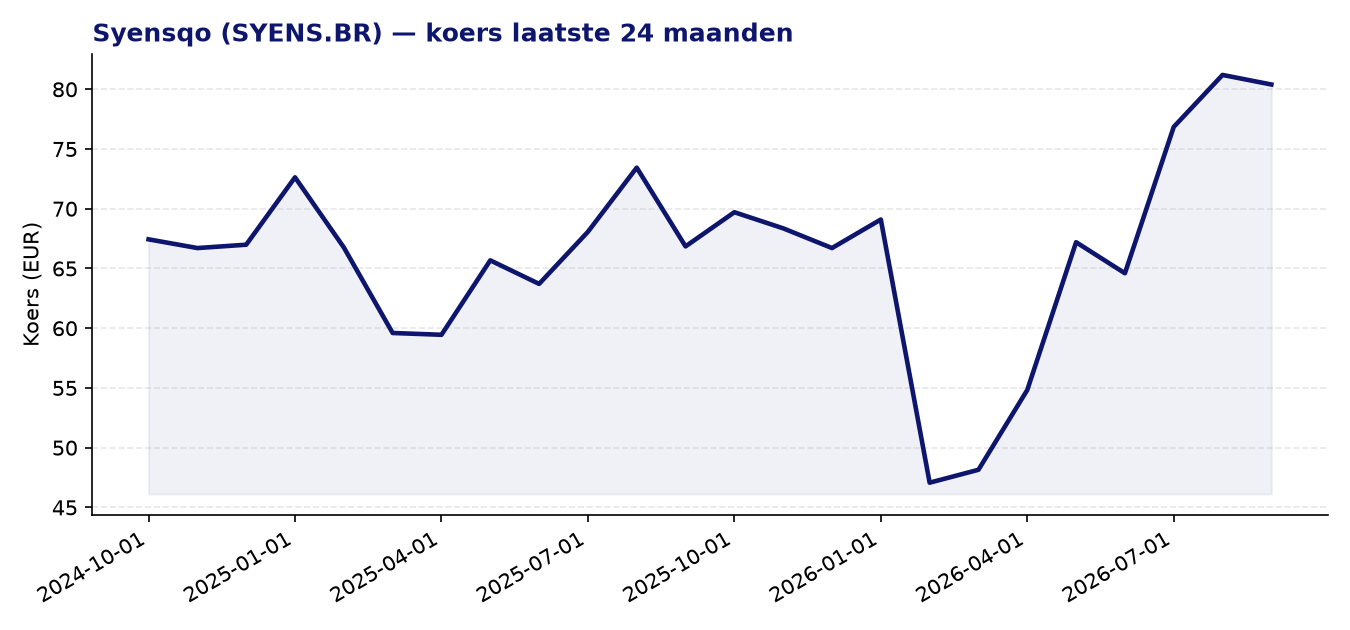
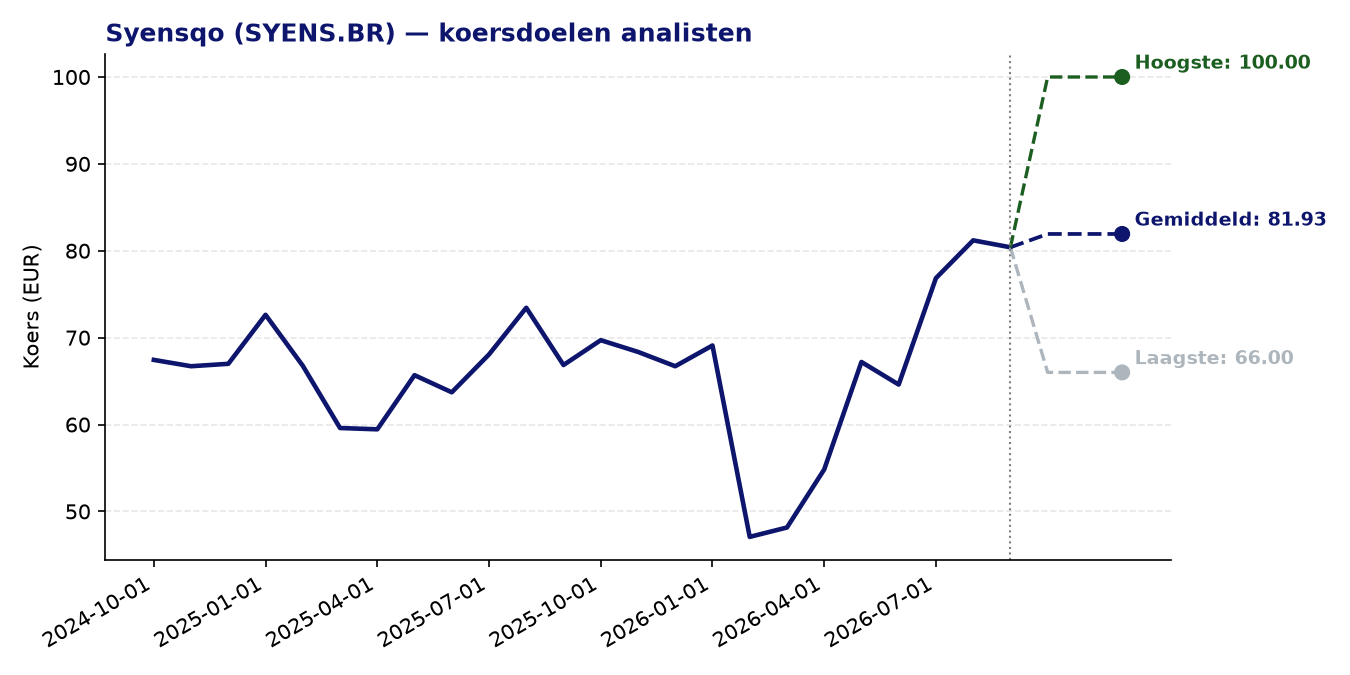
Syensqo (SYENS.BR) — BEL 20 | huidige koers: 80.40 EUR | gemiddeld koersdoel: 81.93 EUR | potentieel: +1.9%
Over Syensqo
- Syensqo is een Belgisch chemisch bedrijf dat geavanceerde materialen ontwikkelt en produceert voor industriële en consumentoepassingen wereldwijd.
- Het bedrijf is actief in drie segmenten: Materials, Performance & Care en Other Solutions.
- Het productportfolio omvat onder meer composietmaterialen, lithiumderivaten, speciale amines, antioxidanten, fosforsspecialiteiten en aroma’s zoals vanilline.
- Syensqo ontstond in 2023 als afsplitsing van Solvay en is genoteerd op Euronext Brussel als onderdeel van de BEL 20.
Recent nieuws
- In het tweede kwartaal van boekjaar 2026 realiseerde Syensqo een volume- en omzetgroei van 5% op jaarbasis, met een kwartaal-op-kwartaalstijging van de omzet van 11% en een onderliggende EBITDA die met 24% steeg ten opzichte van het eerste kwartaal.
- Op basis van die sterke kwartaalresultaten verhoogde het management de volumeprognose voor het volledige jaar, wat wijst op groeiend vertrouwen in de operationele ontwikkeling.
- Het aandeel handelt momenteel in rustig vaarwater; beleggers wachten op de volgende kwartaalupdate terwijl analisten op middellange termijn een bescheiden koerspotentieel zien.
Sterke punten
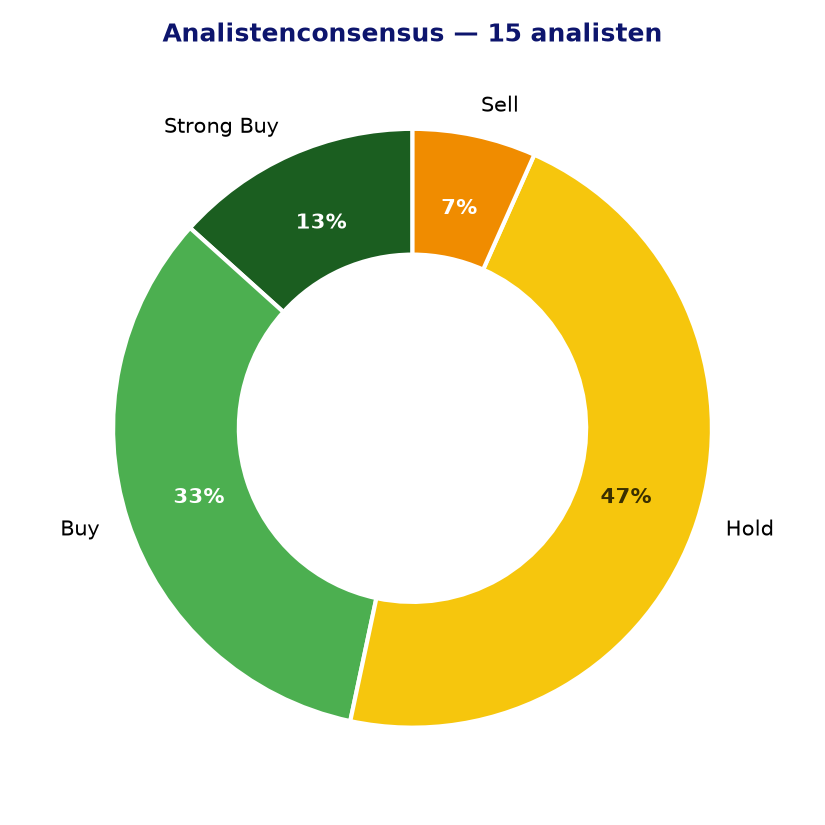
- De analistenconsensus is overwegend constructief: 7 van de 15 analisten raden het aandeel aan als ‘buy’ of ‘strong buy’, tegenover slechts 1 ‘sell’.
- De PEG-ratio van 0,29 is opvallend laag en suggereert dat de verwachte winstgroei relatief goedkoop ingeprijsd is ten opzichte van de forward P/E van 18,21.
- De Z-score voor momentum bedraagt 2,34 over 24 maanden, wat duidt op een bovengemiddelde koersprestatie ten opzichte van de brede markt in die periode.
- De operationele resultaten over Q2 2026 tonen een duidelijke verbetering: de EBITDA-groei van 24% kwartaal-op-kwartaal wijst op aantrekkende winstgevendheid.
- Syensqo heeft een gevarieerd en technologisch hoogwaardig productportfolio in groeimarkten zoals lichtgewicht composieten en lithiumchemicaliën voor energietoepassingen.
Aandachtspunten en risico’s
- Het gemiddeld analistenkoersdoel van 81,93 EUR ligt slechts 1,9% boven de huidige koers, wat het onmiddellijke opwaartse potentieel beperkt.
- Een traditionele koers-winstverhouding (trailing P/E) is momenteel niet beschikbaar, wat duidt op negatieve of onbetrouwbare historische winsten; de gerapporteerde EPS-groei van -0,52 bevestigt dat de winstgevendheid op basis van historische cijfers onder druk staat.
- De brede bandbreedte tussen het laagste (66,00 EUR) en hoogste (100,00 EUR) analistenkoersdoel wijst op grote onzekerheid over de toekomstige waardering.
- Als chemisch bedrijf is Syensqo gevoelig voor grondstofprijsschommelingen, macro-economische vertragingen en een zwakkere industriële vraag, met name vanuit de automobiel- en luchtvaartsector.
- Het aandeel noteert in een sector die structureel onder druk staat door energiekosten, regulering rond chemische stoffen en concurrentie vanuit Azië.
Analistenconsensus en koersdoelen
Conclusie
Syensqo laat operationeel herstel zien met sterke kwartaalcijfers en een aantrekkelijke PEG-ratio, maar de beperkte upside volgens de analistenconsensus en de historisch zwakke winstontwikkeling manen tot voorzichtigheid. Het bedrijf bevindt zich in een uitdagende sectoromgeving, maar heeft met zijn technologisch hoogwaardig portfolio en blootstelling aan groeimarkten ook structurele troeven. Beleggers doen er goed aan de komende kwartaalresultaten en de evolutie van de marges nauwlettend op te volgen.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 09-09-2026. Geen beleggingsadvies.