
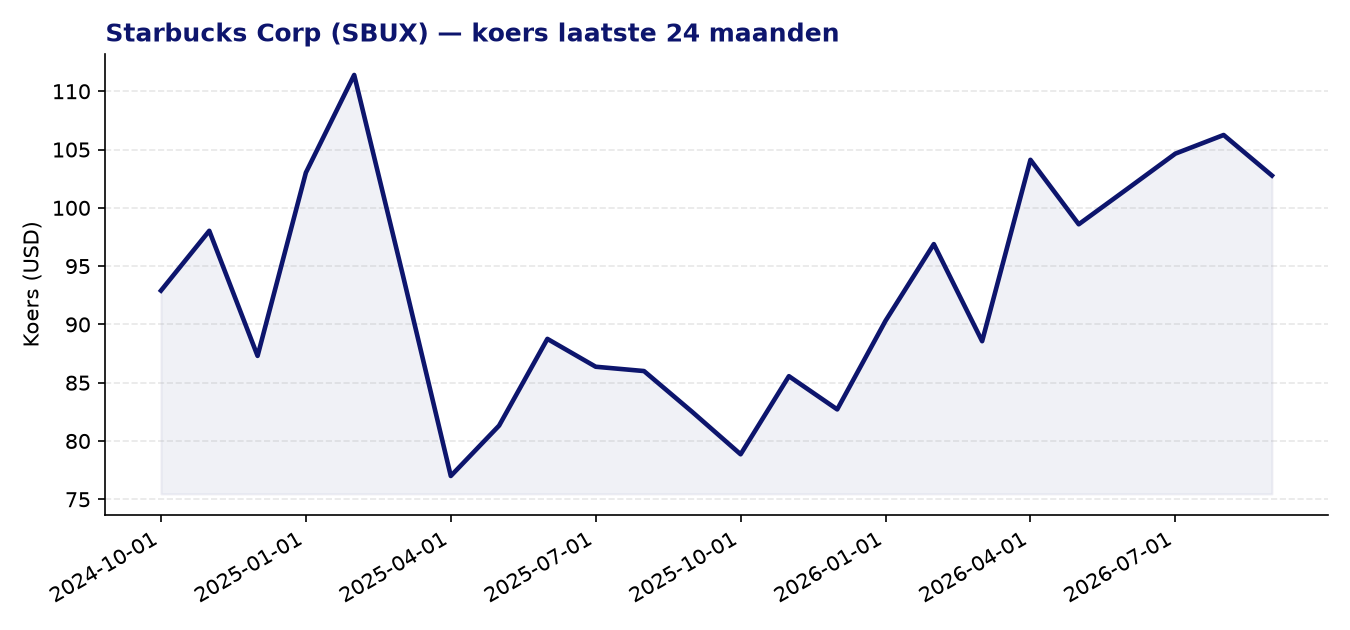
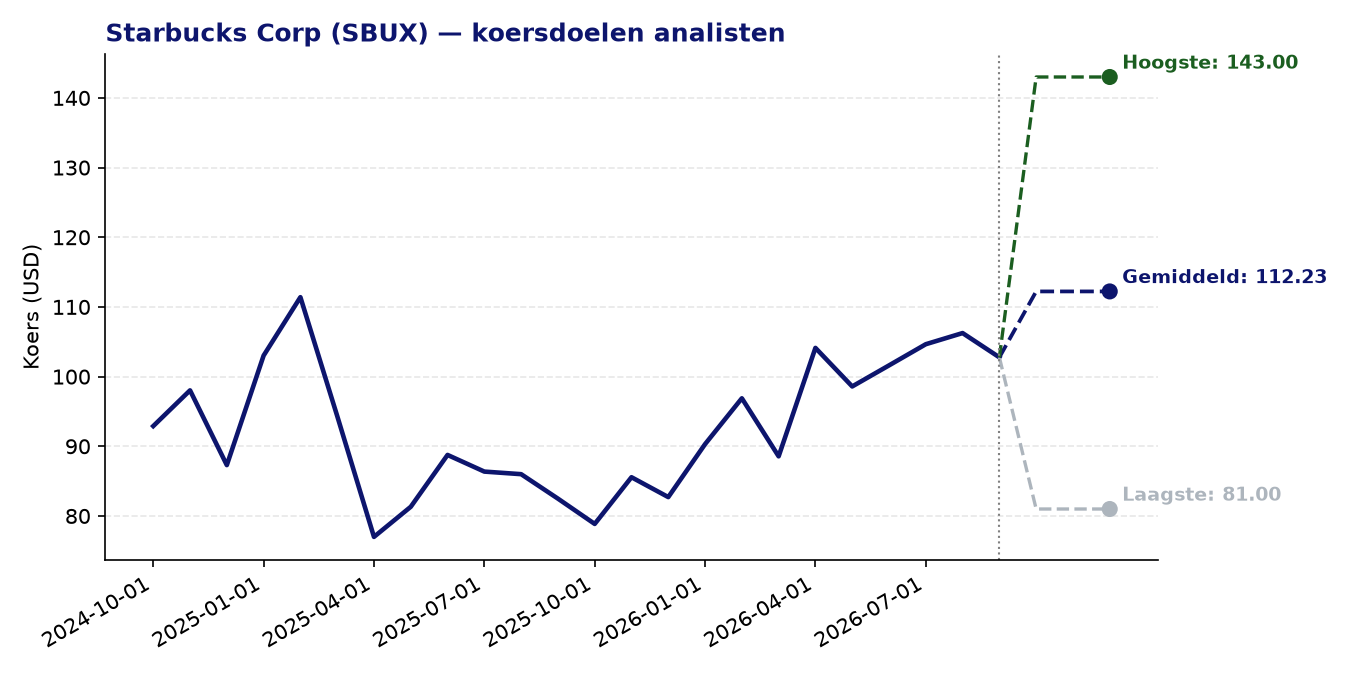
Starbucks Corp (SBUX) — huidige koers: 102.77 USD | gemiddeld koersdoel: 112.23 USD | potentieel: +9.2%
Over Starbucks Corp
- Starbucks is een van de grootste koffieketens ter wereld en exploiteert eigen vestigingen én gelicentieerde winkels in tientallen landen.
- Het bedrijf is actief via drie segmenten: Noord-Amerika, Internationaal en Channel Development (groothandel en consumentenproducten).
- Het aanbod omvat koffie, thee en andere dranken, gebak, ontbijt- en lunchproducten, en kant-en-klare dranken voor retail.
- Naast de eigen winkels licensieert Starbucks zijn merknaam via supermarkten en foodservice-kanalen.
Recent nieuws
- In het derde kwartaal van fiscaal jaar 2026 rapporteerde Starbucks een omzet van 9,3 miljard dollar, een lichte daling van 1% op jaarbasis, grotendeels toe te schrijven aan de verkoop van de Chinese activiteiten.
- De vergelijkbare omzetgroei (same-store sales) bedroeg 7,9% en overtrof daarmee de verwachtingen van analisten, wat door CEO Brian Niccol wordt gezien als bewijs van een succesvolle klantenloyaliteitsrecuperatie.
- Op basis van deze resultaten verhoogde Starbucks zijn verwachtingen voor het volledige boekjaar 2026, wat de koers richting een 52-weekshoogtepunt stuwde.
- Ondanks de positieve operationele trend beschouwen meerdere analisten het aandeel als redelijk gewaardeerd, waarbij de turnaround grotendeels in de koers zou zijn ingeprijsd.
Sterke punten
- De lopende turnaround onder CEO Brian Niccol begint vruchten af te werpen: een same-store salesgroei van 7,9% en een verhoogde jaarverwachting zijn concrete signalen van operationeel herstel.
- Het gemiddelde analistendoelkoers van 112,23 dollar impliceert een potentiële upside van circa 9,2% ten opzichte van de huidige koers.
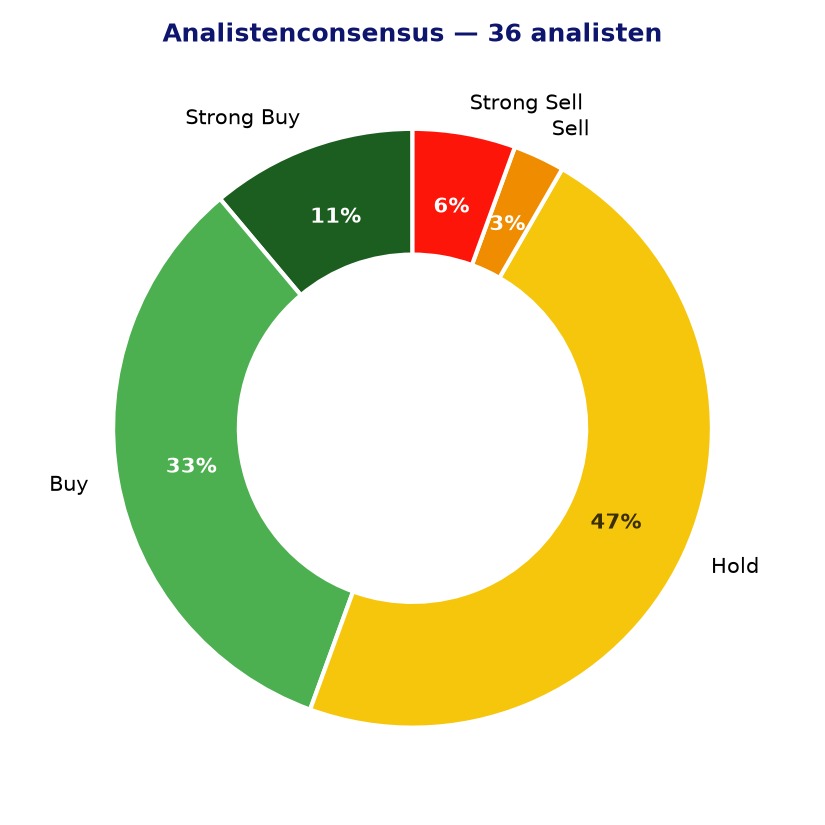
- De analistenconsensus is overwegend positief, met 16 van de 36 analisten die het aandeel op ‘buy’ of ‘strong buy’ zetten.
- De Z-score voor momentum (1,22 over 24 maanden) wijst op een positieve koersontwikkeling ten opzichte van de markt over de voorbije periode.
- De PEG-ratio van 1,27 suggereert dat de waardering, ondanks de hoge P/E, enigszins in verhouding staat tot de verwachte winstgroei.
Aandachtspunten en risico’s
- De huidige koers-winstverhouding van 59,4 is voor een restaurantketen aan de hoge kant en laat weinig ruimte voor tegenvallers.
- Verschillende analisten oordelen dat de turnaround inmiddels volledig in de koers is verwerkt, wat het opwaarts potentieel op korte termijn beperkt.
- De EPS-groei van 0,87 (historisch) is bescheiden en toont aan dat de winstgroei per aandeel nog niet indrukwekkend is ondanks de operationele verbetering.
- Macroeconomische onzekerheid en toenemende concurrentie in het premiumsegment kunnen druk zetten op de marges en het consumentensentiment.
- De desinvestering van de Chinese activiteiten verwijdert een groot groeipotentieel en maakt de internationale groeistrategie voor de komende jaren minder eenduidig.
Analistenconsensus en koersdoelen
Conclusie
Starbucks laat onder CEO Brian Niccol een duidelijke operationele verbetering zien, met stevige same-store salesgroei en een verhoogde jaarverwachting als concrete mijlpalen. Tegelijkertijd is de waardering met een P/E van bijna 60 vooruitlopend op verdere verbeteringen, en menen meerdere analisten dat het hersaalverhaal grotendeels is ingeprijsd. Voor beleggers is het de vraag of de fundamentele verbetering sterk genoeg is om de huidige waardering op termijn te rechtvaardigen, mede gezien de macro-economische onzekerheden en het wegvallen van China als groeimotor.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 08-09-2026). Geen beleggingsadvies.