
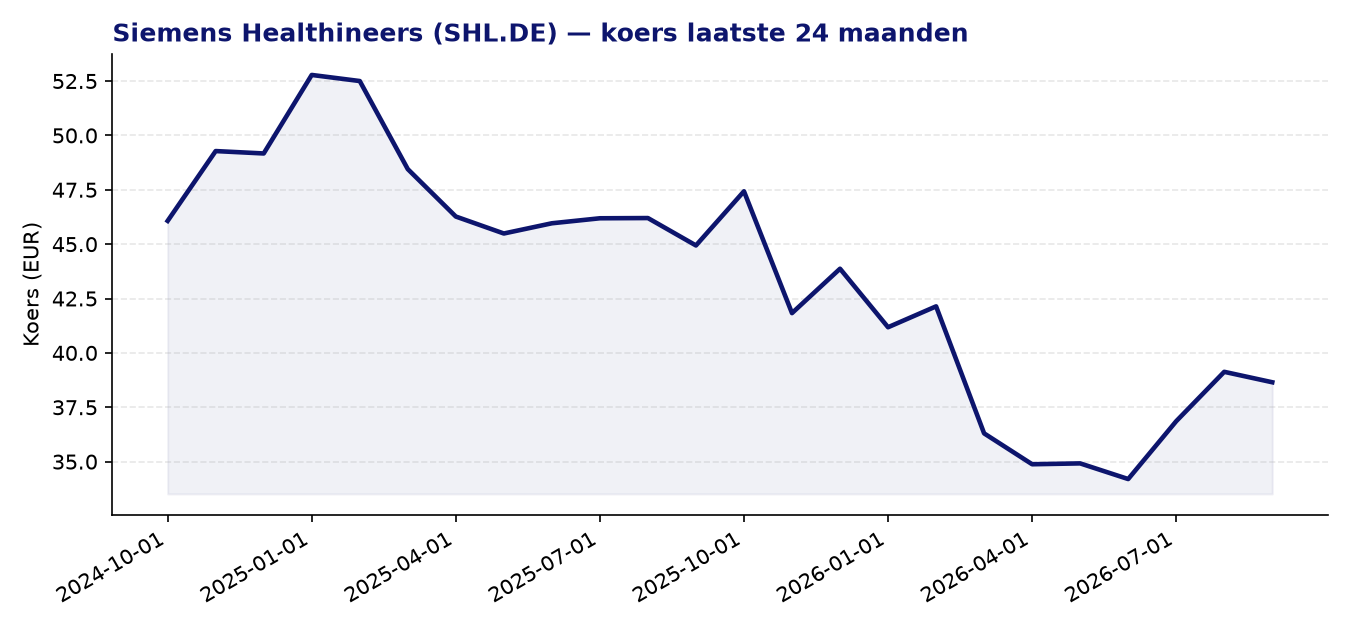
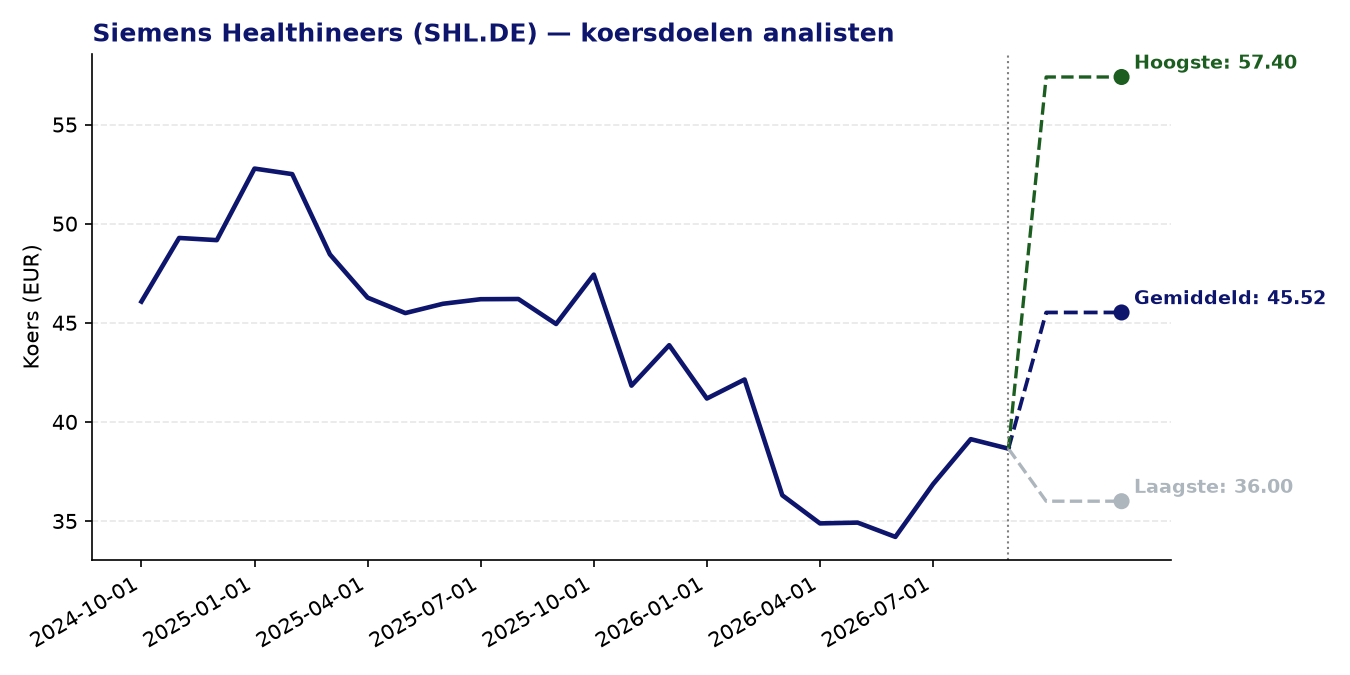
Siemens Healthineers (SHL.DE) — DAX 40 | huidige koers: 37.97 EUR | gemiddeld koersdoel: 45.52 EUR | potentieel: +19.9%
Over Siemens Healthineers
- Siemens Healthineers is een wereldwijde speler in medische diagnostiek en therapie, actief in meer dan 70 landen.
- Het bedrijf ontwikkelt en verkoopt beeldvormingssystemen zoals MRI, CT, röntgen en echografie via het Imaging-segment.
- Het Diagnostics-segment omvat laboratoriumdiagnostiek en in-vitrotests voor ziekenhuizen en klinieken.
- Via het Varian-segment levert Siemens Healthineers radiotherapiesystemen voor de behandeling van kanker.
- Het segment Advanced Therapies richt zich op minimaal invasieve beeldgeleide behandelingen, zoals cardiologie en chirurgie.
Recent nieuws
- In het derde kwartaal van boekjaar 2026 liet Siemens Healthineers sterke orderinstroom zien in apparatuur met een book-to-bill van 1,27, wat wijst op meer nieuwe orders dan omzet in die periode.
- Ondanks de solide orderstroom verlaagde het bedrijf zijn jaarlijkse omzetgroeiverwachting naar 3,5%-4%, als gevolg van aanhoudende zwakte in het Diagnostics-segment.
- De kwartaalomzet bedroeg 5,76 miljard euro met een nettowinst van 669 miljoen euro; beleggers ontvingen de bijgestelde outlook voorzichtig, wat zich vertaalde in lichte koersdruk.
- Het Imaging-segment blijft relatief goed presteren en vormt de voornaamste steunpilaar voor marges en omzetgroei in de herziene vooruitzichten voor het volledige boekjaar.
Sterke punten
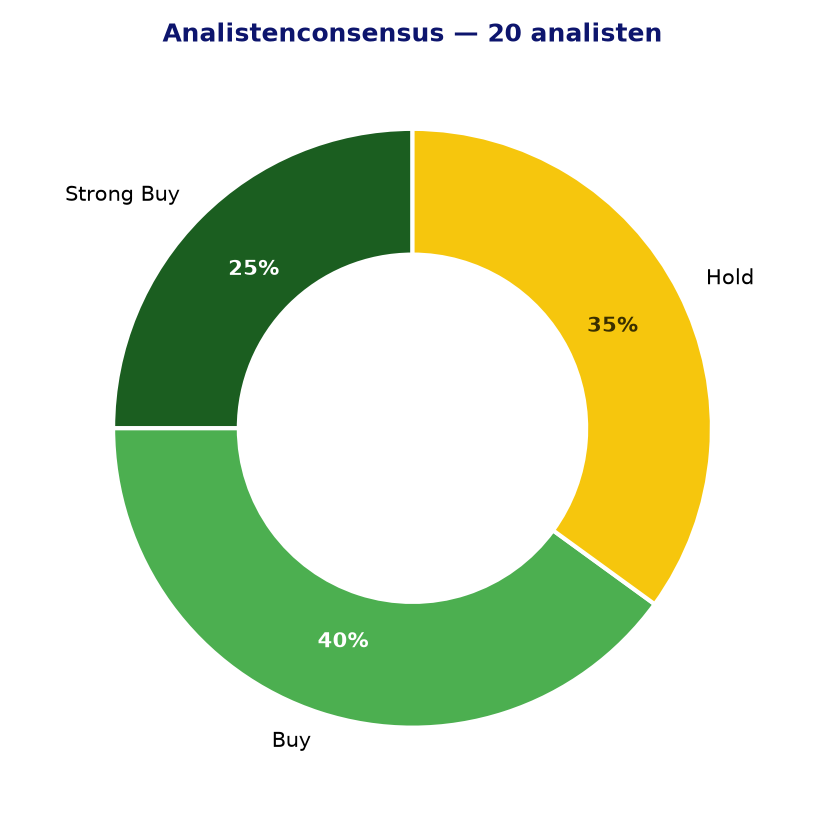
- De analistenconsensus is overwegend positief: 13 van de 20 analisten adviseren kopen of sterk kopen, zonder één verkoopaanbeveling.
- Het gemiddelde koersdoel van 45,52 euro impliceert een potentiële opwaartse ruimte van bijna 20% ten opzichte van de huidige koers.
- De forward P/E van 16,01 ligt beduidend lager dan de huidige P/E van 19,27, wat duidt op verwachte winstgroei en een relatief minder gespannen toekomstige waardering.
- De book-to-bill van 1,27 in Q3 FY26 wijst op een gezonde orderportefeuille in het Imaging-segment, wat een positief signaal is voor toekomstige omzet.
- Het Z-score momentum van 1,16 over 24 maanden geeft aan dat het aandeel zich in positief koersmomentum bevindt ten opzichte van zijn historisch gemiddelde.
Aandachtspunten en risico’s
- De aanhoudende zwakte in het Diagnostics-segment heeft geleid tot een neerwaartse bijstelling van de omzetgroeiprognose voor het volledige boekjaar, wat het vertrouwen in de kortetermijngroei onder druk zet.
- De PEG-ratio van 1,77 suggereert dat de huidige waardering maar beperkt steun vindt in de verwachte winstgroei; bij een EPS-groei van slechts 0,21 blijft de premie relatief hoog.
- Het brede spreiding tussen het laagste (36,00 euro) en hoogste (57,40 euro) koersdoel weerspiegelt aanzienlijke onzekerheid onder analisten over de verdere koersontwikkeling.
- De koers bevindt zich dicht bij het laagste analistenkoersdoel, wat aangeeft dat niet alle marktpartijen overtuigd zijn van het groeipotentieel op korte termijn.
- Structurele uitdagingen in de diagnostiekmarkt, zoals prijsdruk en dalende testvolumes, vormen een sectorspecifiek risico dat de marges van het Diagnostics-segment blijft belasten.
Analistenconsensus en koersdoelen
Conclusie
Siemens Healthineers combineert een sterke marktpositie in medische beeldvorming met een gezonde orderportefeuille, maar de aanhoudende zwakte in Diagnostics en de bijgestelde groeiprognose temperen het enthousiasme. De analistenconsensus blijft overwegend positief en de impliciete opwaartse ruimte is aanzienlijk, maar de beperkte EPS-groei en de relatief hoge PEG-ratio vragen om enige voorzichtigheid bij de waarderingsbeoordeling. Beleggers doen er goed aan de verdere ontwikkeling van het Diagnostics-segment en de realisatie van de orderportefeuille in Imaging nauwlettend te volgen.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 02-10-2026. Geen beleggingsadvies.