
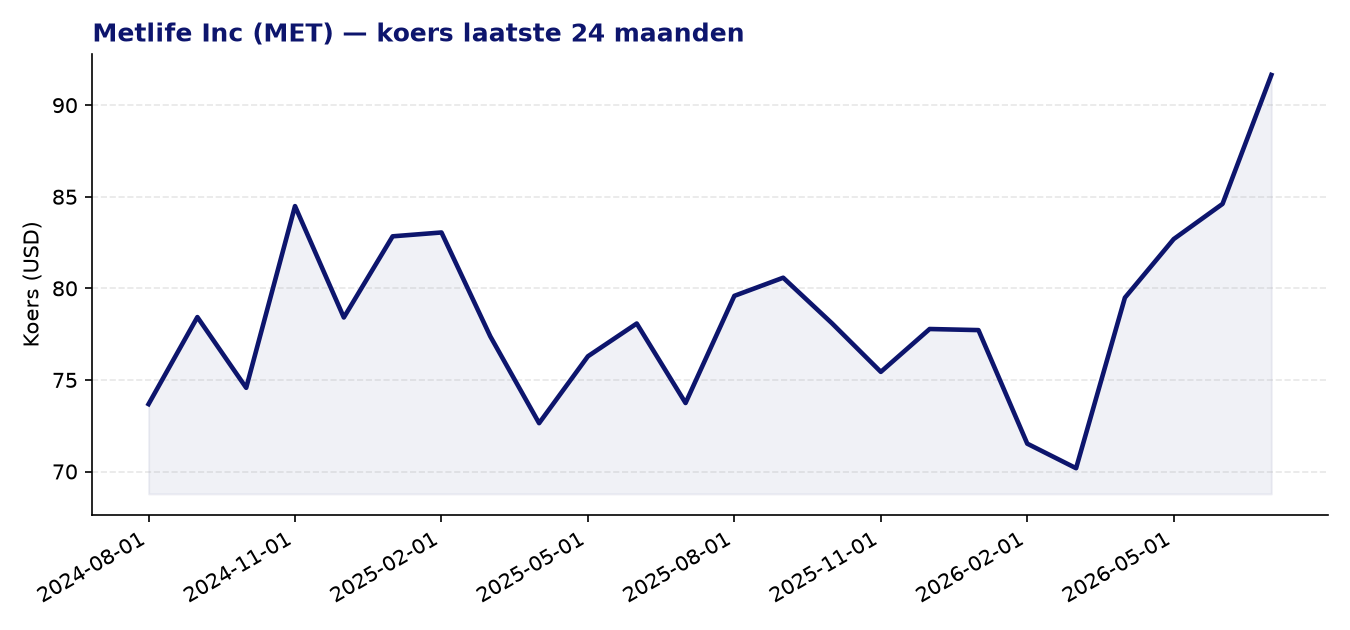
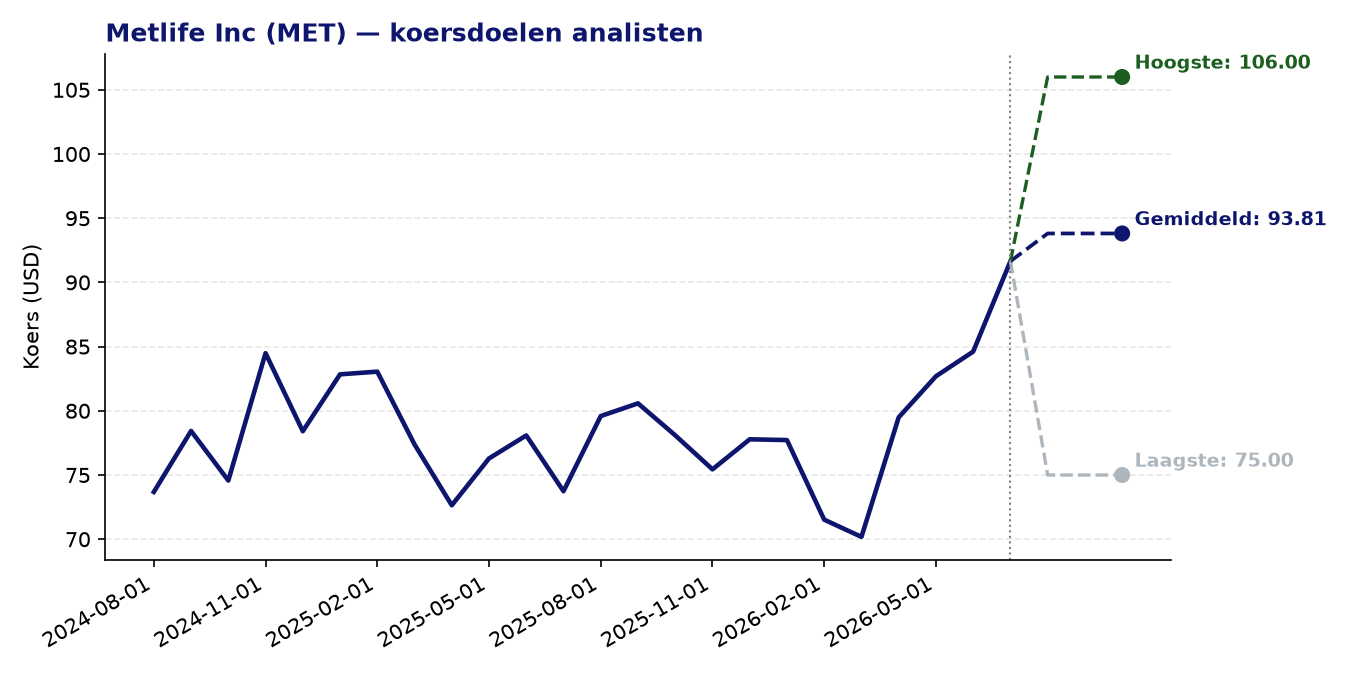
Metlife Inc (MET) — huidige koers: 91.65 USD | gemiddeld koersdoel: 93.81 USD | potentieel: +2.4%
Over Metlife Inc
- MetLife is een van de grootste financiële dienstverleners ter wereld en biedt een breed scala aan verzekeringen, lijfrentes en vermogensbeheer aan particulieren en bedrijven.
- Het bedrijf is actief via zes segmenten: Group Benefits, Retirement and Income Solutions, en vier geografische regio’s (Azië, Latijns-Amerika, EMEA en MetLife Holdings).
- MetLife bedient werkgevers met groepsverzekeringen zoals leven, tandarts, arbeidsongeschiktheid en juridische bijstand, maar ook met administratieve diensten.
- Naast traditionele verzekeringsproducten biedt MetLife ook huisdierenverzekeringen, gezichtszorgverzekeringen en betaald ouderschapsverlof aan als onderdeel van employee benefits-pakketten.
Recent nieuws
- MetLife overtrof in het eerste kwartaal van 2026 de analistenverwachtingen met een gecorrigeerde winst per aandeel van 2,42 dollar, ruim boven de consensus van 2,27 dollar, mede dankzij een sterke groei van de beleggingsinkomsten met 10%.
- De omzetgroei bleef in Q1 2026 beperkt tot 1,3% op jaarbasis, wat lager was dan analisten hadden verwacht — een aandachtspunt naast de verder positieve winstcijfers.
- Piper Sandler verhoogde eind mei 2026 het koersdoel voor MetLife van 81 naar 86 dollar, maar handhaafde een neutrale rating, wat de gemengde stemming onder analisten illustreert.
- Analysts van 24/7 Wall St. schatten de aandelen aantrekkelijk gewaardeerd in met een eigen koersdoel van circa 111 dollar, terwijl de brede analistenconsensus gematigder is met een gemiddeld koersdoel rond 94 dollar.
Sterke punten
- De forward P/E van 8,32 en een PEG-ratio van slechts 0,48 suggereren dat het aandeel relatief goedkoop geprijsd is ten opzichte van de verwachte winstgroei.
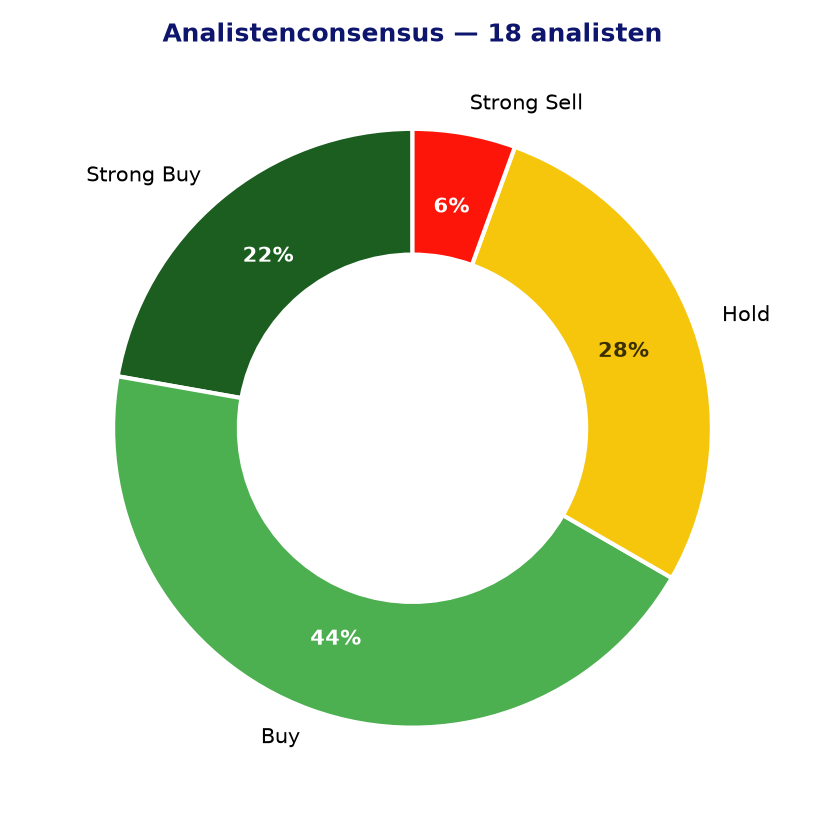
- De analistenconsensus is overwegend positief: 12 van de 18 analisten hebben een koop- of sterke koopadvies uitstaan.
- De Z-score voor momentum bedraagt 1,81 over 24 maanden, wat wijst op een bovengemiddelde koersontwikkeling ten opzichte van het historische patroon.
- Het rendement op eigen vermogen (ROE) bedroeg 17% in Q1 2026, wat duidt op een efficiënte inzet van het kapitaal.
- De gecorrigeerde winst per aandeel steeg op jaarbasis met 23% in Q1 2026, ondersteund door hogere beleggingsinkomsten en gunstige schadecijfers bij groepsvoordelen.
Aandachtspunten en risico’s
- Het gemiddelde analistenkoersdoel van 93,81 dollar impliceert bij de huidige koers van 91,65 dollar slechts een beperkte opwaartse ruimte van circa 2,4%, wat weinig marge biedt voor tegenvallende resultaten.
- De omzetgroei van 1,3% in Q1 2026 was teleurstellend en wijst op beperkte topline-dynamiek, ondanks de sterke winstverhoudingen.
- MetLife opereert in een sterk gereguleerde sector waarin rentewijzigingen, herstelverplichtingen en kapitaalvereisten de winstgevendheid direct kunnen beïnvloeden.
- Er is aanzienlijke spreiding in de analistendoelkoersen (75 tot 106 dollar), wat de onzekerheid over de waardering en toekomstige prestaties onderstreept.
- Eén analist heeft een sterk verkoopadvies uitstaan, en Piper Sandler handhaaft een neutrale rating, wat aangeeft dat niet iedereen overtuigd is van het groeipotentieel op korte termijn.
Analistenconsensus en koersdoelen
Conclusie
MetLife combineert een aantrekkelijke waardering op basis van forward-ratio’s met solide winstcijfers en een gezond rendement op eigen vermogen, wat het aandeel interessant maakt voor beleggers die op zoek zijn naar stabiliteit in de verzekeringssector. Tegelijkertijd is de omzetgroei vooralsnog bescheiden en biedt het consensuskoersdoel op de huidige niveaus weinig koersmarge. Beleggers doen er goed aan de ontwikkeling van de beleggingsinkomsten en de geografische diversificatie nauwlettend te volgen als graadmeters voor verdere winstgroei.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 11-07-2026). Geen beleggingsadvies.