
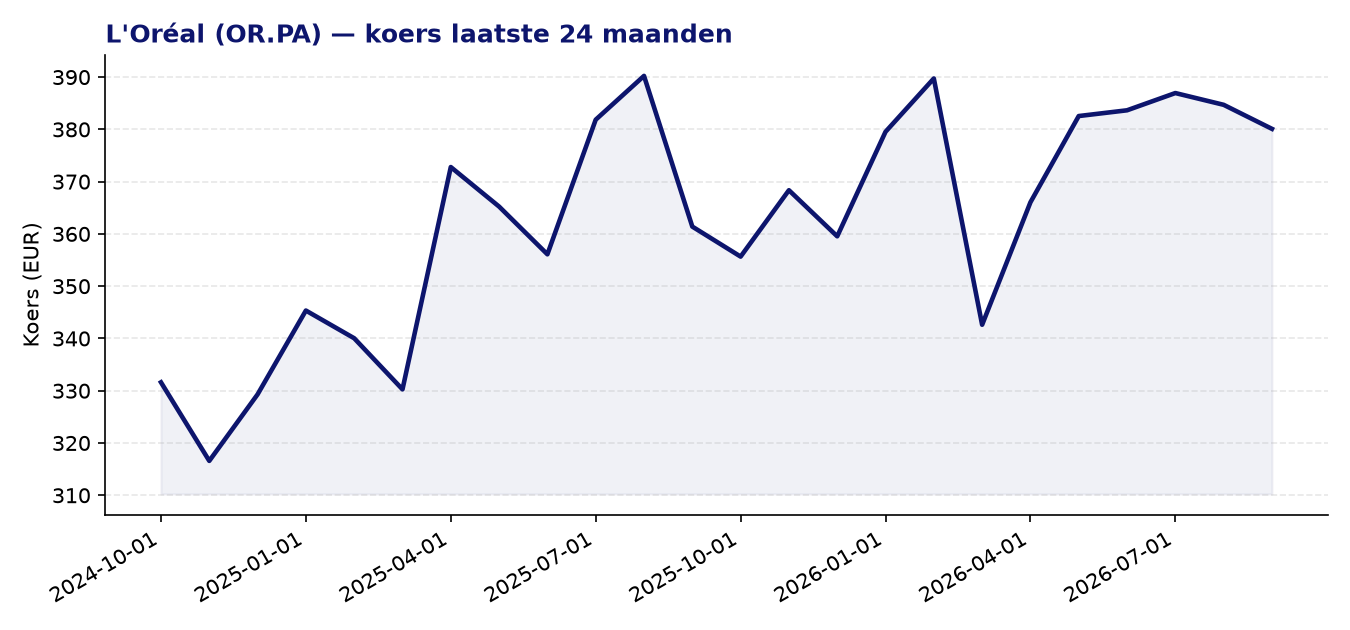
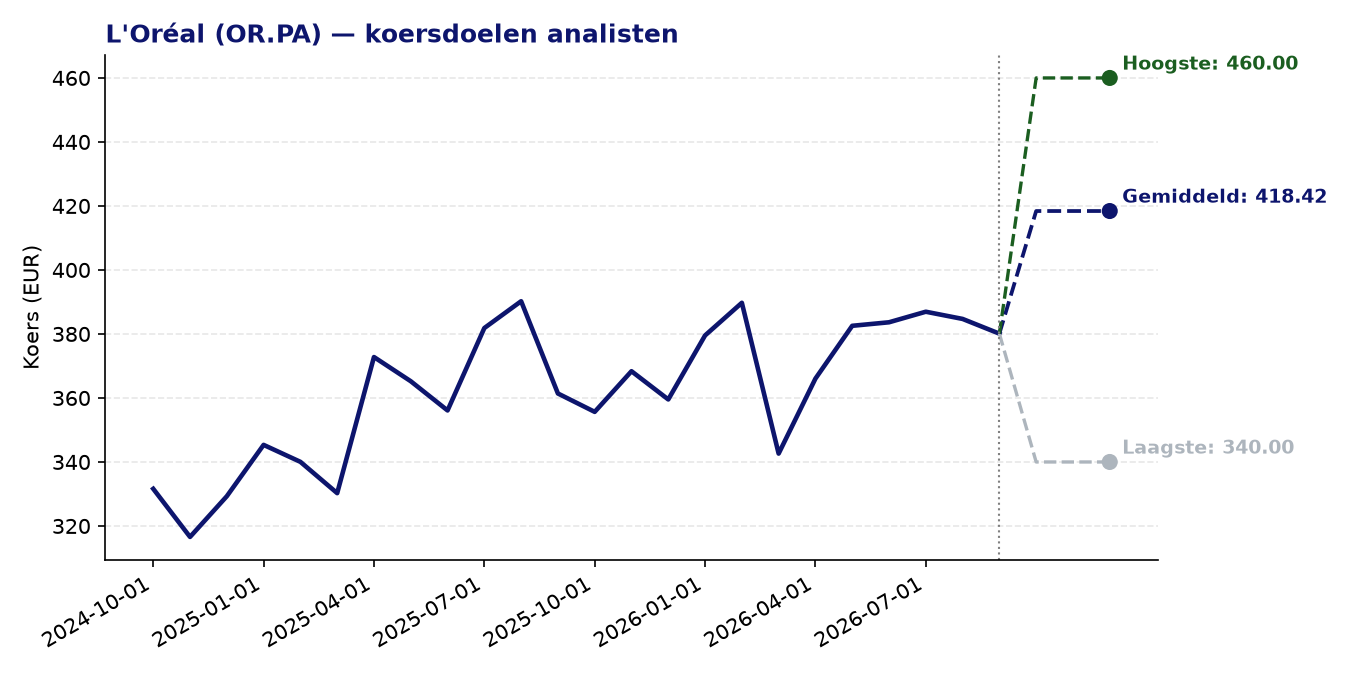
L’Oréal (OR.PA) — CAC 40 | huidige koers: 380.10 EUR | gemiddeld koersdoel: 418.42 EUR | potentieel: +10.1%
Over L’Oréal
- L’Oréal is ’s werelds grootste cosmeticabedrijf en verkoopt producten voor huid-, haar- en lichaamsverzorging alsook make-up en parfums aan zowel vrouwen als mannen.
- Het bedrijf is actief via vier divisies: Professional Products, Consumer Products, Luxe en Dermatological Beauty.
- Het merkportfolio omvat onder andere L’Oréal Paris, Garnier, Maybelline New York, NYX Professional Makeup, Kérastase en La Roche-Posay.
- L’Oréal is wereldwijd actief, met aanwezigheid in Europa, Noord-Amerika, Azië, het Midden-Oosten, Afrika en Latijns-Amerika.
Recent nieuws
- Het aandeel noteert eind augustus 2026 zonder grote koersbewegingen terwijl beleggers uitkijken naar de volgende kwartaalcijfers en de halfjaarresultaten van de Europese beautymarkt verwerken.
- Analysten van Simply Wall St stellen vast dat het aandeel na een koerswinst van ruim 6% sinds begin 2026 dichter bij de reële waarde lijkt te zijn beland, mede ondersteund door de kasstroomgeneratie en winstontwikkeling.
Sterke punten
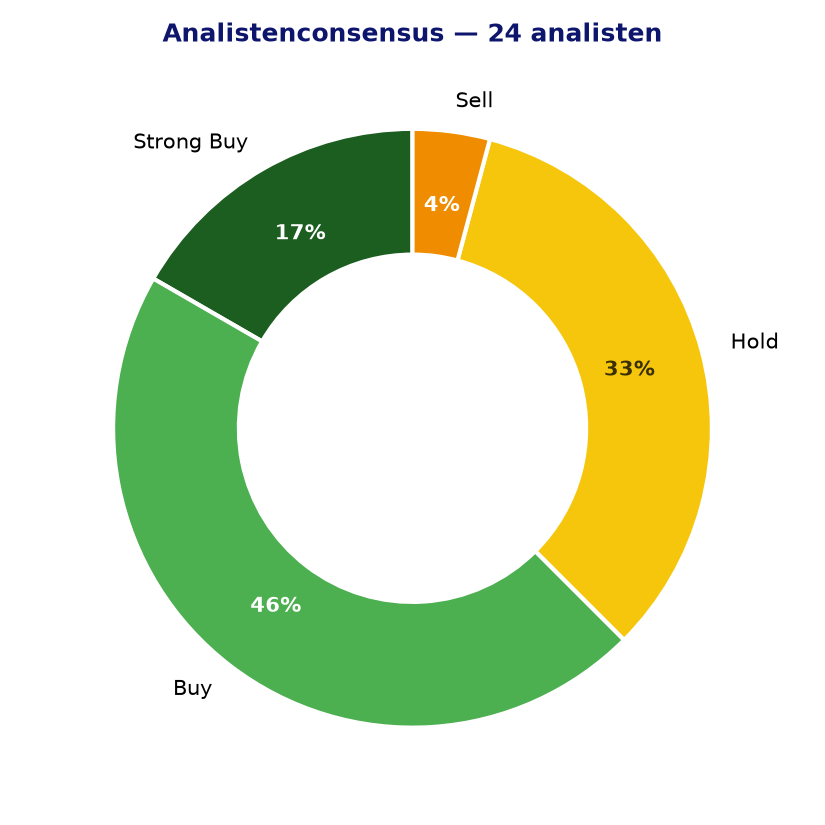
- De analistenconsensus is overwegend positief: 15 van de 24 analisten adviseren kopen of sterk kopen, met slechts één verkoopadvies.
- Het gemiddelde koersdoel van 418,42 EUR impliceert een opwaarts potentieel van circa 10% ten opzichte van de huidige koers van 380,10 EUR.
- Het momentum is positief: de Z-score over 24 maanden bedraagt 1,37, wat wijst op een bovengemiddelde koersontwikkeling ten opzichte van het historisch gemiddelde.
- L’Oréal opereert in de defensieve consumentensector, wat het bedrijf relatief beschermt tegen economische neergang dankzij de stabiele vraag naar persoonlijke verzorgingsproducten.
- Het forward P/E van 25,51 ligt beduidend lager dan het huidige P/E van 32,32, wat suggereert dat analisten verwachten dat de winstgevendheid de komende jaren verder verbetert.
Aandachtspunten en risico’s
- De huidige waardering met een P/E van 32,32 en een PEG-ratio van 2,32 is aan de hoge kant en laat weinig marge voor tegenvallers in de winstontwikkeling.
- De EPS-groei is momenteel bescheiden (circa 5%), wat de premiumwaardering minder gemakkelijk rechtvaardigt zolang de groeiversnelling uitblijft.
- Groeimarkten zoals China, die jarenlang een belangrijke motor waren voor de luxe- en premiumbranches, tonen een zwakkere consumentenvraag, wat druk kan zetten op met name de Luxe-divisie.
- De spreiding tussen het laagste (340 EUR) en hoogste (460 EUR) koersdoel is breed, wat aangeeft dat analisten het oneens zijn over de groeipotentie en risico’s.
- Toenemende concurrentie van lokale merken en private labels in opkomende markten kan de marktpositie van sommige divisies, met name Consumer Products, geleidelijk onder druk zetten.
Analistenconsensus en koersdoelen
Conclusie
L’Oréal blijft een kwalitatief sterk bedrijf met een breed merkportfolio, solide kasstroomgeneratie en een overwegend positieve analistenconsensus die ruimte ziet voor een koersherstel naar het gemiddeld koersdoel. Daar staat tegenover dat de huidige waardering weinig ruimte laat voor teleurstellingen, de winstgroei momenteel bescheiden is en macro-economische tegenwind in sleutelmarkten zoals China een reëel risico vormt. Beleggers doen er goed aan de aankomende kwartaalcijfers en de verdere ontwikkeling van de divisiesgewijs te volgen alvorens een positie in te nemen of uit te breiden.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 21-09-2026. Geen beleggingsadvies.