
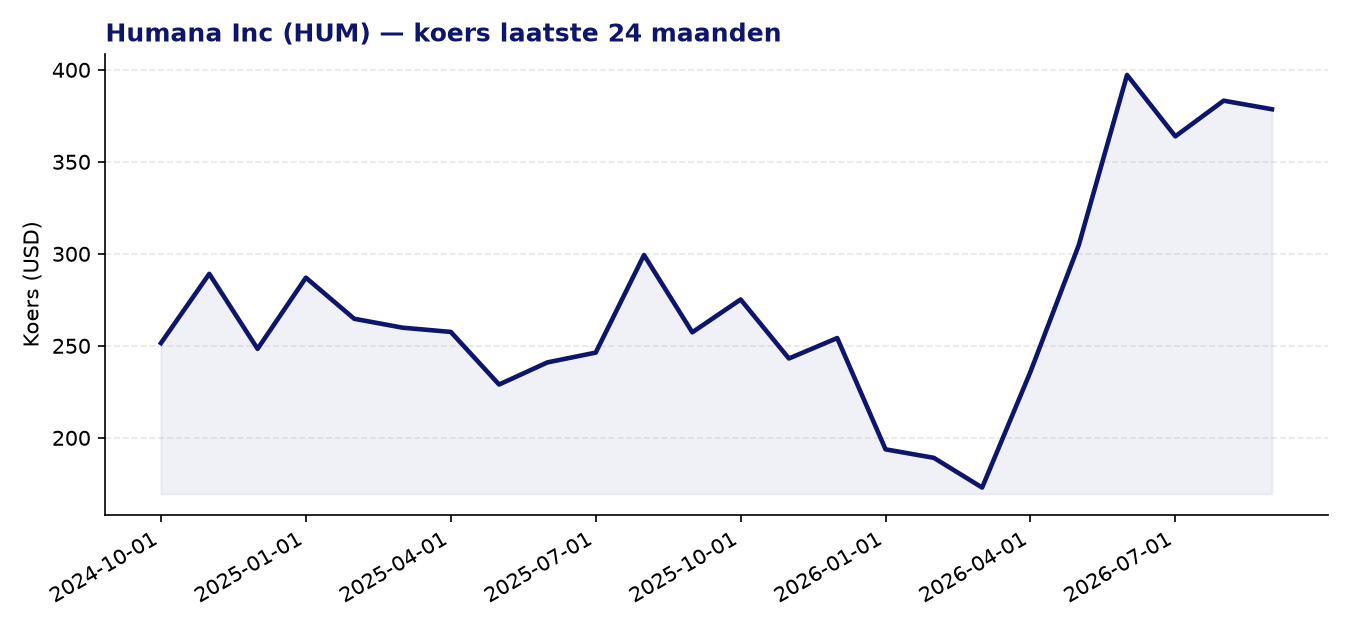
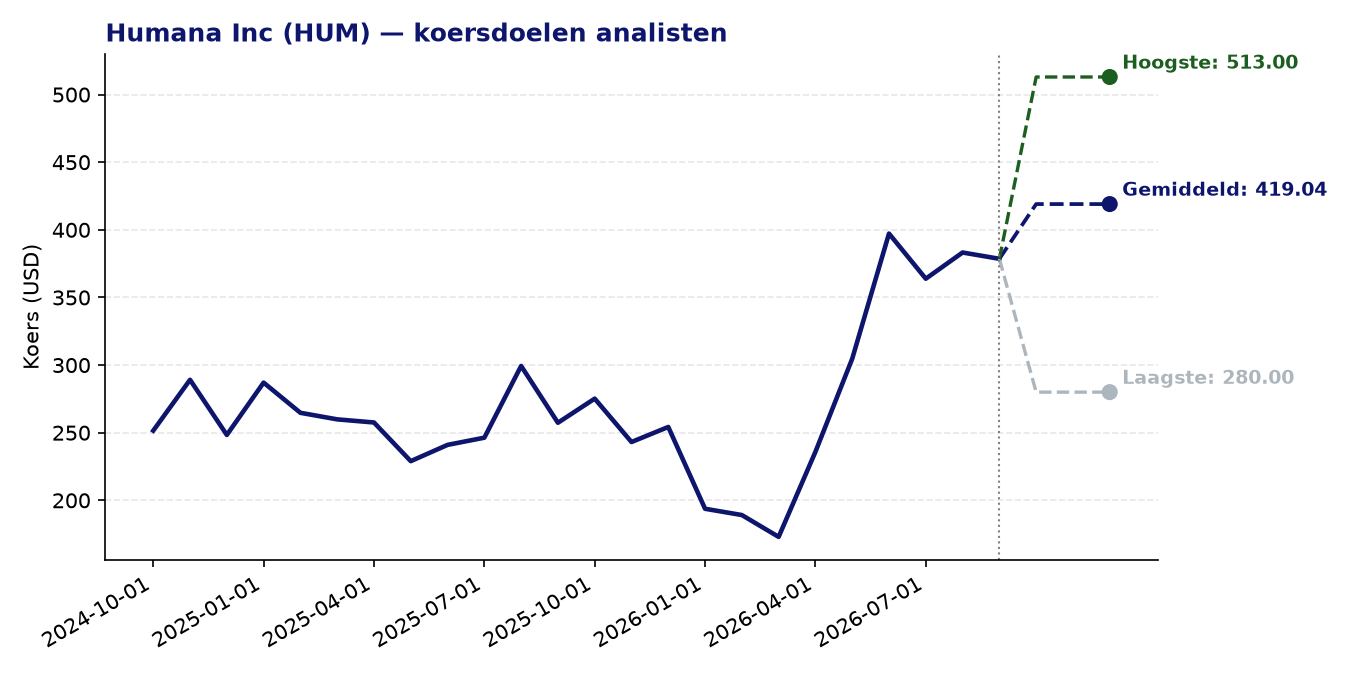
Humana Inc (HUM) — huidige koers: 378.58 USD | gemiddeld koersdoel: 419.04 USD | potentieel: +10.7%
Over Humana Inc
- Humana is een van de grootste Amerikaanse zorgverzekeraars, met een sterke focus op Medicare Advantage-producten voor senioren.
- Het bedrijf biedt naast medische verzekeringen ook tandarts-, oog-, levens- en arbeidsongeschiktheidsverzekeringen aan.
- Via het segment CenterWell beheert Humana zorgcentra en ondersteunende diensten die gericht zijn op preventie en chronische zorgcoördinatie.
- Humana is ook actief in de markt voor standalone Medicare-medicijnplannen (PDP) en biedt administratieve diensten aan werkgevers en andere zorgaanbieders.
Recent nieuws
- Humana bevestigde zijn winstprognose voor het boekjaar 2026 opnieuw tijdens geplande ontmoetingen met investeerders en analisten in het najaar van 2026, wat duidt op stabiel managementvertrouwen.
- Het herstel van de zogenaamde ‘Star Ratings’ – een kwaliteitsscore die de vergoedingen in het Medicare Advantage-segment sterk beïnvloedt – wordt door analisten gezien als een potentiële katalysator voor winstherstel.
- De Q2 2026-resultaten van Humana werden vergeleken met die van sectorgenoten; het bedrijf presteert binnen een breder herstelscenario dat de markt voor zorgverzekeraars kenmerkt.
Sterke punten
- Het gemiddelde analistendoelkoers van 419 USD impliceert een opwaarts potentieel van circa 10,7% ten opzichte van de huidige koers van 378,58 USD.
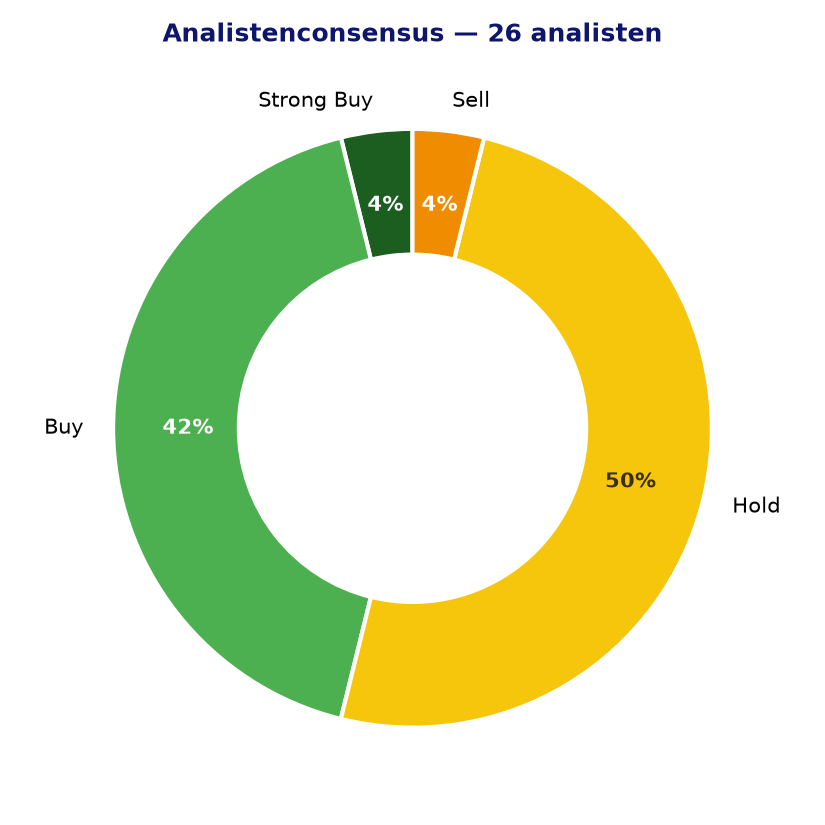
- De analistenconsensus is overwegend positief: 12 van de 26 analisten geven een koop- of sterke koopaanbeveling, met slechts één verkoopadvies.
- Het Z-score momentum over 24 maanden bedraagt 2,07, wat wijst op een relatief sterk koersherstel na eerdere koersdruk.
- De forward P/E van 22,85 ligt beduidend lager dan de huidige P/E van 35,78, wat suggereert dat analisten rekening houden met winstherstel in de komende kwartalen.
- Het mogelijke herstel van de Star Ratings kan leiden tot hogere overheidsvergoedingen binnen Medicare Advantage, wat de winstgevendheid structureel kan verbeteren.
Aandachtspunten en risico’s
- De huidige P/E van 35,78 is aan de hoge kant voor een zorgverzekeraar, en de EPS-groei van 0,27 is momenteel bescheiden, wat de waardering kwetsbaar maakt als het winstherstel langer op zich laat wachten.
- De brede spreiding tussen het laagste (280 USD) en hoogste (513 USD) analistendoelkoers weerspiegelt aanzienlijke onzekerheid over de toekomstige winstgevendheid.
- Humana is sterk afhankelijk van het Medicare Advantage-segment, dat gevoelig is voor beleidswijzigingen van de Amerikaanse overheid en jaarlijkse bijstellingen in vergoedingsstructuren.
- De Star Ratings-problematiek heeft in recente jaren geleid tot significante inkomstentegenvallers; een volledig herstel hiervan is nog niet zeker en vraagt tijd.
- Ruim de helft van de analisten (13 van de 26) houdt een neutrale positie aan, wat aangeeft dat de markt nog wacht op concrete bewijzen van duurzaam winstherstel.
Analistenconsensus en koersdoelen
Conclusie
Humana bevindt zich in een herstelfase na een moeilijke periode, waarbij het lot van het aandeel in belangrijke mate afhangt van het herstel van de Star Ratings en de bredere winstgevendheid van het Medicare Advantage-segment. De forward-waardering is aantrekkelijker dan de huidige P/E suggereert, maar het herstelscenario moet zich nog in de praktijk bewijzen. De voorzichtige houding van een meerderheid van de analisten en de grote spreiding in koersdoelen weerspiegelen de nog altijd reële onzekerheid rond de operationele en regulatoire omgeving.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 22-09-2026). Geen beleggingsadvies.