
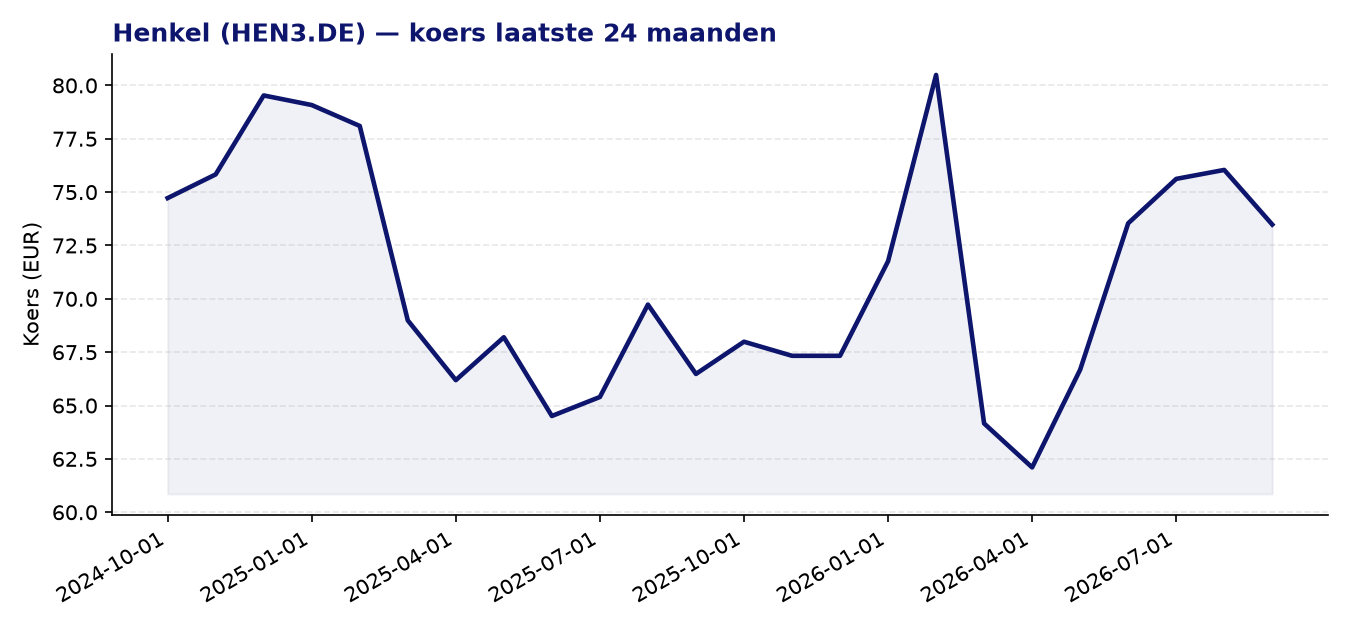
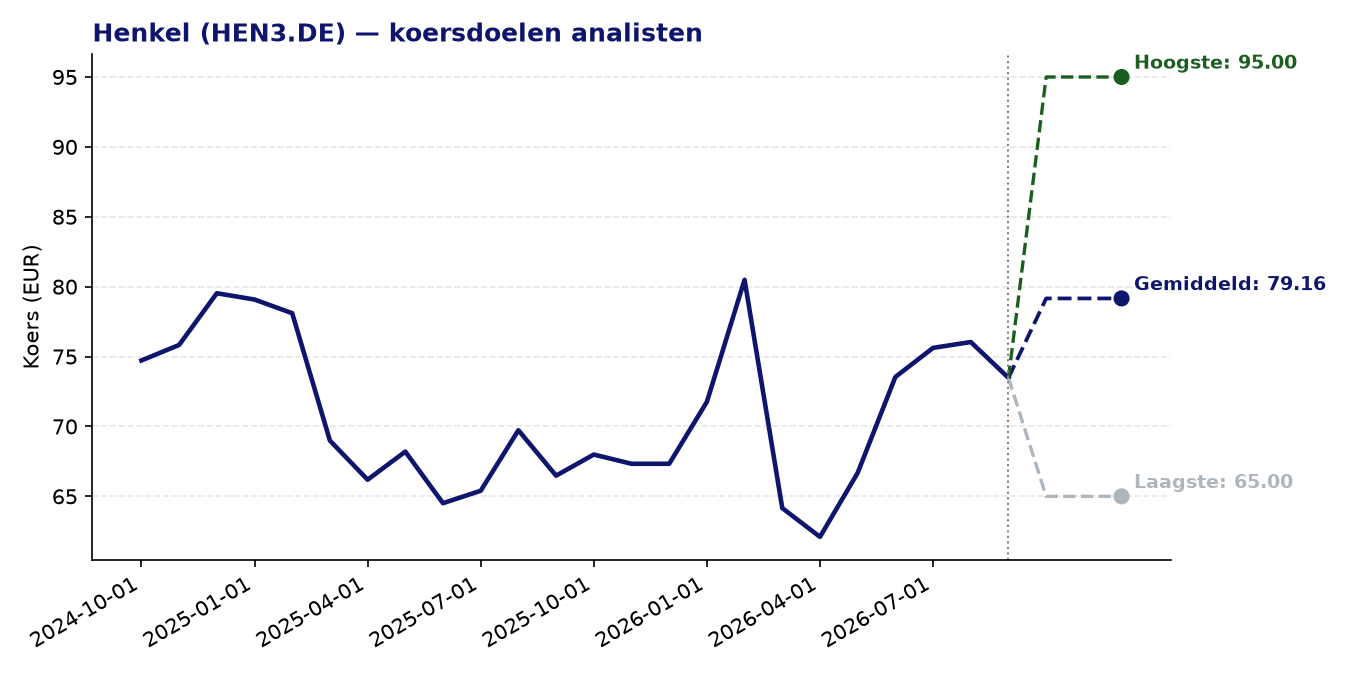
Henkel (HEN3.DE) — DAX 40 | huidige koers: 73.48 EUR | gemiddeld koersdoel: 79.16 EUR | potentieel: +7.7%
Over Henkel
- Henkel is een Duits conglomeraat met twee hoofdactiviteiten: adhesieftechnologieën (lijmen, afdichtingsmiddelen en functionele coatings) en consumentenmerken (haar- en lichaamsverzorging).
- De adhesiefdivisie bedient uiteenlopende sectoren zoals verpakkingen, elektronica, mobiliteit en de bouw- en doe-het-zelfsector.
- Bekende merken in de consumentenhoek zijn onder meer Schwarzkopf (haarverzorging) en Dial (lichaamsverzorging), verdeeld via zowel fysieke winkels als professionele haarsalons.
- Henkel is actief in vrijwel alle wereldregio’s: Europa, Noord- en Latijns-Amerika, Azië-Pacific en Afrika/Midden-Oosten.
- Het bedrijf is genoteerd op de DAX 40 en heeft zijn hoofdzetel in Düsseldorf.
Recent nieuws
- Over de eerste helft van 2026 boekte Henkel een omzet van 10,3 miljard euro en een bedrijfsresultaat (EBIT) van 1,62 miljard euro, wat wijst op een stabiele operationele gang van zaken.
- Analisten houden de margebewegingen en de bedrijfsprognose voor de adhesief- en consumentendivisies in 2026 nauwlettend in de gaten; de koers reageert vooralsnog gematigd op de cijfers.
- In 2025 verhoogde zakenbank Jefferies het koersdoel voor Henkel naar 91 euro, een signaal dat een deel van de markt meer opwaarts potentieel ziet dan de huidige consensus suggereert.
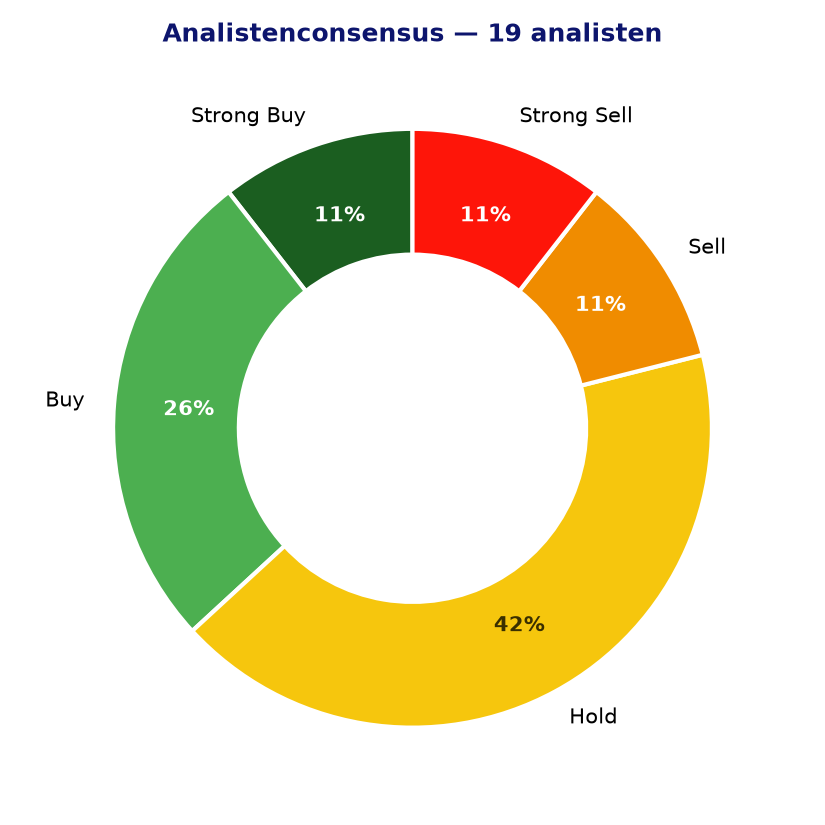
- De consensusrating blijft op ‘hold’ staan, waarbij analisten beperkte koersstijging verwachten vanuit het huidige niveau in de mid-70 euro-range.
Sterke punten
- Het gemiddelde analistenkoedrsdoel van 79,16 euro impliceert een opwaarts potentieel van circa 7,7% ten opzichte van de huidige koers van 73,48 euro.
- De Z-score voor koersmomentum over 24 maanden bedraagt 1,82, wat wijst op een relatief positieve prijstrend vergeleken met het historische gemiddelde.
- Met een forward P/E van 12,4 oogt het aandeel bescheiden gewaardeerd in vergelijking met de huidige koers-winstverhouding van 15,6, wat ruimte laat voor herwaardering bij winstgroei.
- De adhesiefdivisie profiteert van een brede klantenbasis in industriële en bouwsectoren, wat voor enige spreiding van conjunctuurrisico’s zorgt.
- Twee analisten geven een ‘strong buy’-advies en vijf een ‘buy’, wat aangeeft dat een deel van de markt het aandeel aantrekkelijk gewaardeerd acht.
Aandachtspunten en risico’s
- De meerderheid van de 19 volgende analisten (8 ‘hold’, 2 ‘sell’, 2 ‘strong sell’) is niet overtuigd van een nabije koersstijging, wat de beperkte consensus-upside weerspiegelt.
- De EPS-groei staat licht negatief (-0,11), wat betekent dat de winstgevendheid per aandeel momenteel niet toeneemt — een aandachtspunt voor beleggers gericht op groei.
- De PEG-ratio van 3,06 is aan de hoge kant; een PEG boven de 1 suggereert dat het aandeel relatief duur is ten opzichte van de verwachte winstgroei.
- De consumentendivisie opereert in een uitdagende omgeving met prijsdruk, veranderende consumentenvoorkeuren en toenemende concurrentie van private labels.
- Het brede verschil tussen het laagste (65 euro) en hoogste (95 euro) koersdoel onder analisten illustreert de onzekerheid over de toekomstige winstontwikkeling en strategische richting.
Analistenconsensus en koersdoelen
Conclusie
Henkel presenteert zich als een stabiel, wereldwijd gediversifieerd bedrijf met een herkenbaar merk- en technologieportfolio, maar de huidige cijfers bieden vooralsnog weinig groeikatalysatoren. De bescheiden forward-waardering en het positieve koersmomentum zijn bemoedigend, maar de vlakke winstgroei, de hoge PEG-ratio en de overwegend neutrale analistenconsensus manen tot enige terughoudendheid. Beleggers doen er goed aan de margebewikkeling en de voortgang van de strategische herpositionering in de komende kwartalen nauwgezet te volgen.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 11-09-2026. Geen beleggingsadvies.