
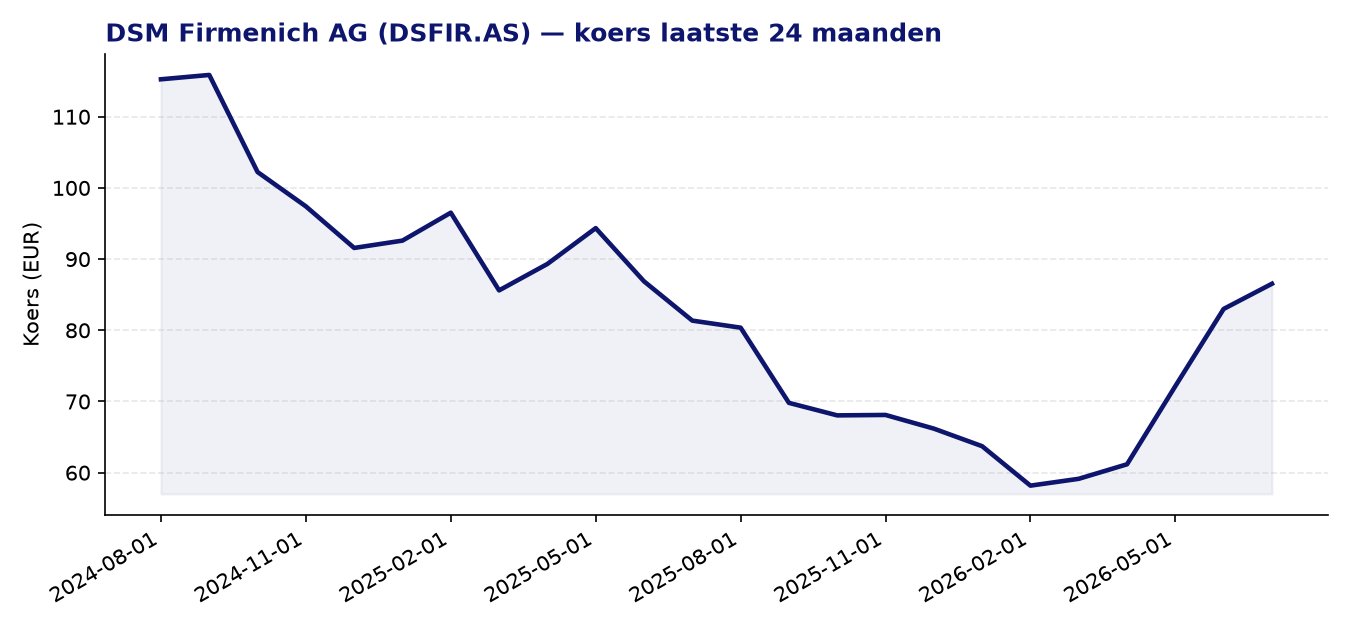
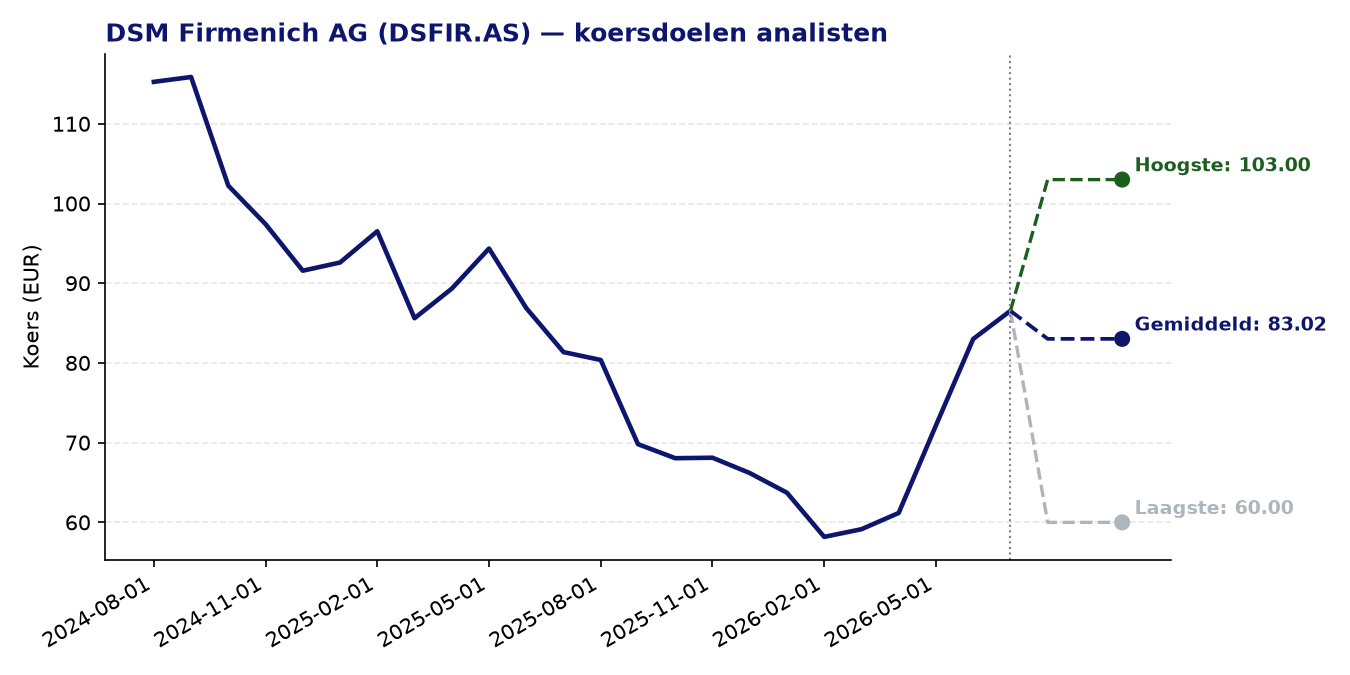
DSM Firmenich AG (DSFIR.AS) — AEX | huidige koers: 86.54 EUR | gemiddeld koersdoel: 83.02 EUR | potentieel: -4.1%
Over DSM Firmenich AG
- DSM-Firmenich is een Zwitsers-Nederlands bedrijf dat voedings-, gezondheids- en beautyoplossingen aanbiedt aan klanten wereldwijd.
- Het bedrijf opereert via drie segmenten: Perfumery & Beauty (geuren op basis van natuurlijke, synthetische en biotechingredients), Taste, Texture & Health (smaak- en textuuroplossingen voor voeding en dranken) en Health, Nutrition & Care.
- Het Taste, Texture & Health-segment levert onder meer aroma’s, natuurlijke extracten, voedingsenzymen, hydrocolloids, culturen en natuurlijke kleurstoffen.
- DSM-Firmenich is actief in Europa, het Midden-Oosten en Afrika, Noord- en Latijns-Amerika en Azië, met een sterke positie in zowel consumenten- als industriële markten.
Recent nieuws
- Over het volledige jaar 2025 realiseerde DSM-Firmenich een organische omzetgroei van 3%, wat een vertraging betekent ten opzichte van de 6% groei in 2024.
- De gecorrigeerde EBITDA voor 2025 bedroeg tussen EUR 1,7 en 1,8 miljard, met een marge van 19,6% over het gehele jaar en een verbetering naar 20% in de tweede jaarhelft.
- Barclays-analist Alex Sloane handhaafde onlangs zijn Hold-advies op het aandeel en stelde een koersdoel van EUR 78,00 in, wat ruim onder de huidige beurskoers ligt.
Sterke punten
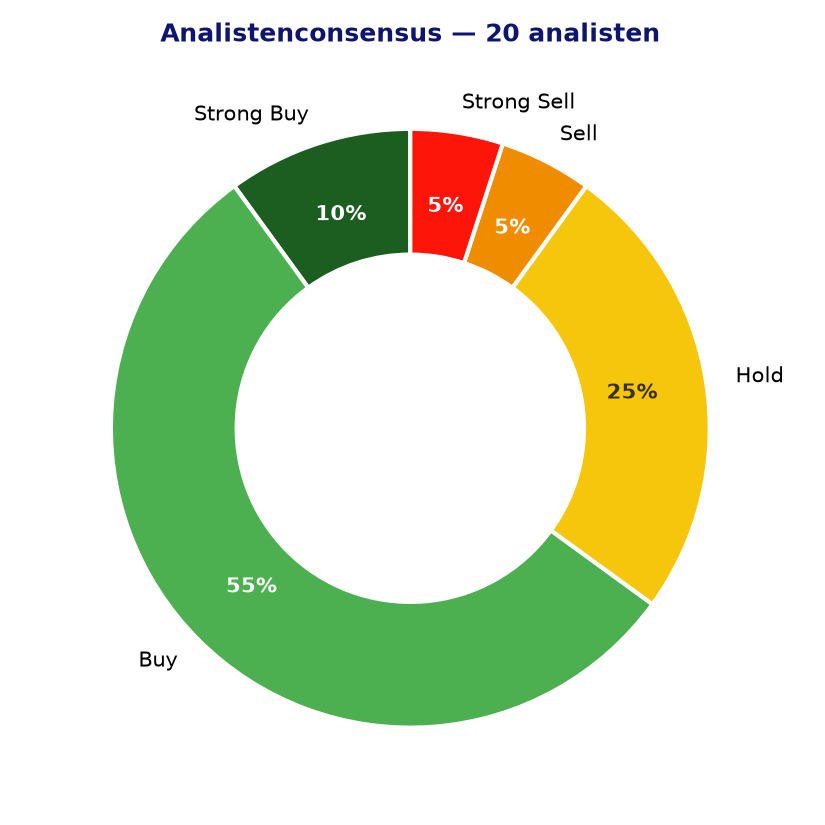
- De analistenconsensus is overwegend positief: 13 van de 20 analisten geven een koop- of sterke koopadvies, wat wijst op een breed vertrouwen in de onderliggende bedrijfsstrategie.
- De PEG-ratio van 0,76 suggereert dat de verwachte winstgroei relatief gunstig geprijsd is ten opzichte van de forward-waardering.
- De forward P/E van 21,89 is aanzienlijk lager dan de historische koers-winstverhouding van 71,52, wat aangeeft dat analisten een stevige winstgroei verwachten in de komende jaren.
- Het Z-score momentum van 2,59 over de voorbije 24 maanden duidt op een sterke relatieve koersprestatie ten opzichte van historische niveaus.
- De progressieve verbetering van de EBITDA-marge richting 20% in H2 2025 toont aan dat het bedrijf zijn operationele efficiëntie geleidelijk weet te verbeteren.
Aandachtspunten en risico’s
- De huidige koers van EUR 86,54 ligt boven het gemiddelde analistendoelkoers van EUR 83,02, wat impliceert dat het aandeel op dit moment licht boven de consensuswaarde noteert.
- De organische groei vertraagde van 6% in 2024 naar 3% in 2025, wat vragen oproept over de groeimogelijkheden op korte termijn in een uitdagende macro-omgeving.
- De huidige koers-winstverhouding van 71,52 is hoog, ook al reflecteert dit deels overgangseffecten na de fusie; beleggers dienen dit in perspectief te plaatsen.
- Het brede koersdoelspectrum van EUR 60,00 tot EUR 103,00 wijst op aanzienlijke onzekerheid onder analisten over de toekomstige waardering van het aandeel.
- Als specialty chemicals-bedrijf is DSM-Firmenich gevoelig voor grondstofprijsvolatiliteit en druk op marges vanuit klanten in de voedings- en geurensector.
Analistenconsensus en koersdoelen
Conclusie
DSM-Firmenich combineert een sterke marktpositie in voeding, gezondheid en parfumerie met een positieve analistenconsensus en verbeterende marges, maar de huidige beurskoers overstijgt het gemiddelde koersdoel en de groeivertraging in 2025 verdient aandacht. De lage PEG-ratio en de dalende forward-waardering bieden perspectief voor beleggers met een langetermijnhorizon, mits het bedrijf de verwachte winstherstelbeweging ook daadwerkelijk kan waarmaken. Wie al een positie heeft, heeft de wind mee gehad; wie overweegt in te stappen, doet er goed aan de koersontwikkeling ten opzichte van de fundamentals nauwlettend te volgen.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 18-07-2026. Geen beleggingsadvies.