
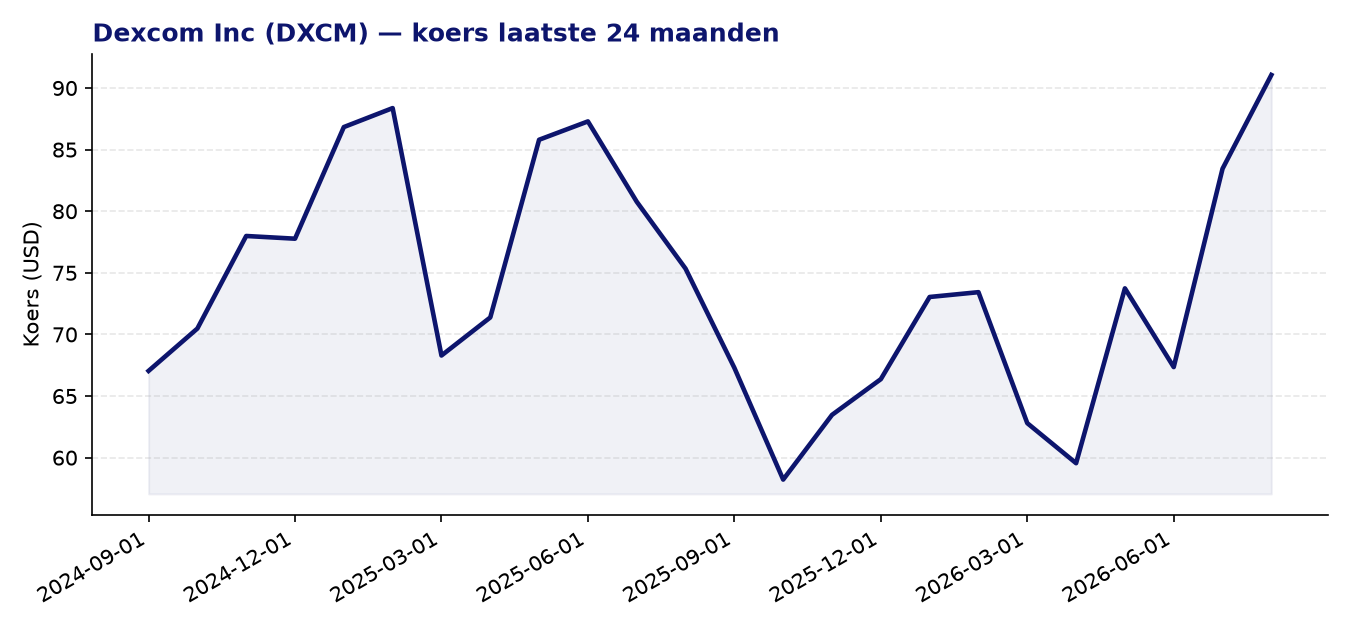
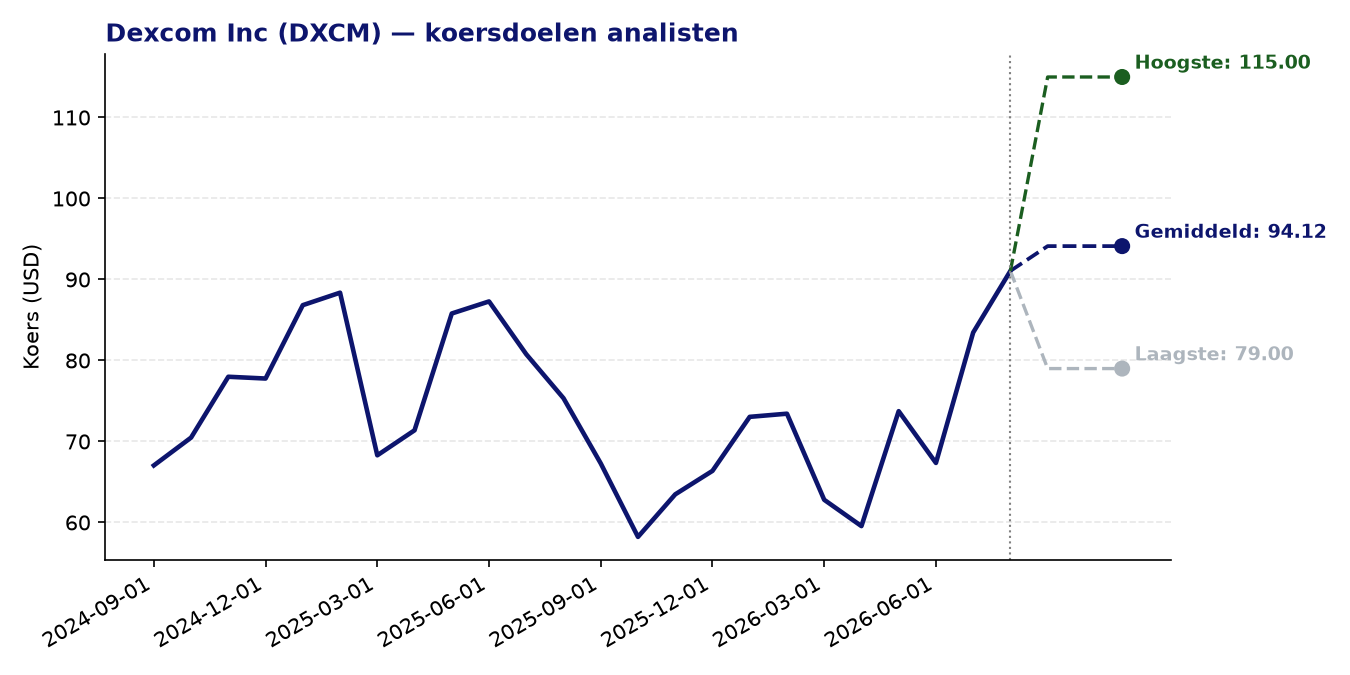
Dexcom Inc (DXCM) — huidige koers: 90.14 USD | gemiddeld koersdoel: 94.12 USD | potentieel: +4.4%
Over Dexcom Inc
- DexCom ontwerpt, ontwikkelt en commercialiseert continue glucosemonitoringsystemen (CGM) voor diabetespatiënten en mensen met metabole aandoeningen, zowel in de VS als internationaal.
- Het kernproduct is het Dexcom G7-systeem (inclusief de 15-dagenvariant), dat realtime glucosewaarden meet zonder de noodzaak van traditionele vingerprikken.
- Dexcom ONE+ richt zich op patiënten die CGM willen gebruiken als basis voor behandelbeslissingen, terwijl Stelo specifiek is ontwikkeld voor volwassenen met prediabetes of type 2-diabetes die geen insuline gebruiken.
- Met Dexcom Share biedt het bedrijf ook een systeem voor monitoring op afstand, waarmee zorgverleners en naasten mee kunnen kijken.
Recent nieuws
- DexCom overtrof in het tweede kwartaal van 2026 de winstconsensus met ruim 14%, terwijl ook de omzet boven verwachting uitkwam; de aangepaste winst per aandeel steeg fors ten opzichte van hetzelfde kwartaal een jaar eerder.
- Het bedrijf verhoogde na de kwartaalresultaten zijn verwachtingen voor het volledige jaar 2026, mede gedragen door sterke omzetgroei van ruim 13% en een operationele winstgroei van bijna 50%.
- Positieve resultaten uit de CONNECT-studie openen een potentieel grote nieuwe markt: type 2-diabetespatiënten die geen insuline gebruiken, een groep die het adresseerbare marktpotentieel van CGM aanzienlijk vergroot.
- Analisten omschrijven DexCom na de kwartaalcijfers overwegend als een voorzichtige aankoopkandidaat, met groeipijlers zoals internationale expansie en het ‘Road to 100’-initiatief.
Sterke punten
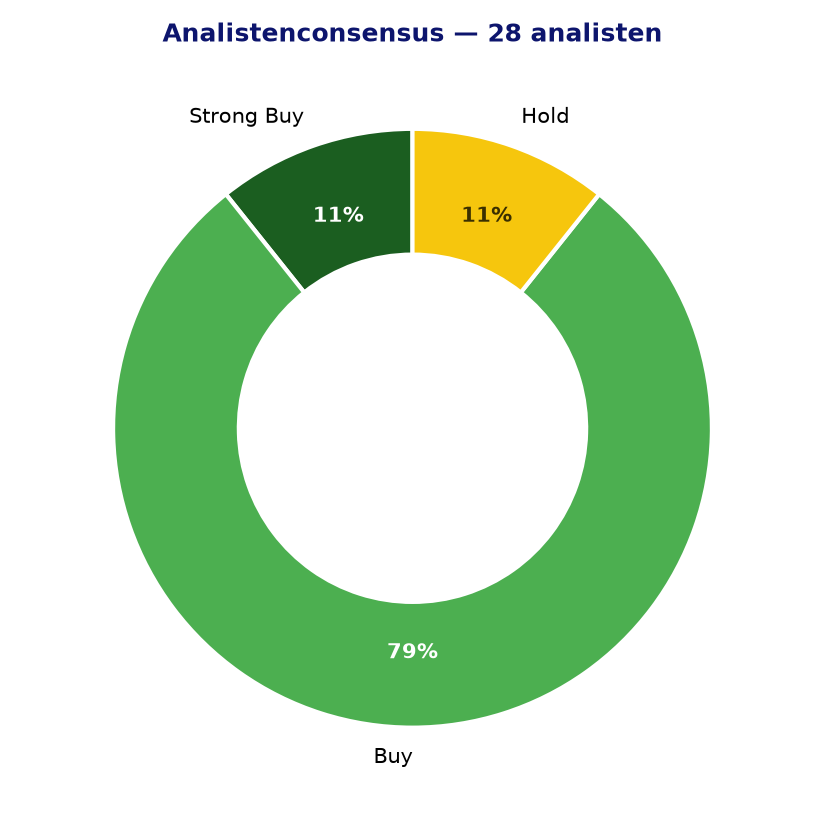
- Van de 28 analisten die het aandeel volgen, hebben er 25 een koop- of sterke koopaanbeveling; slechts 3 staan op houden en er zijn geen verkoopadviezen.
- De Z-score voor momentum over 24 maanden bedraagt 2,54, wat wijst op een duidelijk positieve koersontwikkeling ten opzichte van het historische gemiddelde.
- De winstgroei versnelt zichtbaar: de aangepaste EPS steeg kwartaal-op-kwartaal aanzienlijk, en de forward P/E van 28,85 ligt een stuk lager dan de huidige P/E van 35,91, wat duidt op verwachte winstverbetering.
- De CONNECT-studie opent de markt van type 2-diabetespatiënten zonder insuline, een demografisch zeer grote groep die het groeipotentieel van CGM structureel kan verbreden.
- De internationale expansie en de adoptie van het G7-platform bieden additionele groeiruimte bovenop de bestaande Amerikaanse kernmarkt.
Aandachtspunten en risico’s
- Het gemiddelde analistenkoersdoel van 94,12 USD impliceert bij de huidige koers slechts een beperkte upside van circa 4,4%, wat weinig ruimte laat voor teleurstellingen.
- De huidige P/E van 35,91 en een PEG-ratio van 1,71 wijzen op een premiumwaardering; beleggers betalen een duidelijke groeitoeslag die consistent moet worden waargemaakt.
- De medische devicemarkt kent stevige concurrentie, met name van Abbott (Libre-platform), wat druk kan zetten op marktaandeel en prijsstelling.
- Vergoedingsbeslissingen door zorgverzekeraars en overheidsinstanties (met name in de VS en Europa) vormen een structureel risico voor de omzetgroei, zeker bij uitbreiding naar nieuwe patiëntgroepen.
- De brede bandbreedte tussen het laagste (79 USD) en hoogste (115 USD) analistenkoersdoel weerspiegelt de onzekerheid over het tempo waarin nieuwe markten daadwerkelijk worden gemonetariseerd.
Analistenconsensus en koersdoelen
Conclusie
DexCom combineert sterke kwartaalcijfers, een brede analistenbasis met overwegend positieve aanbevelingen en een interessant nieuw marktperspectief via de type 2-diabetespopulatie zonder insulinegebruik. Daar staat tegenover dat de huidige waardering al een aanzienlijk deel van de groeiverwachtingen verdisconteert en de kortetermijn upside op basis van het consensuskoersdoel beperkt is. Beleggers doen er goed aan de verdere adoptie van het G7-platform en de ontwikkeling van vergoedingsbeleid voor nieuwe patiëntgroepen nauwlettend te volgen als graadmeter voor de fundamentele groeikwaliteit.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 02-09-2026). Geen beleggingsadvies.