
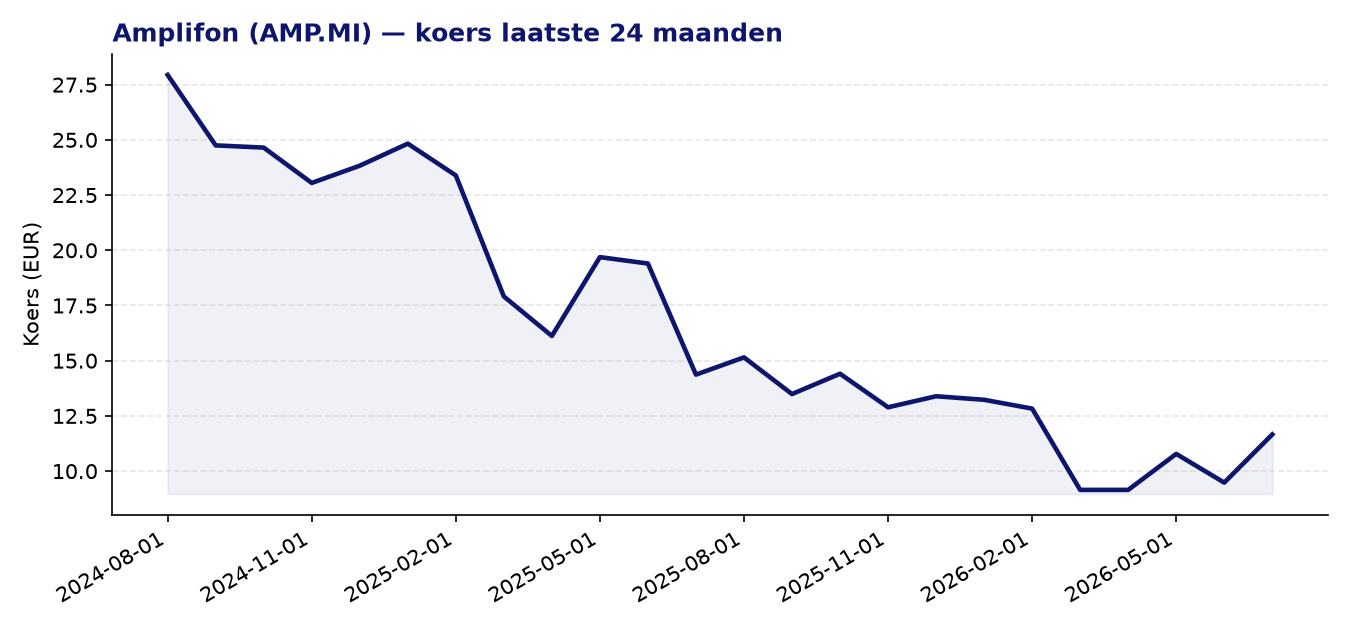
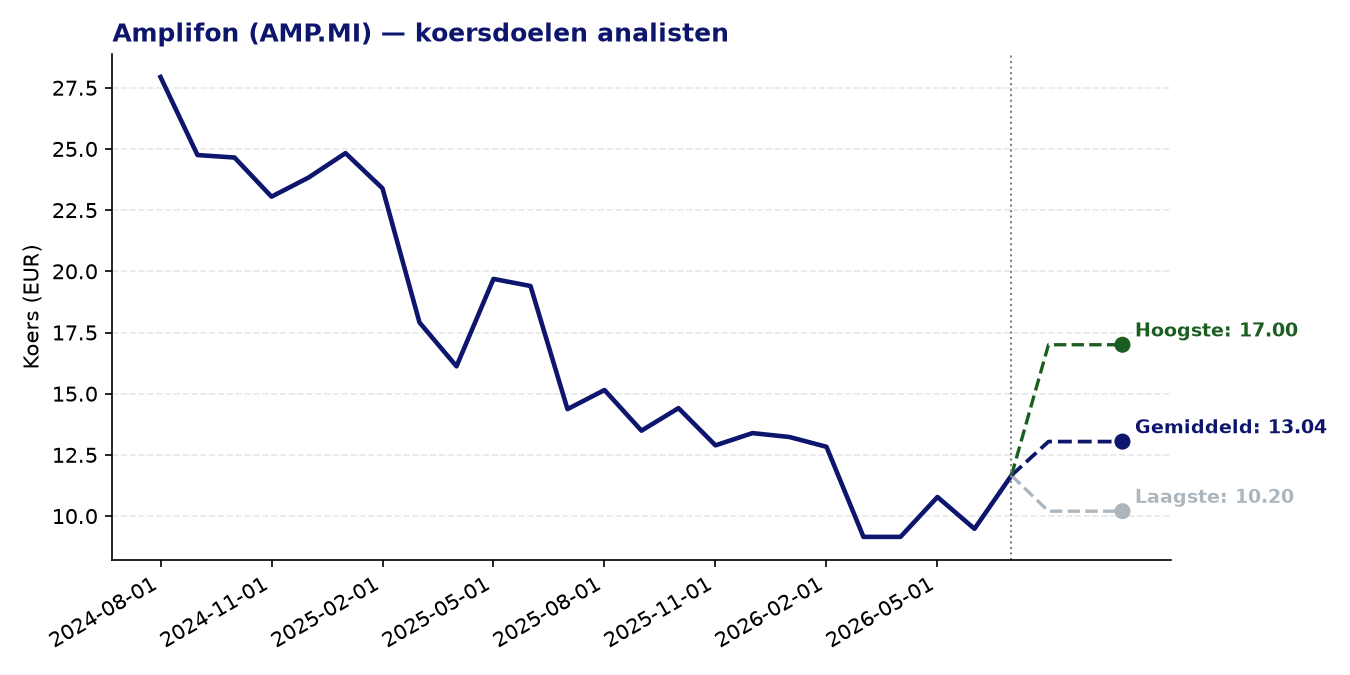
Amplifon (AMP.MI) — FTSE MIB | huidige koers: 11.66 EUR | gemiddeld koersdoel: 13.04 EUR | potentieel: +11.9%
Over Amplifon
- Amplifon is wereldwijd marktleider in de distributie van hooroplosssingen en de aanpassing van gehoorapparaten op maat.
- Het bedrijf is actief in Europa, het Midden-Oosten, Afrika, Noord- en Zuid-Amerika en de Azië-Pacifische regio.
- Amplifon biedt een eigen digitaal platform (Ampli-care) voor audiologische zorg, aangevuld met een smartphone-app waarmee klanten hun gehoorapparaat op afstand kunnen bedienen.
- Het bedrijf werd in 1950 opgericht in Milaan en is genoteerd op de FTSE MIB-index.
Recent nieuws
- Er was de voorbije periode geen noemenswaardig nieuws specifiek over Amplifon. Het zoekresultaat betreft Ameriprise Financial (AMP), een volledig ander bedrijf zonder enige link met Amplifon.
Sterke punten
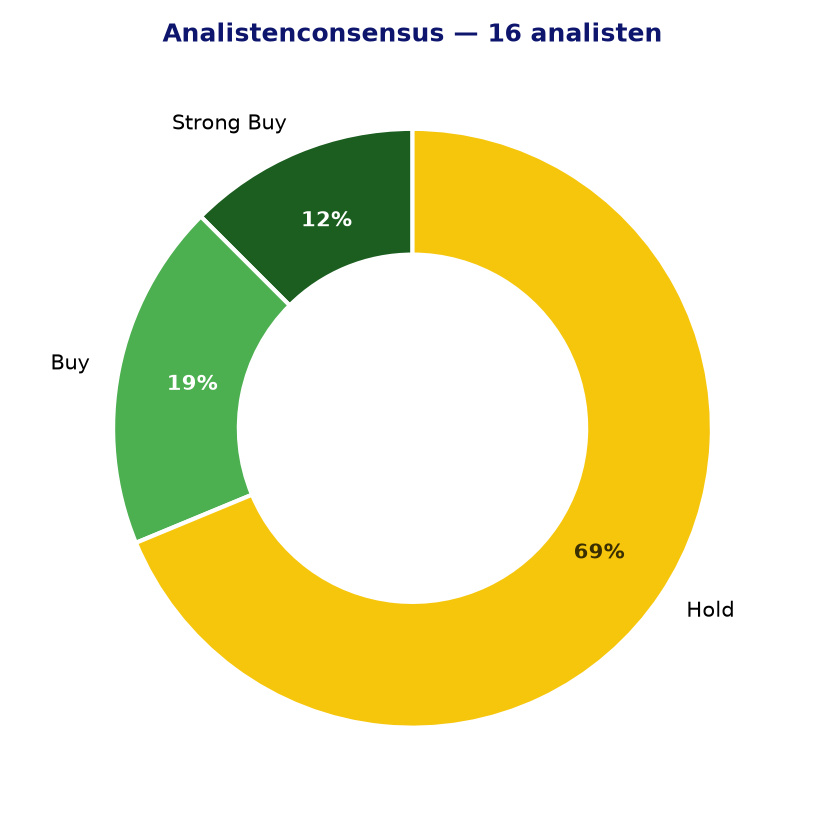
- De analistenconsensus is overwegend constructief: 5 van de 16 analisten raten het aandeel als ‘buy’ of ‘strong buy’, terwijl geen enkele analist een verkoopadvies hanteert.
- Het gemiddelde koersdoel van 13,04 EUR vertegenwoordigt een opwaarts potentieel van circa 12% ten opzichte van de huidige koers van 11,66 EUR.
- De PEG-ratio van slechts 0,44 suggereert dat het aandeel relatief laag gewaardeerd is in verhouding tot de verwachte winstgroei op middellange termijn.
- De Z-score voor momentum bedraagt 2,22 over 24 maanden, wat wijst op een significant positief koersmomentum in vergelijking met het historisch gemiddelde.
- Amplifon opereert in een structureel groeiende markt: de vergrijzing van de bevolking in Europa en elders drijft de langetermijnvraag naar gehooroplossingen.
Aandachtspunten en risico’s
- De trailing P/E van 37,61 is aan de hoge kant en laat weinig ruimte voor tegenvallers, ook al relativeren de forward P/E (13,9) en de lage PEG dit beeld deels.
- De EPS-groei over de afgelopen periode was licht negatief (-0,68%), wat aantoont dat de winstdynamiek op korte termijn onder druk staat.
- De spreiding tussen het laagste (10,20 EUR) en hoogste (17,00 EUR) analistenkoersdoel is uitzonderlijk breed, wat wijst op aanzienlijke onzekerheid over de toekomstige bedrijfsprestaties.
- Met 11 van de 16 analisten op ‘hold’ ontbreekt een duidelijk positieve beleggingsovertuiging in de markt op dit moment.
- De sector is gevoelig voor druk op vergoedingen door zorgverzekeraars en overheden, en voor toenemende concurrentie van technologiespelers die de markt voor gehoorapparaten betreden.
Analistenconsensus en koersdoelen
Conclusie
Amplifon combineert een sterke marktpositie in een structureel groeiende sector met een aantrekkelijke PEG-ratio en positief koersmomentum, maar de hoge trailing koers-winstverhouding en de recente daling van de winst per aandeel vragen om voorzichtigheid. De brede marge tussen analistenkoersdoelen en de overwegend neutrale consensus weerspiegelen de onzekerheid over het tempo van winstherstel. Beleggers doen er goed aan de aankomende kwartaalresultaten nauwlettend te volgen om te beoordelen of de verwachte winstverbetering zich daadwerkelijk materialiseert.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 30-07-2026. Geen beleggingsadvies.