
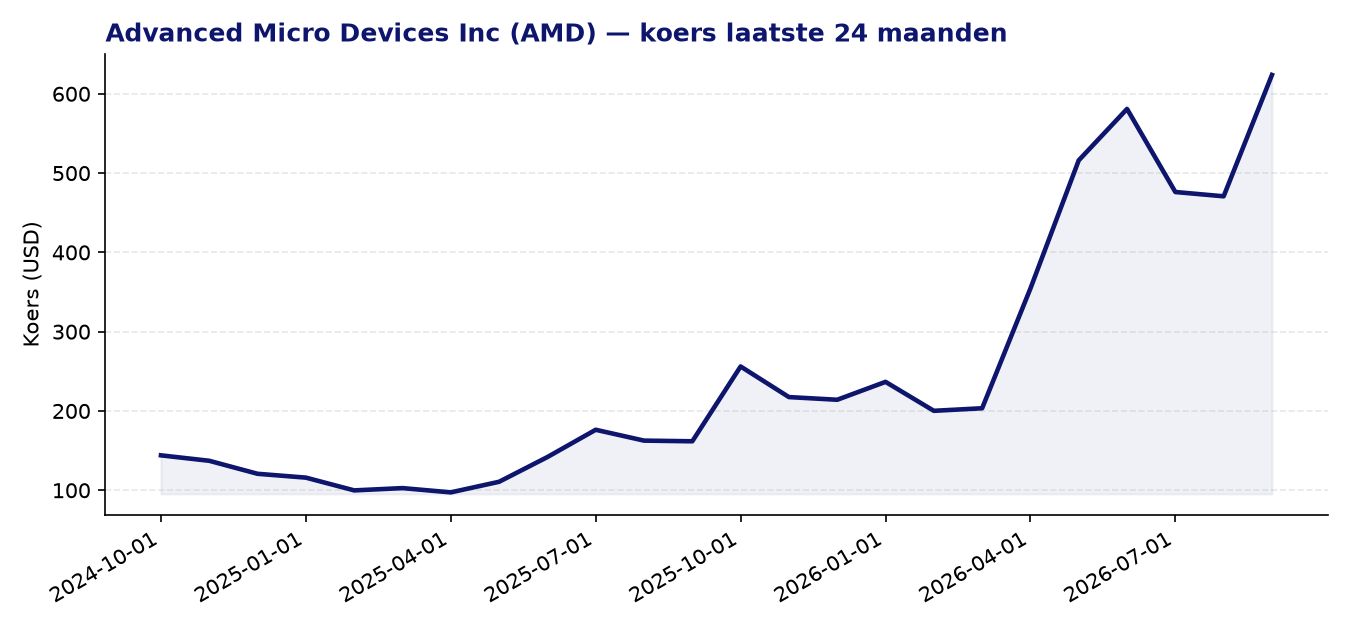
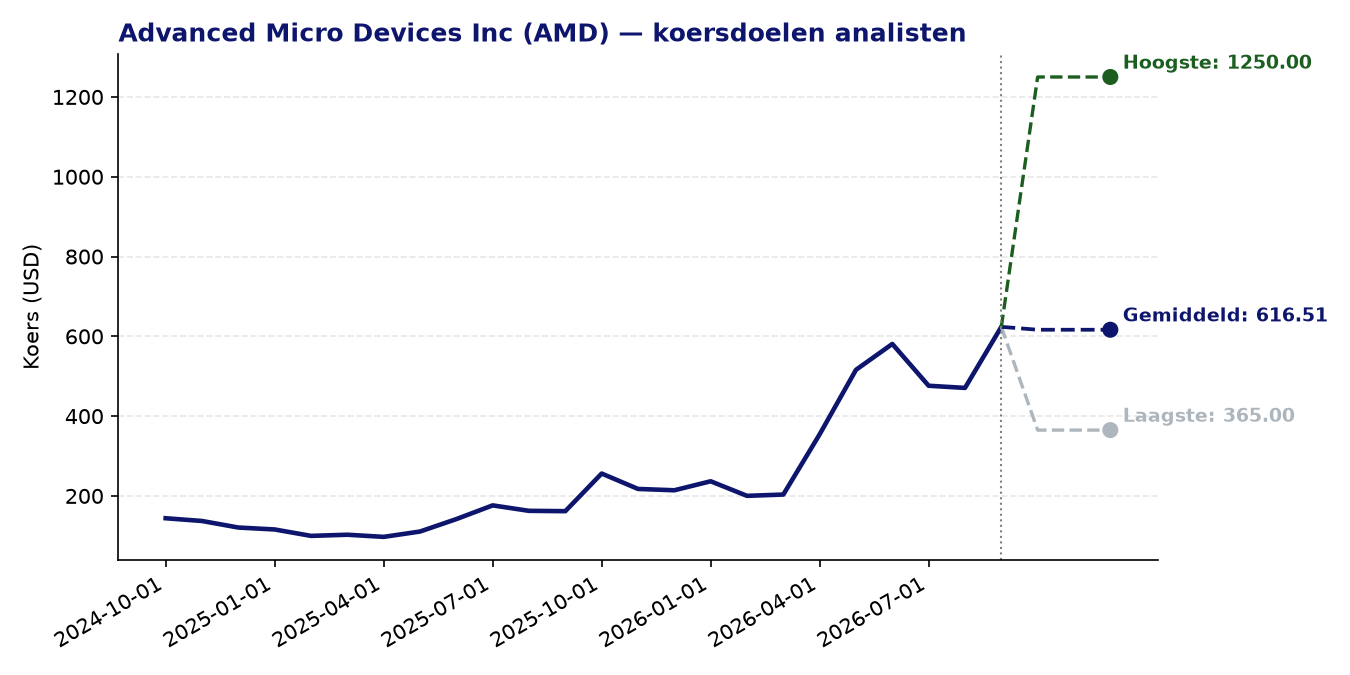
Advanced Micro Devices Inc (AMD) — huidige koers: 623.77 USD | gemiddeld koersdoel: 616.51 USD | potentieel: -1.2%
Over Advanced Micro Devices Inc
- AMD is een internationaal actief halfgeleiderbedrijf dat chips ontwerpt voor datacenters, consumentenelektronica en embedded toepassingen.
- Het bedrijf produceert AI-accelerators, microprocessors en GPU’s die zowel afzonderlijk als geïntegreerd in systemen worden verkocht.
- Via zijn datacenter-segment levert AMD zowel CPU’s als GPU’s voor AI-workloads, waaronder het Instinct-platform voor grootschalige AI-training en inferentie.
- AMD biedt daarnaast FPGA’s, dataprocessingunits en semi-custom SoC-producten aan, onder meer voor industriële en communicatietoepassingen.
- Het bedrijf is actief in drie segmenten: Data Center, Client & Gaming, en Embedded.
Recent nieuws
- In augustus 2026 rapporteerde AMD een omzetgroei van 50% op jaarbasis in het tweede kwartaal, waarbij de datacenter-omzet verdubbelde. Ondanks het kloppen van verwachtingen reageerde het aandeel aanvankelijk terughoudend op de guidance.
- CEO Lisa Su suggereerde aan het einde van de kwartaalcall dat analistenverwachtingen voor 2027 mogelijk te conservatief zijn, met name door de sterke vraag naar Instinct AI-GPU’s.
- In september 2026 bereikte AMD een beurskapitalisatie van 1 biljoen dollar, mede gedreven door een koerssprong van 8% naar een recordniveau rond 585 dollar op dat moment.
- Analisten van Raymond James en BMO Capital schatten AMD’s positie als veelomvattend AI-infrastructuurplatform positief in: Raymond James verwacht een samengestelde jaarlijkse groei van de server-CPU-omzet van 44% tot 2030, terwijl BMO AMD positioneert als aankomend volledig AI-infrastructuurplatform.
Sterke punten
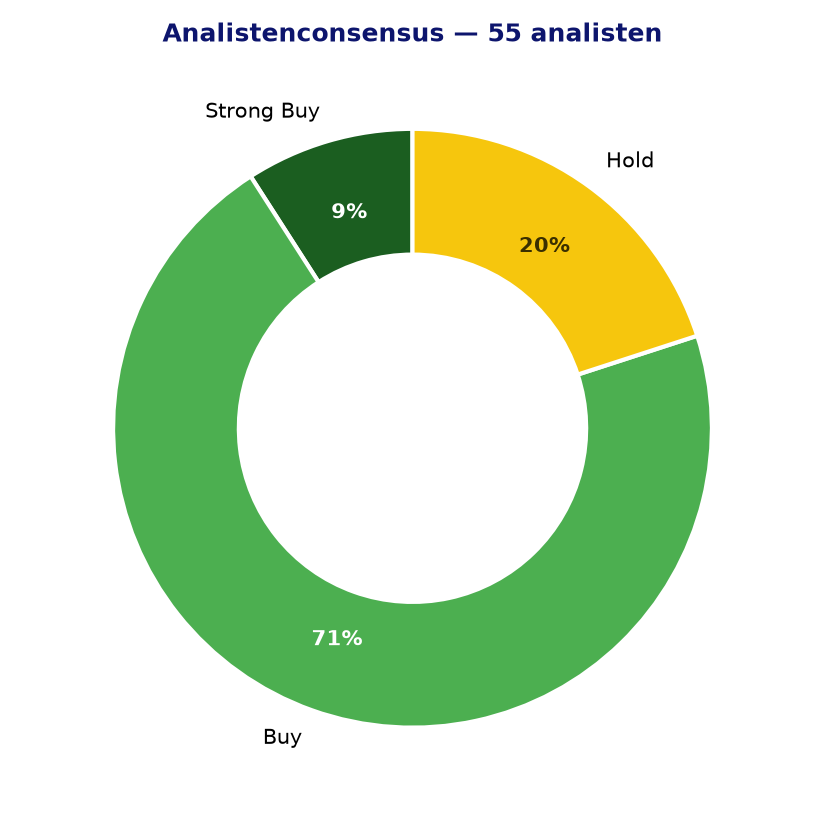
- De analistenconsensus is uitgesproken positief: 44 van de 55 volgende analisten hebben een koop- of sterke koopadvies, zonder één verkoopadvies.
- De server-CPU-omzet groeide met meer dan 70% in Q2 2026, wat de sterke structurele vraag naar AMD’s datacenter-producten bevestigt.
- Het forward P/E-ratio van circa 40 en een PEG-ratio van 0,63 wijzen erop dat de verwachte winstgroei de huidige waardering potentieel rechtvaardigt.
- Het momentum van het aandeel is positief: een Z-score van 1,77 op 24 maanden duidt op een bovengemiddelde relatieve prijsontwikkeling.
- AMD bouwt een steeds bredere AI-portfolio uit, van GPU’s en CPU’s tot rack-scale oplossingen zoals Helios, wat de afhankelijkheid van één productcategorie vermindert.
Aandachtspunten en risico’s
- De huidige koers van 623,77 dollar ligt boven het gemiddeld analistenkoersdoel van 616,51 dollar, wat impliceert dat de consensusverwachting op korte termijn neerwaarts gericht is (-1,2%).
- Het trailing P/E-ratio van ruim 158 weerspiegelt zeer hoge groeiverwachtingen; elke tegenvaller in resultaten of outlook kan een significante koerscorrectie veroorzaken.
- AMD opereert in een sector met intensieve concurrentie, waarbij Nvidia een dominante positie behoudt in de AI-GPU-markt en het marktaandeel van AMD moeilijk te vergroten valt.
- De EPS-groei op trailing basis blijft beperkt (1,63), wat het contrast benadrukt tussen de huidige hoge waardering en de gerealiseerde winststijging tot nu toe.
- De brede spreiding tussen het laagste (365 dollar) en hoogste (1.250 dollar) analistenkoersdoel illustreert de grote onzekerheid over de toekomstige waardeontwikkeling.
Analistenconsensus en koersdoelen
Conclusie
AMD heeft de afgelopen periode indrukwekkende operationele resultaten laten zien, met een verdubbeling van de datacenter-omzet en toenemende erkenning als volwaardig AI-infrastructuurplatform. De waardering is echter al sterk opgelopen en de huidige koers overstijgt het gemiddeld analistenkoersdoel, wat betekent dat veel positief nieuws reeds in de koers verwerkt lijkt. Beleggers doen er goed aan de balans te bewaken tussen de reële groeikansen in AI enerzijds en het verhoogde waarderingsrisico anderzijds.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 23-09-2026). Geen beleggingsadvies.