
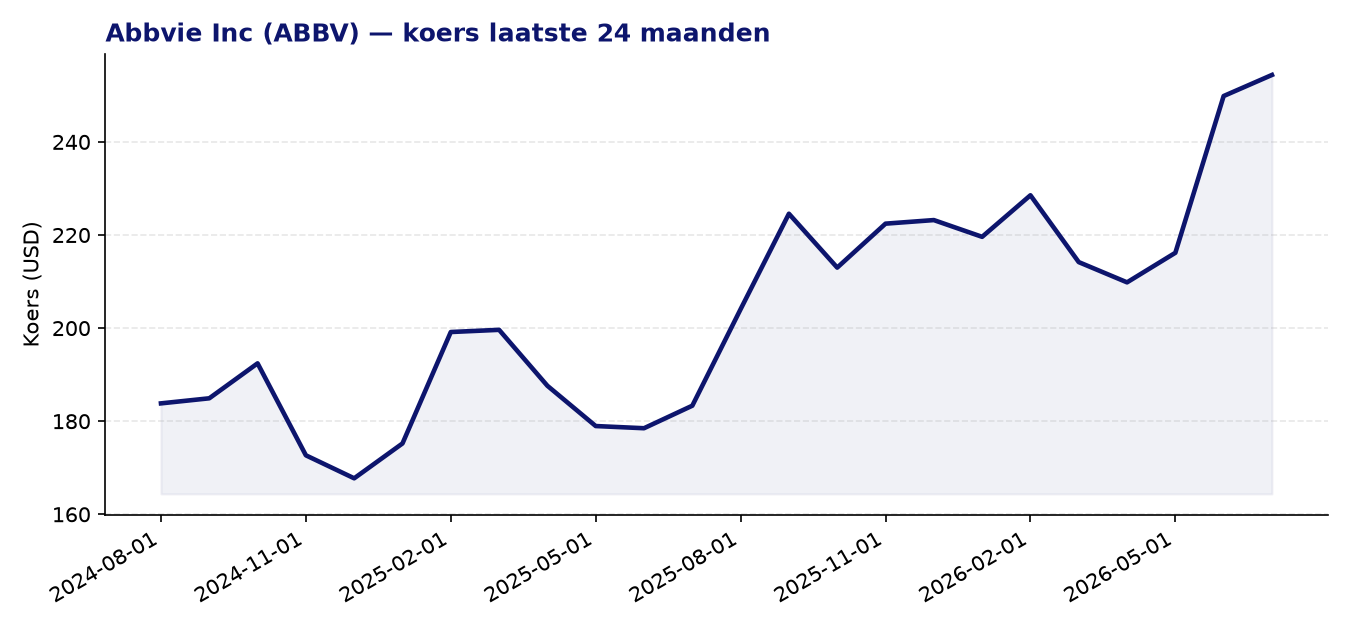
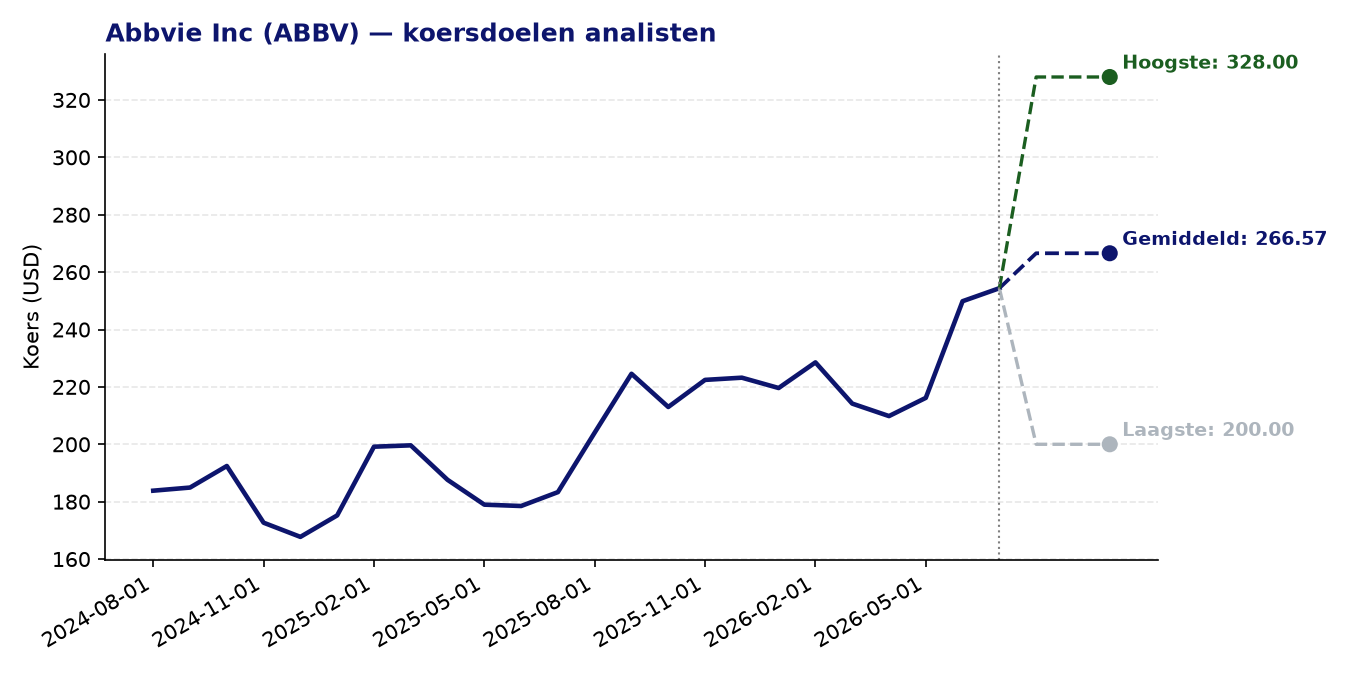
Abbvie Inc (ABBV) — huidige koers: 254.39 USD | gemiddeld koersdoel: 266.57 USD | potentieel: +4.8%
Over Abbvie Inc
- AbbVie is een Amerikaans biofarmaceutisch bedrijf dat geneesmiddelen en therapieën ontwikkelt, produceert en commercialiseert wereldwijd.
- Het zwaartepunt ligt bij immunologie en oncologie: bekende producten zijn Skyrizi (auto-immuunziekten), Rinvoq (ontstekingsziekten) en Imbruvica en Venclexta (bloedkankers).
- Via de overname van Allergan beschikt AbbVie ook over een portfolio in esthetische geneeskunde, waaronder gezichtsinjecties en huidverzorging.
- Het bedrijf heeft een marktkapitalisatie van circa 450 miljard dollar en behoort daarmee tot de grootste farmaciebedrijven ter wereld.
Recent nieuws
- Skyrizi en Rinvoq boekten samen ruim 6,6 miljard dollar omzet in het eerste kwartaal van 2026, met een groei van respectievelijk 31% en 23%, en compenseren daarmee de aanhoudende omzetdaling van Humira door biosimilar-concurrentie.
- Een eenmalige IPR&D-afschrijving van 744 miljoen dollar drukte de nettowinst met 46%, maar het management verhoogde desondanks de verwachte winst per aandeel voor het volledige jaar 2026 naar 14,28 dollar.
- Het aandeel trok recentelijk veel aandacht van beleggers en analisten, mede door een bullish scenario dat een koers van 300 dollar tegen 2030 als mogelijk beschouwt op basis van de huidige omzetgroei en waardering.
- AbbVie publiceert binnenkort de volgende kwartaalresultaten; analisten bereiden zich voor op een verdere toets van de groeistrategie na Humira.
Sterke punten
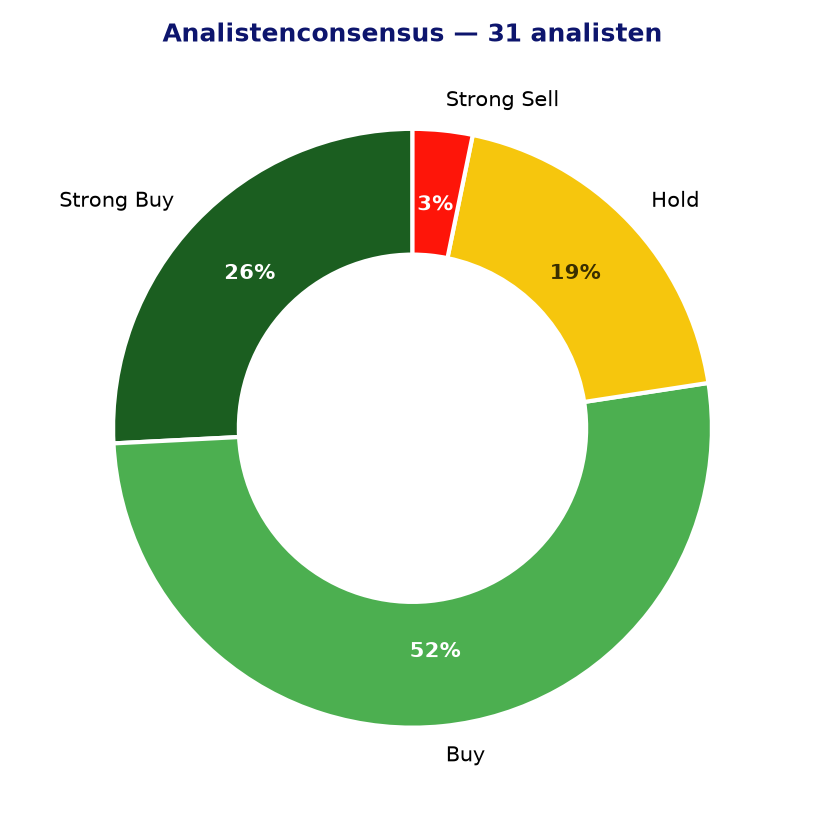
- De analistenconsensus is overwegend positief: 24 van de 31 gevolgde analisten geven een koop- of sterke koopadvies, met een gemiddeld koersdoel van 266,57 dollar.
- De forward P/E van 15,63 is laag voor een bedrijf met 12% omzetgroei; de PEG-ratio van 0,4 suggereert dat de groeiverwachtingen relatief goedkoop ingeprijsd zijn.
- Het Z-score momentum over 24 maanden bedraagt 1,60, wat wijst op een positieve koersontwikkeling ten opzichte van het historisch gemiddelde.
- De overgang van Humira naar Skyrizi en Rinvoq verloopt beter dan gevreesd: beide producten groeien sterk en nemen het wegvallende Humira-volume steeds verder over.
- Het management verhoogde de EPS-guidance voor 2026, wat vertrouwen uitstraalt in de operationele vooruitzichten voor de rest van het jaar.
Aandachtspunten en risico’s
- De gerapporteerde koers-winstverhouding (P/E) van 124 is sterk vertekend door de grote eenmalige afschrijving; de onderliggende winstgevendheid is gezonder, maar vraagt wel om zorgvuldige interpretatie.
- AbbVie draagt een schuldenlast van circa 72,9 miljard dollar en heeft een negatief eigen vermogen van 6,6 miljard dollar, een erfenis van de Allergan-overname die de financiële flexibiliteit beperkt.
- De EPS-groei op gerapporteerde basis was negatief (-0,46), wat voorzichtigheid rechtvaardigt bij beleggers die op netto-winstvlak sturen.
- Het gemiddeld koersdoel van 266,57 dollar vertegenwoordigt bij de huidige koers slechts een beperkte opwaartse ruimte van circa 4,8%, wat de verwachtingen al grotendeels ingeprijsd doet lijken.
- De afhankelijkheid van een beperkt aantal blockbusterproducten blijft een sectorspecifiek risico: een tegenvaller in de pijplijn of een onverwachte concurrentie-ontwikkeling kan de groeidoelstellingen onder druk zetten.
Analistenconsensus en koersdoelen
Conclusie
AbbVie toont een indrukwekkende operationele transitie nu Skyrizi en Rinvoq de Humira-erosie succesvol opvangen, en de lage forward-waardering in combinatie met een sterke analistenconsensus maakt het aandeel interessant voor beleggers met een langetermijnhorizon. Daar staat tegenover dat de hoge schuldenlast, het beperkte opwaartse potentieel op basis van het gemiddelde koersdoel en de vertekende gerapporteerde winst enige voorzichtigheid rechtvaardigen. Wie in AbbVie belegt, wedt in essentie op de verdere doorgroei van de immunologie-franchise en een succesvolle uitbreiding van de oncologiepijplijn.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 17-07-2026). Geen beleggingsadvies.