
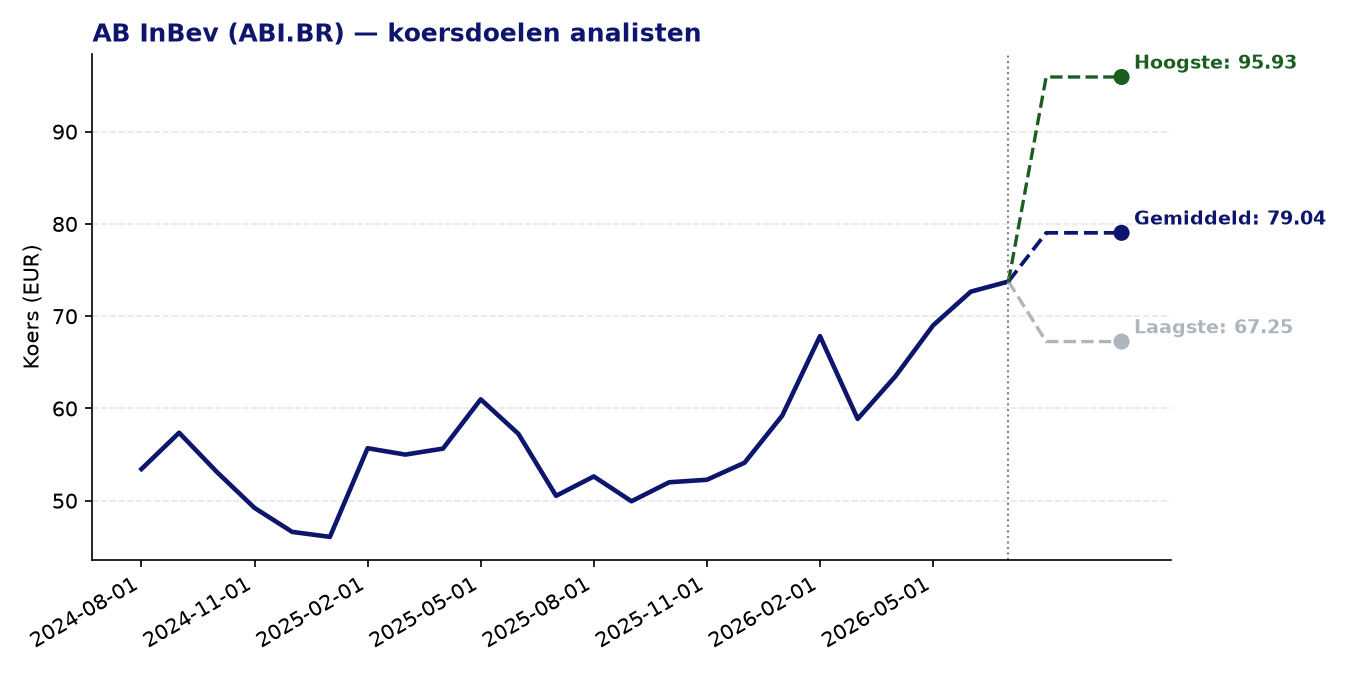
AB InBev (ABI.BR) — BEL 20 | huidige koers: 73.76 EUR | gemiddeld koersdoel: 79.04 EUR | potentieel: +7.2%
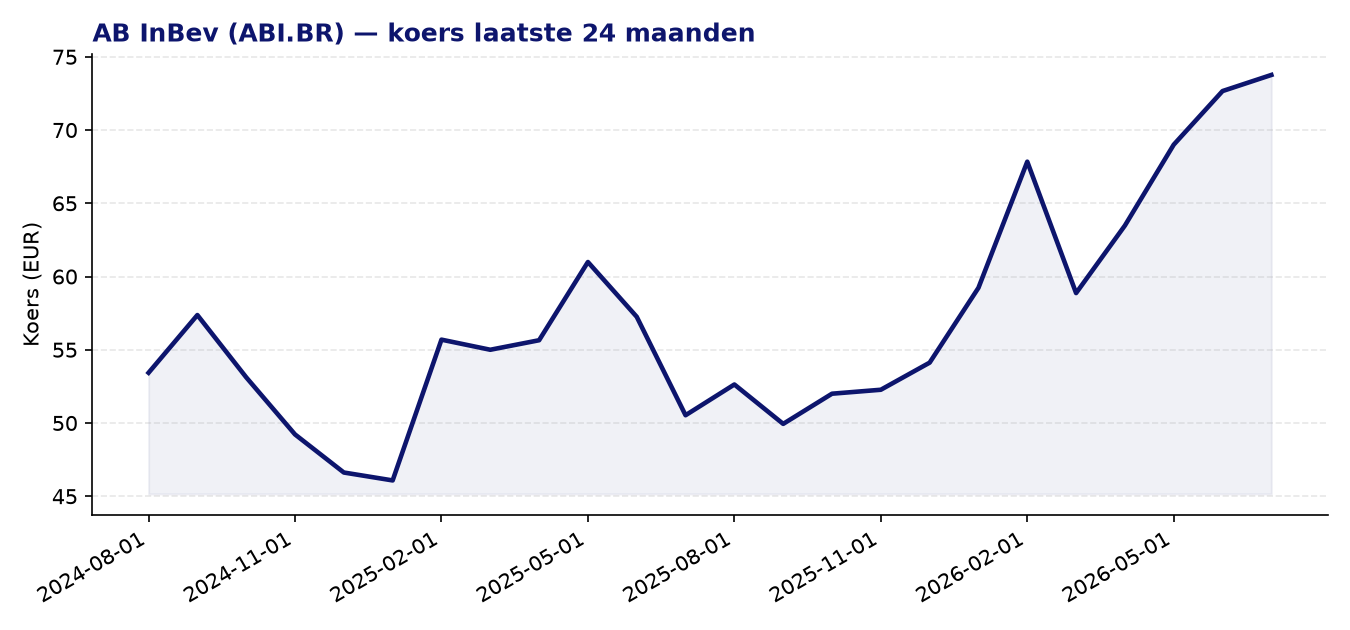
Over AB InBev
- AB InBev is de grootste brouwer ter wereld en produceert en verkoopt bier in meer dan 50 landen, verdeeld over segmenten als Noord-Amerika, Latijns-Amerika, EMEA en Azië-Pacific.
- Het portfolio omvat wereldmerken zoals Budweiser, Corona en Stella Artois, maar ook tal van lokale en regionale biermerken.
- Naast bier biedt het bedrijf ook gearomatiseerde maltdranken, frisdranken, ready-to-drink cocktails en energiedrankjes aan.
- AB InBev investeert actief in digitale verkoopkanalen via BEES, een B2B e-commerceplatform, en bezorgplatformen zoals Zé Delivery en TaDa Delivery.
Recent nieuws
- Analisten merken op dat het aandeel op basis van winstverwachtingen redelijk gewaardeerd lijkt, maar dat bredere fundamentele maatstaven op een zekere uitrekking van de waardering wijzen.
- Over de voorbije periode van twee jaar heeft het aandeel een stevige koerswinst geboekt van ongeveer 40%, wat beleggers die vroeg instapten beloond heeft.
Sterke punten
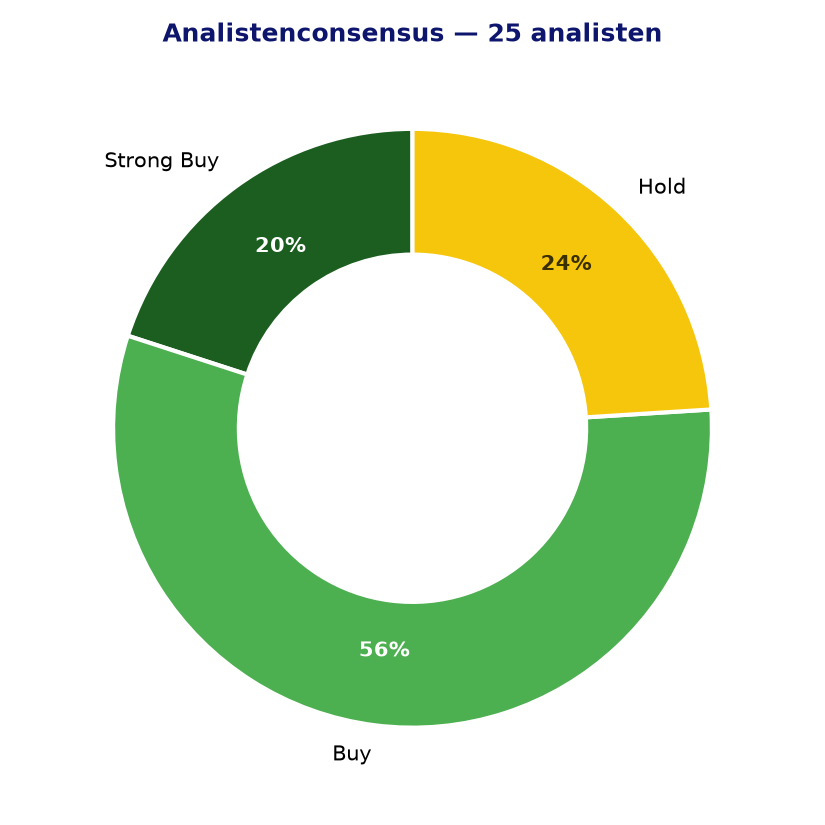
- De analistenconsensus is overwegend positief: van de 25 volgende analisten geven er 19 een koop- of sterke koopsignaal, zonder één verkoopadvies.
- Het gemiddelde koersdoel van 79,04 EUR suggereert nog een opwaarts potentieel van circa 7% ten opzichte van de huidige koers van 73,76 EUR.
- Het Z-score momentum van 1,88 over 24 maanden wijst op een bovengemiddelde koersprestatie ten opzichte van historische niveaus, wat duidst op aanhoudende vraag naar het aandeel.
- De forward P/E van 17,29 ligt beduidend lager dan de huidige P/E van 23,27, wat impliceert dat analisten een betekenisvolle winstgroei in de komende jaren verwachten.
- AB InBev opereert in de defensieve consumptiesector, wat het aandeel doorgaans enige veerkracht biedt in economisch onzekere tijden.
Aandachtspunten en risico’s
- De huidige P/E van 23,27 en een PEG-ratio van 1,93 geven aan dat het aandeel niet goedkoop is; een PEG boven 1,5 wordt traditioneel als aan de hoge kant beschouwd.
- Analisten wijzen erop dat het aandeel op bredere fundamentele maatstaven enigszins uitgerekt oogt, ondanks een verdedigbare waardering puur op winstbasis.
- De EPS-groei is met 0,19 relatief beperkt, wat de vraag oproept in hoeverre de huidige waardering door organische winstgroei onderbouwd kan worden.
- AB InBev draagt een aanzienlijke schuldenlast, een erfenis van jarenlange overnames, wat de financiële flexibiliteit beperkt en het bedrijf gevoeliger maakt voor renteschommelingen.
- Valutarisico is een structureel aandachtspunt: het bedrijf genereert een groot deel van zijn omzet in opkomende markten met volatiele wisselkoersen, wat de gerapporteerde resultaten kan beïnvloeden.
Analistenconsensus en koersdoelen
Conclusie
AB InBev combineert een wereldwijd sterk merkportfolio met een groeiende digitale infrastructuur en geniet brede analistenssteun, al is de waardering op meerdere maatstaven niet zonder meer als laag te bestempelen. De beperkte EPS-groei en hoge schuldgraad vragen om enige voorzichtigheid, terwijl het momentum en de verwachte winstverbetering op middellange termijn een zeker tegenwicht bieden. Beleggers doen er goed aan de verdere schuldenafbouw en valuta-ontwikkelingen in opkomende markten nauwlettend te volgen.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 03-08-2026. Geen beleggingsadvies.