
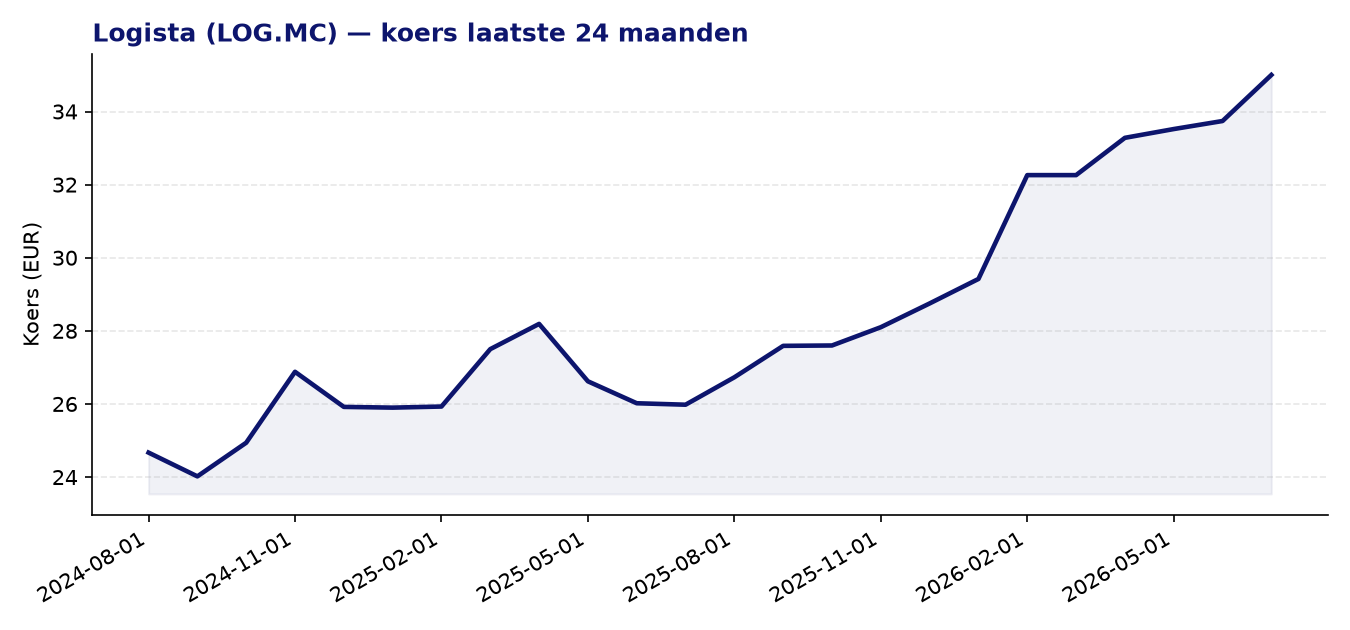
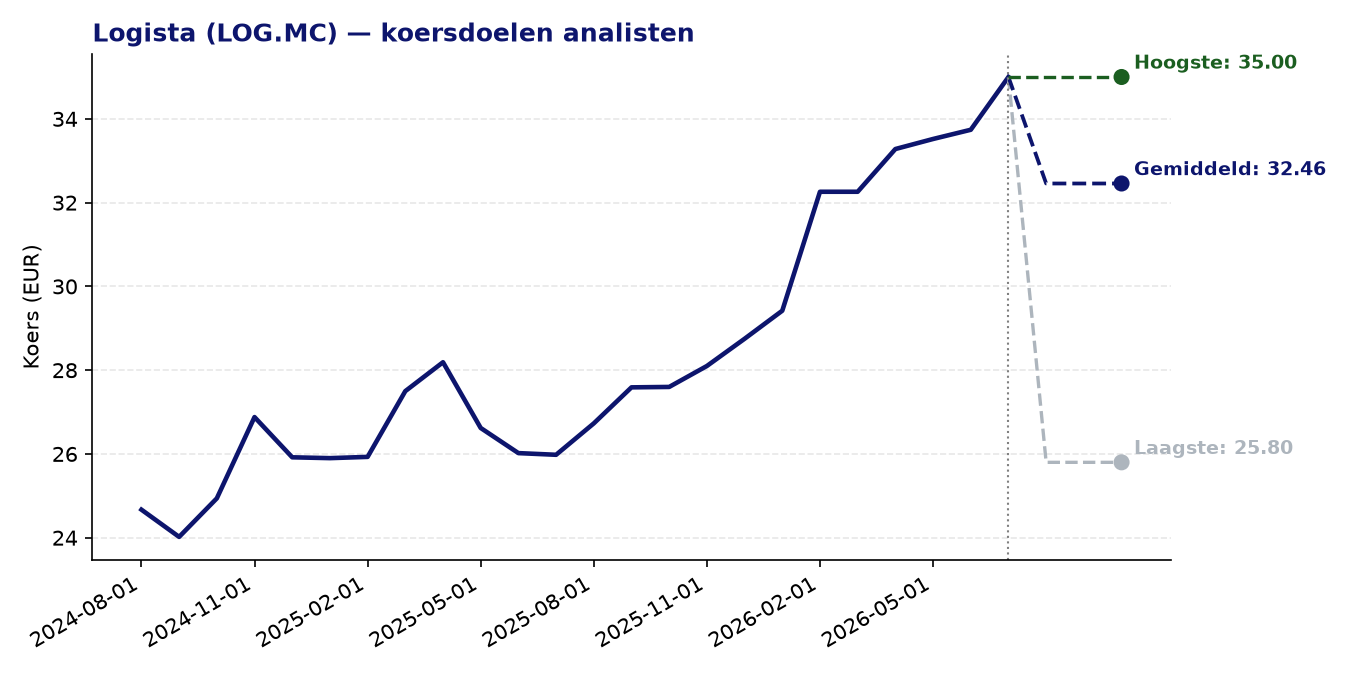
Logista (LOG.MC) — IBEX 35 | huidige koers: 35.00 EUR | gemiddeld koersdoel: 32.46 EUR | potentieel: -7.3%
Over Logista
- Logista is een toonaangevende distributeur en logistieke operator actief in Spanje, Frankrijk, Italië, Portugal en Polen.
- Het bedrijf verzorgt de distributie van tabaksproducten, farmaceutische producten, convenience-artikelen, elektronische oplaadtegoeden en officiële documenten zoals fiscale zegels en postzegels.
- Naast productdistributie biedt Logista ook transport- en koeriersdiensten aan, waaronder pakketbezorging, temperatuurgecontroleerd transport en langeafstandstransport.
- Logista bedient een breed klantenbestand van detailhandelaren, tabakswinkels, apotheken en andere verkooppunten via een uitgebreid capillair distributienetwerk.
Recent nieuws
- Er was de voorbije periode geen noemenswaardig koersbeweeglijk nieuws beschikbaar; de enige beschikbare bron betreft een overzicht van analistenschattingen voor de winstverwachtingen, zonder nieuwe inhoudelijke informatie.
Sterke punten
- Het momentum is opvallend sterk: de Z-score over 24 maanden bedraagt 1,77, wat wijst op een aanhoudende relatieve outperformance ten opzichte van het historisch gemiddelde.
- De forward koers-winstverhouding van 14,69 ligt merkelijk lager dan de huidige P/E van 17,33, wat suggereert dat analisten een verdere winstgroei verwachten in de komende periode.
- Logista beschikt over een robuust en gediversifieerd distributienetwerk dat moeilijk te repliceren is, waardoor het bedrijf een sterke marktpositie inneemt in zijn kernmarkten.
- De EPS-groei van 17% toont aan dat de onderliggende winstgevendheid de afgelopen periode duidelijk is verbeterd.
- Het bedrijf is actief in relatief stabiele, defensieve distributiesegmenten zoals tabak en farmacie, wat voor een zekere mate van omzetbestendigheid zorgt.
Aandachtspunten en risico’s
- Het gemiddeld analistenkoorsdoel van 32,46 EUR ligt 7,3% onder de huidige koers van 35,00 EUR, wat impliceert dat het aandeel volgens de consensusramingen momenteel aan de hoge kant geprijsd is.
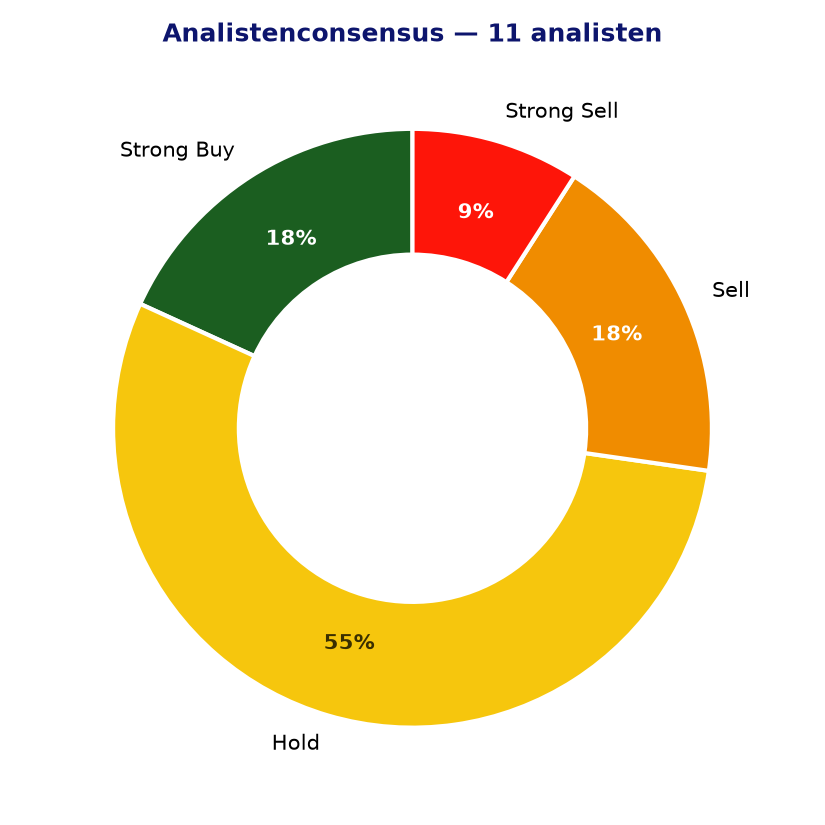
- De analistenconsensus is verdeeld: van de 11 analisten geven er slechts 2 een ‘strong buy’, terwijl 6 een ‘hold’ en 3 een (strong) sell afgeven – een signaal dat het opwaarts potentieel beperkt wordt geacht.
- Logista is structureel blootgesteld aan de dalende tabaksvolumes in Europa, een seculiere trend die de groei van het kernsegment op langere termijn onder druk zet.
- De PEG-ratio is niet beschikbaar, waardoor een volledige beoordeling van de waardering ten opzichte van de verwachte groei moeilijker te maken is.
- Als gecontroleerde dochter van Imperial Brands heeft Logista een geconcentreerde aandeelhoudersstructuur, wat de koersvorming en de vrije verhandelbaarheid van het aandeel kan beïnvloeden.
Analistenconsensus en koersdoelen
Conclusie
Logista combineert een sterk distributienetwerk met een verbeterende winstgevendheid en een aantrekkelijke forward waardering, maar het huidige koersniveau ligt al boven het gemiddeld analistenkoorsdoel en de consensus is overwegend neutraal tot voorzichtig. De blootstelling aan krimpende tabaksvolumes blijft een structureel aandachtspunt, al temperen de diversificatie naar farmacie en transport dit risico deels. Beleggers doen er goed aan de verdere winstontwikkeling en eventuele aanpassingen van de analistenkoorsdoelen nauwlettend op te volgen vooraleer een positie in te nemen of uit te breiden.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 28-07-2026. Geen beleggingsadvies.