
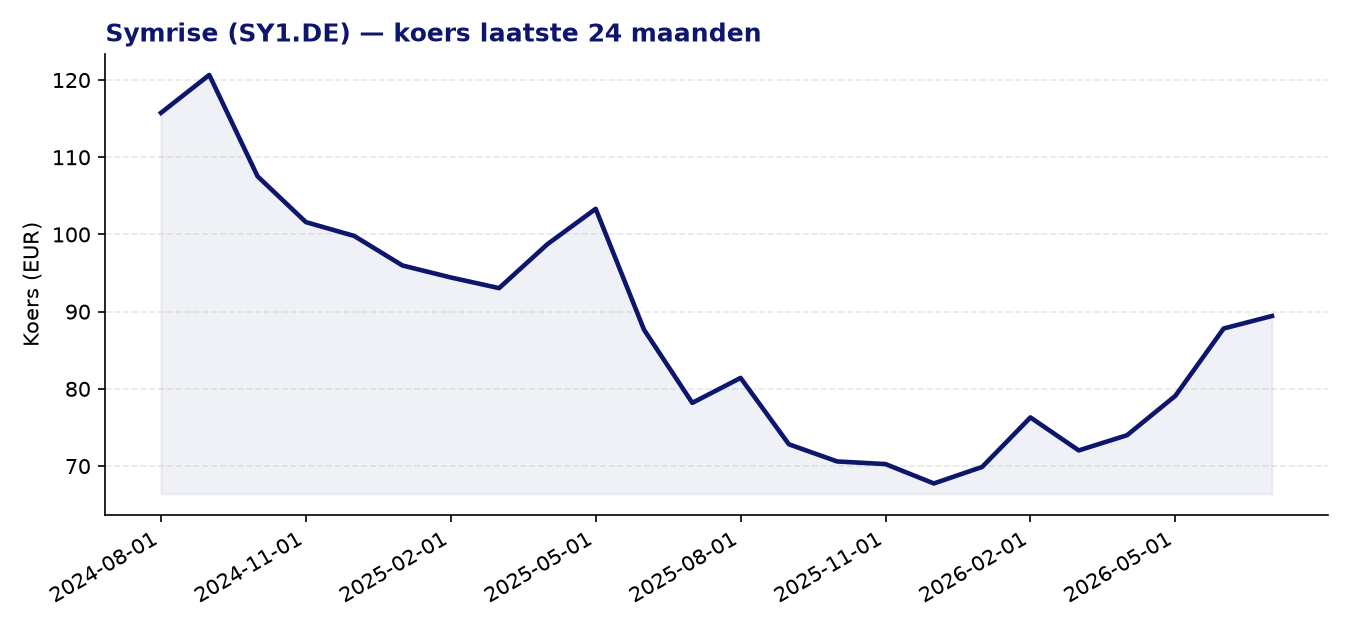
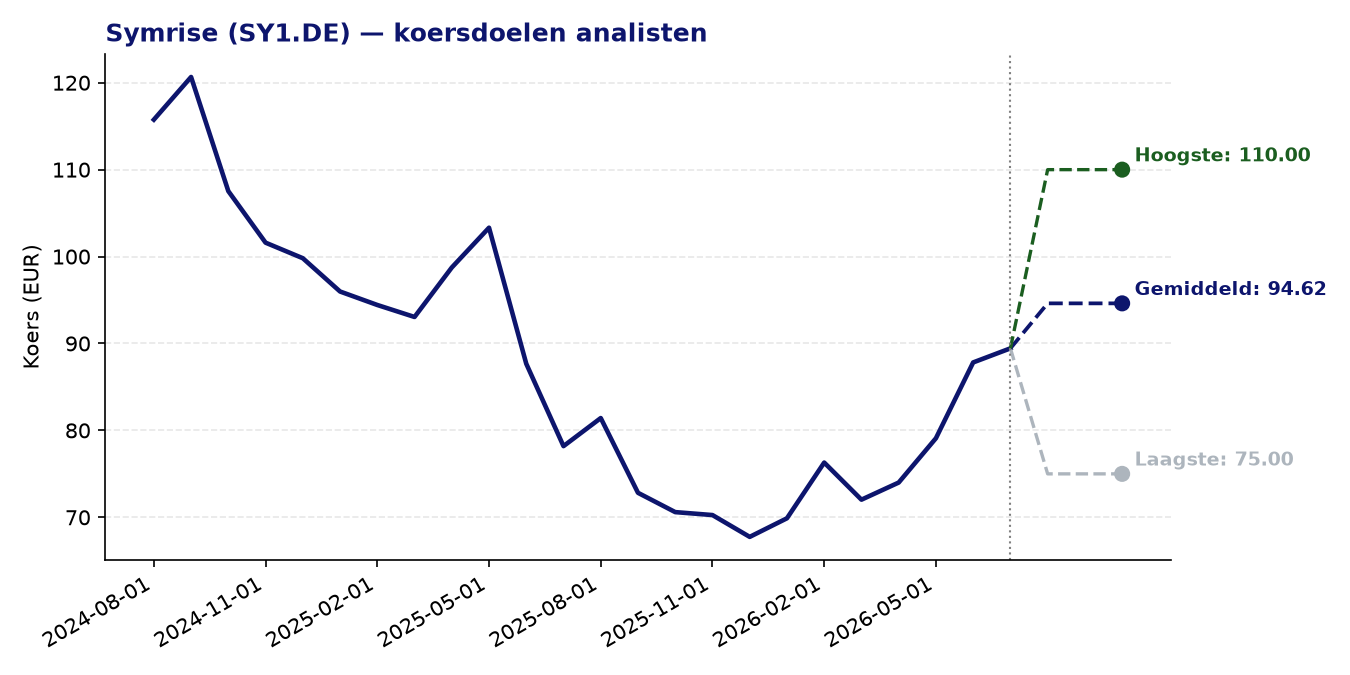
Symrise (SY1.DE) — DAX 40 | huidige koers: 89.44 EUR | gemiddeld koersdoel: 94.62 EUR | potentieel: +5.8%
Over Symrise
- Symrise AG is een Duitse leverancier van geuren, smaakstoffen, cosmetische basisgrondstoffen en functionele ingrediënten, actief in meer dan 100 landen wereldwijd.
- Het bedrijf opereert via twee segmenten: ‘Taste, Nutrition & Health’ (voedings- en drankingrediënten) en ‘Scent & Care’ (parfums en cosmetische toepassingen).
- Het Taste, Nutrition & Health-segment levert onder meer smaakstoffen voor zoetwaren, zuivel, ontbijtgranen en plantaardige alternatieven.
- Symrise is genoteerd aan de DAX 40 en behoort tot de wereldwijde top van de specialty chemicals-sector, met een sterke focus op duurzame en natuurlijke ingrediënten.
Recent nieuws
- In het eerste kwartaal van 2026 realiseerde Symrise een organische omzetdaling van 0,4% op jaarbasis, maar dat resultaat lag beter dan de interne verwachtingen gezien de zwakke macro-economische omgeving.
- Het management bevestigde de jaarguidance voor heel 2026, met een verwachte organische omzetgroei van 2% tot 4%, wat duidt op een verwacht herstel in de resterende kwartalen.
- De kwartaalresultaten werden toegelicht tijdens meerdere earnings calls op verschillende beursnoteringen, wat de brede internationale aanwezigheid van het aandeel weerspiegelt.
Sterke punten
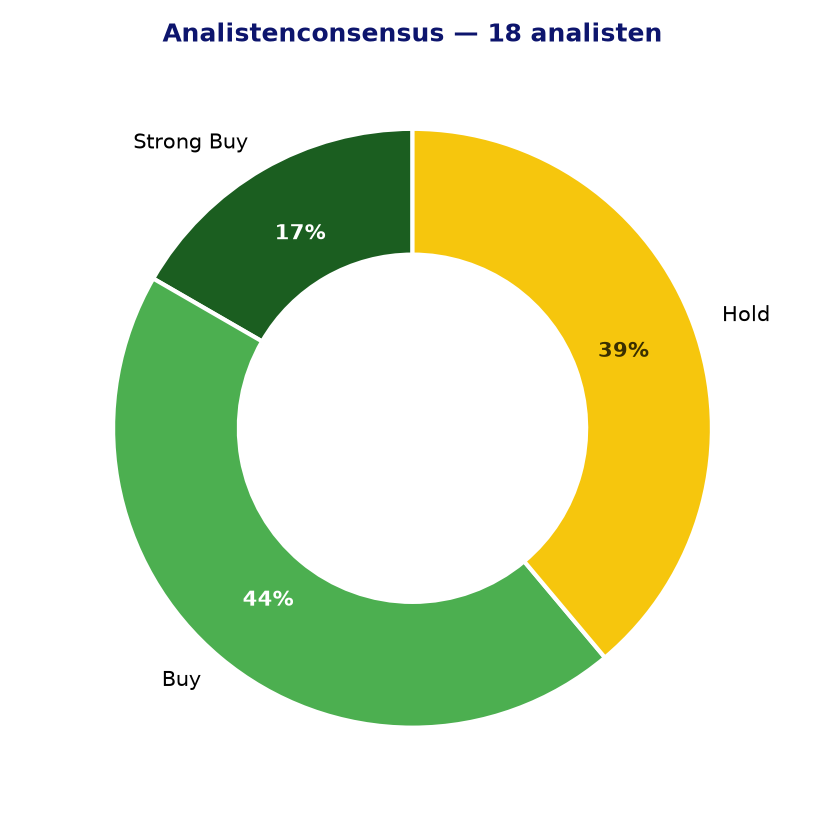
- De analistenconsensus is overwegend positief: van de 18 analisten die het aandeel volgen, hebben er 11 een koop- of sterke koopaanbeveling, zonder één verkoopadvies.
- Het gemiddelde koersdoel van 94,62 EUR impliceert een opwaarts potentieel van circa 5,8% ten opzichte van de huidige koers van 89,44 EUR.
- De Z-score voor momentum bedraagt 2,38 over 24 maanden, wat wijst op een relatief sterk koersmomentum in vergelijking met de markt.
- Het bevestigde guidance-bereik van 2%-4% organische groei voor 2026 geeft aan dat het management vertrouwen heeft in een herstel na een zwak eerste kwartaal.
- Symrise opereert in een defensieve niche: smaak- en geuringrediënten zijn weinig conjunctuurgevoelig omdat ze een klein maar essentieel onderdeel vormen van consumentenproducten.
Aandachtspunten en risico’s
- De huidige koers-winstverhouding van 50,25 is aan de hoge kant en reflecteert een forse premie die weinig ruimte laat voor tegenvallers in de resultaten.
- De PEG-ratio van 3,26 suggereert dat de verwachte winstgroei de huidige waardering slechts beperkt rechtvaardigt, zeker in een voorzichtig macro-economisch klimaat.
- De organische omzetdaling van 0,4% in Q1 2026 toont aan dat de groeidynamiek voorlopig onder druk staat, ondanks de bevestigde jaarguidance.
- Het koersdoel van analisten loopt sterk uiteen (75 tot 110 EUR), wat de onzekerheid over de toekomstige groeitrajectorie onderstreept.
- De specialty chemicals-sector staat bloot aan grondstoffenprijsrisico’s en mogelijke druk op marges als eindmarkten zoals voeding en cosmetica terughoudend worden in hun inkoopbeleid.
Analistenconsensus en koersdoelen
Conclusie
Symrise is een kwalitatief sterk bedrijf in een defensieve nichesector, met een brede geografische spreiding en een overwegend positieve analistenconsensus. Tegelijkertijd is de huidige waardering met een koers-winstverhouding boven de 50 en een PEG van 3,26 veeleisend, en biedt het bescheiden koersdoel-upside van 5,8% beperkte veiligheidsmarge. Beleggers die waarde hechten aan stabiliteit en kwaliteit kunnen Symrise als interessant beschouwen, maar de prijs die men daarvoor betaalt verdient de nodige aandacht.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 18-07-2026. Geen beleggingsadvies.