
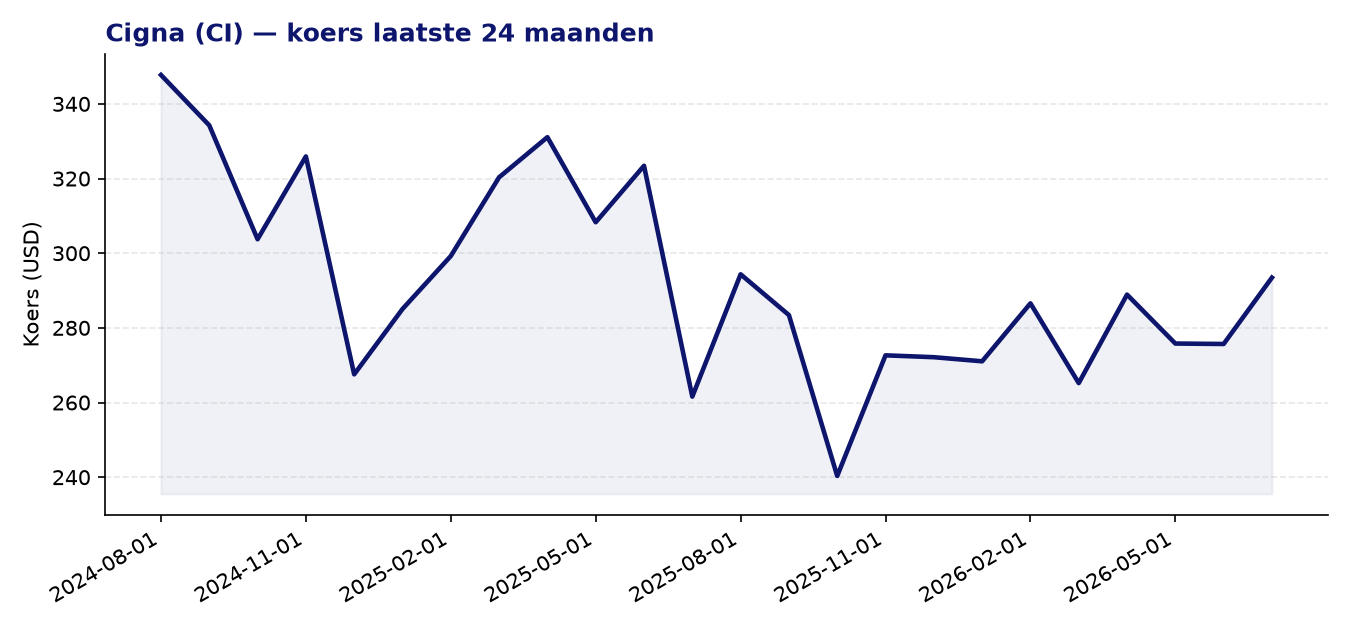
Cigna (CI) — huidige koers: 291.80 USD | gemiddeld koersdoel: 340.92 USD | potentieel: +16.8%
Over Cigna
- The Cigna Group is een Amerikaanse verzekeraar die zorgverzekeringen en aanverwante diensten aanbiedt via twee segmenten: Evernorth Health Services en Cigna Healthcare.
- Het segment Evernorth richt zich op farmaciebeheer (PBM), specialistische zorgdiensten en thuisbezorging van medicijnen.
- Cigna Healthcare omvat de traditionele zorgverzekeringsactiviteiten voor particulieren en werkgevers in de VS.
- Het bedrijf beheert onder meer netwerken van apotheken, farmaceutische distributie en gespecialiseerde farmacieprogramma’s.
Recent nieuws
- Cigna publiceert zijn resultaten over het tweede kwartaal van 2026 op 30 juli; analisten verwachten een gecorrigeerde winst per aandeel van 7,58 dollar, een stijging van ruim 5% ten opzichte van een jaar eerder.
- Het bedrijf heeft de afgelopen vier kwartalen telkens de winstverwachtingen van analisten overtroffen, wat het vertrouwen in de prognoses ondersteunt.
- Barclays verlaagde eind mei zijn aanbeveling van ‘Overweight’ naar ‘Equal Weight’, met als voornaamste reden toegenomen onzekerheid rond de transitie van het PBM-segment (farmaciebeheer).
- Zacks kwalificeert Cigna als een ‘value stock’, mede op basis van de lage waardering ten opzichte van de sectorgenoten.
Sterke punten
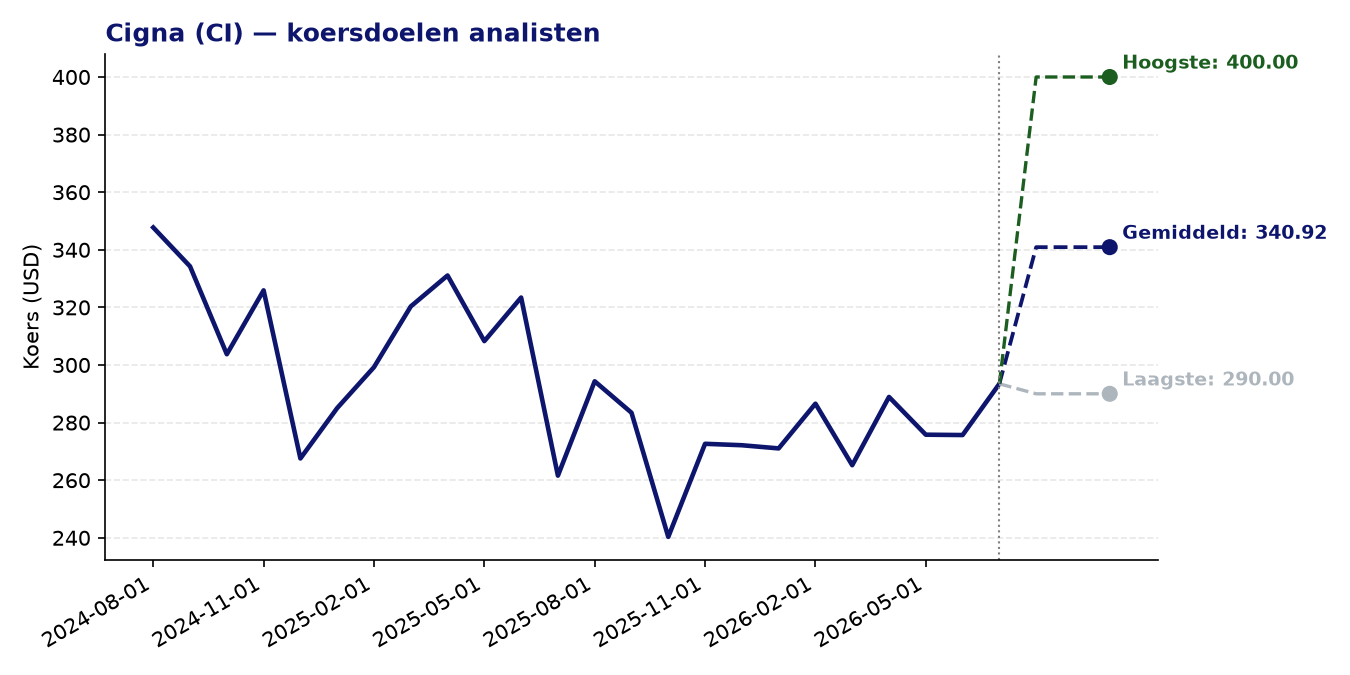
- Het gemiddelde analistendoelkoers van 340,92 dollar impliceert een opwaarts potentieel van circa 16,8% ten opzichte van de huidige koers.
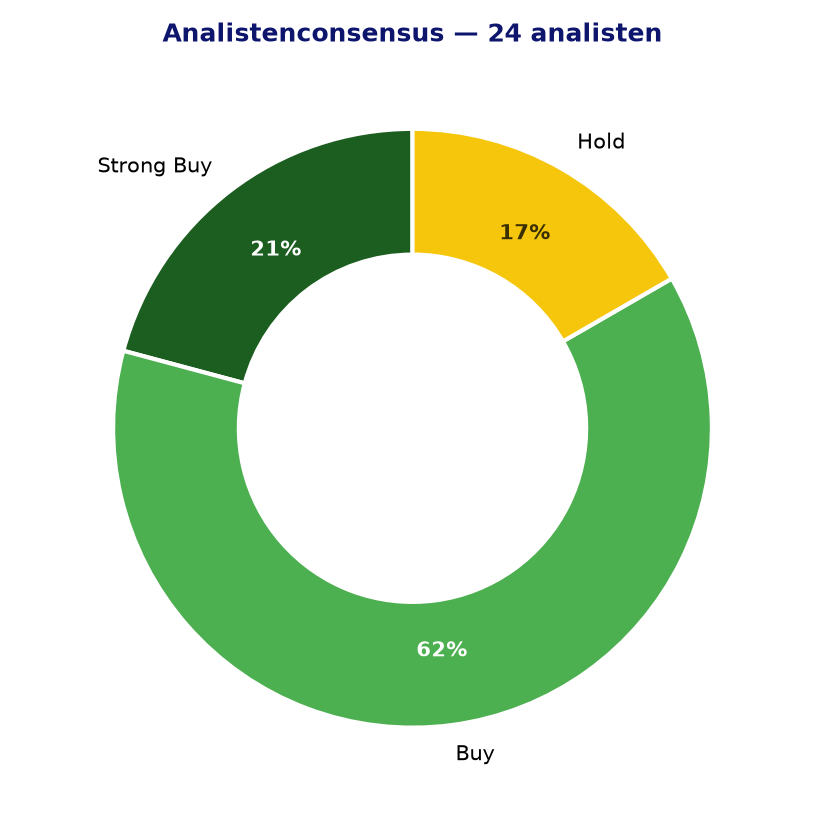
- De consensusaanbeveling is uitgesproken positief: 20 van de 24 analisten geven een koop- of sterke koopadvies, zonder één verkoopadvies.
- De waardering oogt aantrekkelijk: een forward P/E van 8,76 en een PEG-ratio van 0,87 wijzen op een bescheiden waardering in verhouding tot de verwachte winstgroei.
- Het momentum is positief: de Z-score over 24 maanden bedraagt 1,90, wat duidt op een bovengemiddelde koersontwikkeling.
- De consistente winstverrassingen over de afgelopen vier kwartalen ondersteunen de betrouwbaarheid van het management in het realiseren van financiële doelstellingen.
Aandachtspunten en risico’s
- Barclays wijst op concrete risico’s rond de PBM-transitie binnen het Evernorth-segment, wat onzekerheid schept over een belangrijke inkomstenbron.
- Het laagste analistendoelkoers van 290 dollar ligt nagenoeg op het huidige koersniveau, wat aangeeft dat een deel van de markt weinig opwaarts potentieel ziet.
- De verwachte EPS-groei is bescheiden (circa 25 cent op jaarbasis), wat de relatief lage waardering gedeeltelijk kan verklaren in plaats van dat het louter een koopkans is.
- Cigna opereert in een sector met aanzienlijke regulatoire en beleidsrisico’s in de VS, waaronder mogelijke wijzigingen in de vergoedingsregels voor PBM’s en zorgverzekeraars.
- De brede spreiding van koersdoelen (290 tot 400 dollar) weerspiegelt een aanzienlijke onzekerheid over de toekomstige winstontwikkeling.
Analistenconsensus en koersdoelen
Conclusie
Cigna combineert een aantrekkelijke waardering met een breed gedragen positieve analistenconsensus en een solide staat van dienst op het gebied van winstverrassingen. Daar tegenover staat reële onzekerheid over de transitie van het PBM-segment, waarvoor ook een gerenommeerde zakenbank recent voorzichtiger werd. Beleggers die bereid zijn dit regulatoire en operationele risico te accepteren, kunnen een interessante situatie aantreffen, maar de brede bandbreedte in koersdoelen geeft aan dat de uitkomsten in meerdere richtingen kunnen gaan.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 11-07-2026). Geen beleggingsadvies.