
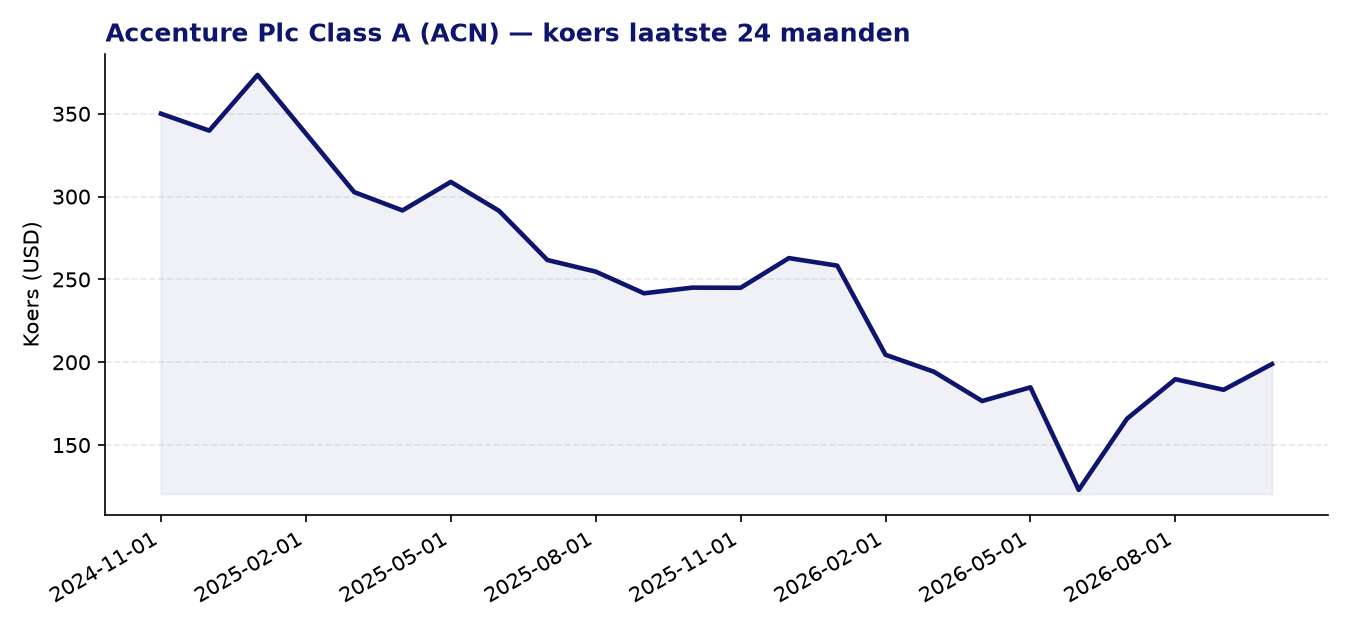
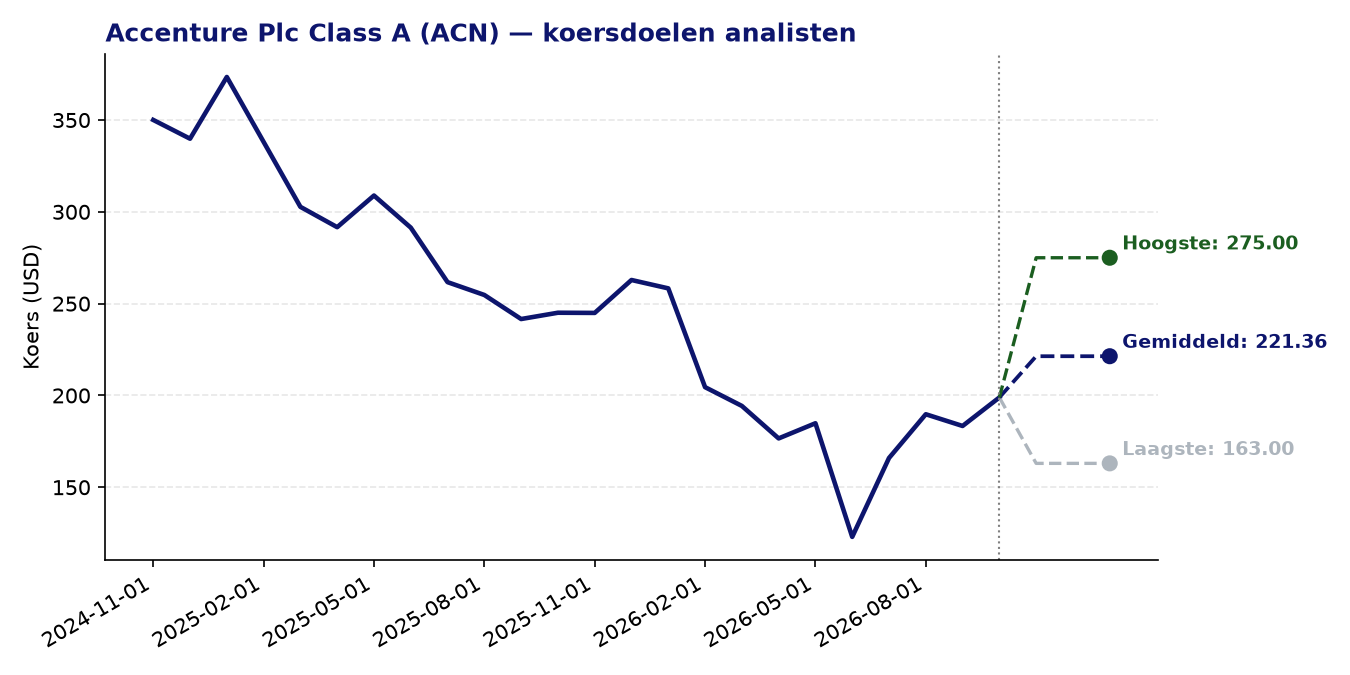
Accenture Plc Class A (ACN) — huidige koers: 198.90 USD | gemiddeld koersdoel: 221.36 USD | potentieel: +11.3%
Over Accenture Plc Class A
- Accenture is een wereldwijd toonaangevend advies- en technologiebedrijf dat actief is in Noord- en Zuid-Amerika, Europa, het Midden-Oosten, Afrika en Azië-Pacific.
- Het bedrijf biedt diensten aan op het vlak van strategie, consulting, systeemintegratie, applicatiebeheer, cybersecurity en cloudoplossingen.
- Accenture heeft een sterke focus op data, artificiële intelligentie en automatisering als groeigebieden binnen zijn dienstenaanbod.
- Daarnaast beheert het bedrijf ook specifieke bedrijfsprocessen voor klanten, zoals finance & accounting, supply chain, hr en marketing.
Recent nieuws
- Accenture overtrof de verwachtingen voor het vierde kwartaal van fiscaal jaar 2026: zowel de winst als de omzet kwamen hoger uit dan de analistenconsensus, met respectievelijk circa 3% en bijna 4% verrassing aan de bovenkant.
- Het bedrijf boekte een recordbedrag aan nieuwe opdrachten voor het volledige boekjaar, goed voor 84,5 miljard dollar, wat het vertrouwen in de vraag naar zijn diensten onderstreept.
- De Europese Commissie gaf groen licht voor de overname van VTS door Accenture, waarmee het zijn portefeuille verder uitbreidt.
Sterke punten
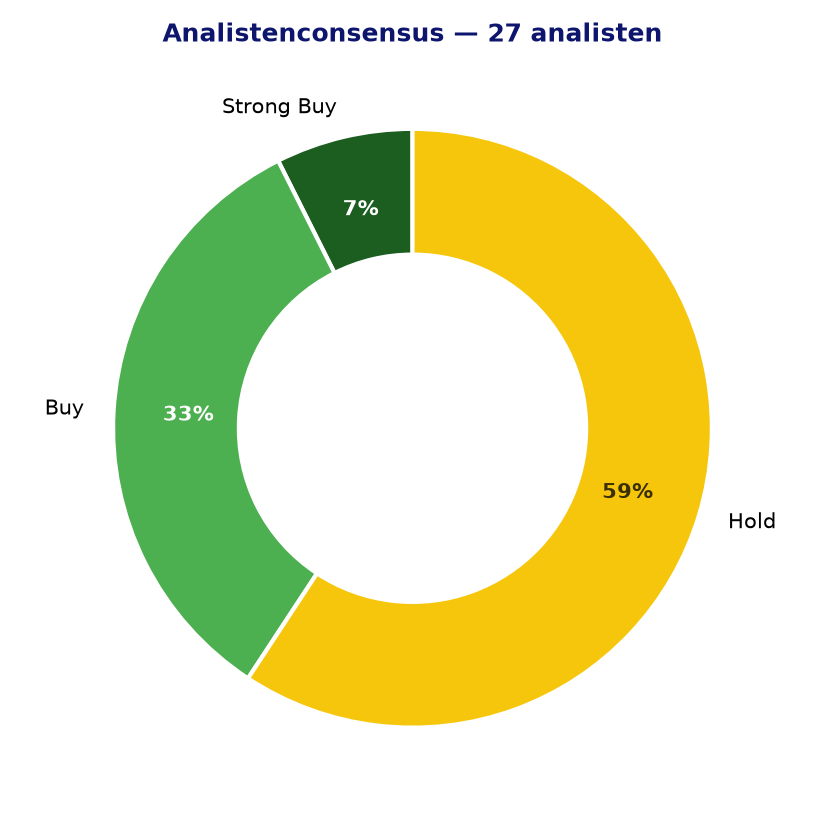
- Analisten zijn overwegend positief: van de 27 analisten die het aandeel volgen, geeft niemand een verkoopaanbeveling en hebben 11 van hen een koop- of sterke-koopaanbeveling.
- Het gemiddelde koersdoel van 221,36 dollar impliceert een opwaarts potentieel van ruim 11% ten opzichte van de huidige koers van 198,90 dollar.
- De Z-score voor momentum bedraagt 1,43, wat wijst op een bovengemiddelde koersontwikkeling over de voorbije 24 maanden in vergelijking met de markt.
- De forward P/E van 12,45 ligt beduidend lager dan de huidige P/E van 15,89, wat erop duidt dat analisten rekenen op verdere winstgroei en dat de waardering op termijn minder uitgerekt oogt.
- De recordboekingen van 84,5 miljard dollar geven zicht op een robuuste omzetpijplijn en bevestigen de aanhoudende vraag naar IT-dienstverlening en AI-gerelateerde projecten.
Aandachtspunten en risico’s
- Met een huidige P/E van bijna 16 en een PEG-ratio van 1,45 is het aandeel niet goedkoop; beleggers betalen een premie voor de kwaliteit en schaal van het bedrijf.
- De EPS-groei bedraagt slechts 0,41 op jaarbasis, wat relatief bescheiden is en de vraag oproept of de huidige waardering volledig gerechtvaardigd is door de winstgroei.
- Het merendeel van de analisten (16 van de 27) heeft een neutrale aanbeveling, wat wijst op beperkte overtuiging over significant verdere koerswinst op korte termijn.
- De brede spreiding van koersdoelen (163 tot 275 dollar) weerspiegelt de onzekerheid over de impact van AI op de vraag naar traditionele IT-consultancydiensten; AI kan op termijn zowel kansen als concurrentiedruk meebrengen.
- Als groot bedrijf in IT-dienstverlening is Accenture gevoelig voor macro-economische vertragingen, want klanten kunnen discretionaire IT-budgetten inkrimpen bij economische tegenwind.
Analistenconsensus en koersdoelen
Conclusie
Accenture sloot zijn boekjaar 2026 af met solide resultaten en recordboekingen, wat de operationele weerbaarheid van het bedrijf bevestigt. De waardering is niet extreem uitgerekt, zeker met het oog op de forward P/E, maar de bescheiden EPS-groei en de overwegend neutrale analistenconsensus suggereren dat een groot deel van het positieve nieuws al in de koers is verwerkt. Beleggers die op zoek zijn naar kwaliteit en stabiliteit in de IT-dienstensector vinden bij Accenture een gevestigd profiel, al verdient de verdere evolutie van de AI-impact op het businessmodel blijvende aandacht.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 05-10-2026). Geen beleggingsadvies.