
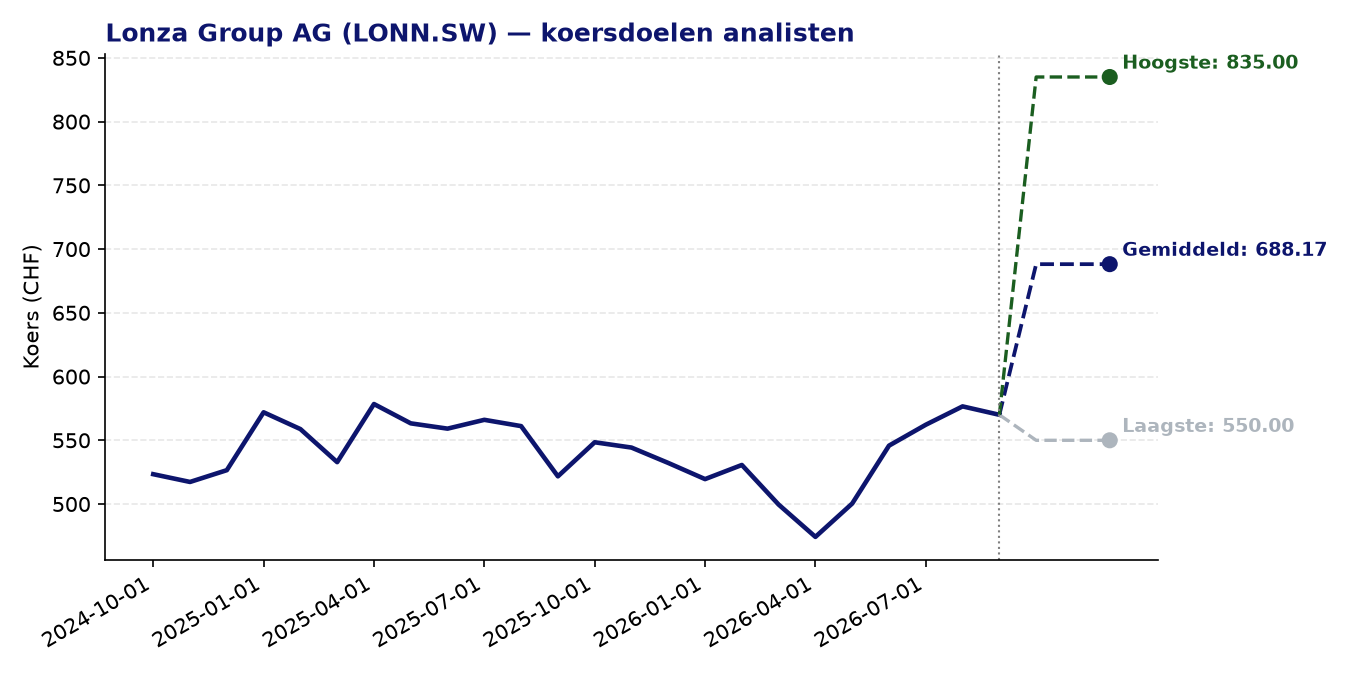
Lonza Group AG (LONN.SW) — SMI | huidige koers: 570.00 CHF | gemiddeld koersdoel: 688.17 CHF | potentieel: +20.7%
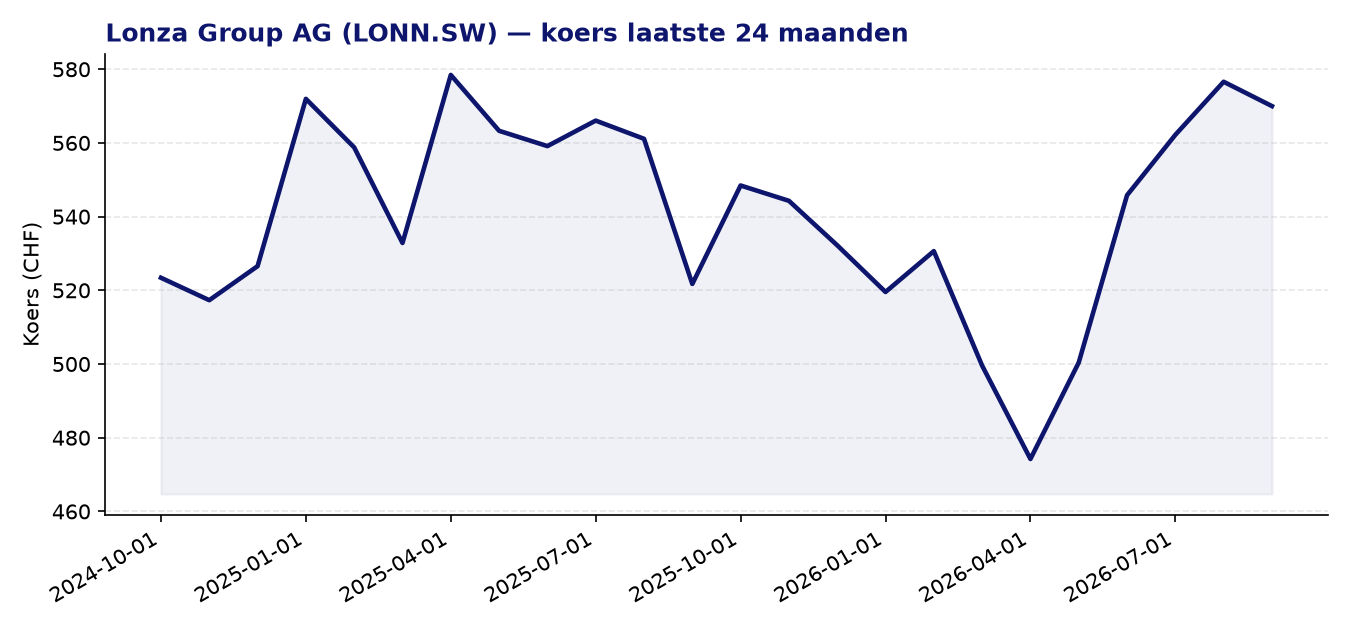
Over Lonza Group AG
- Lonza Group AG is een toonaangevende Zwitserse contract development and manufacturing organisation (CDMO) die farmaceutische en biotechbedrijven ondersteunt bij de ontwikkeling en productie van hun geneesmiddelen.
- Het segment Integrated Biologics omvat CDMO-diensten voor biologische geneesmiddelen, van klinische ontwikkeling tot de productie van werkzame stoffen en eindproducten, met een focus op mammalian en drug product platforms.
- Het segment Advanced Synthesis richt zich op de productie van antilichaam-geneesmiddelenconjugaten (ADC’s) en andere chemisch gesynthetiseerde actieve farmaceutische ingrediënten.
- Via het segment Specialized Modalities bedient Lonza nichemarkten zoals cel- en gentherapie, capsules en andere gespecialiseerde toedieningsvormen.
- Het bedrijf is actief in Europa, Noord- en Latijns-Amerika, Azië, Australië en Nieuw-Zeeland, en profileert zich als een mondiale speler in de sterk groeiende uitbestedingsmarkt voor biopharma-productie.
Recent nieuws
- In september 2026 presenteerde Lonza de halfjaarcijfers voor boekjaar 2026, waarvan de volledige transcript beschikbaar is voor beleggers die de strategie willen toetsen aan de meest recente bedrijfsinformatie.
- Na de publicatie van de H1-resultaten stond het aandeel licht onder druk, doordat beleggers de winstvooruitzichten voor het volledige jaar 2026 kritisch beoordeelden; de EPS-consensus voor 2026 bedraagt circa 18,22 CHF per aandeel.
- In augustus 2026 stabiliseerde de koers rond CHF 450, terwijl de markt de 2024-cijfers verder verwerkte: een omzet van CHF 6,0 miljard en een core EBITDA van CHF 1,6 miljard na een winstherziening in dat boekjaar. De huidige koers van CHF 570 weerspiegelt sindsdien een herstel.
Sterke punten
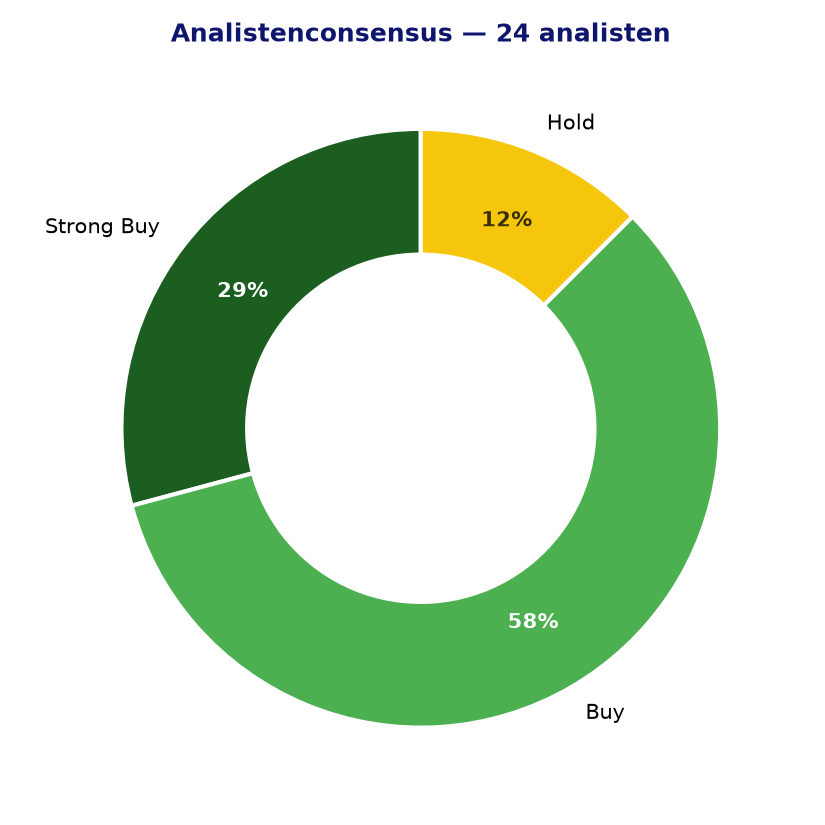
- De analistenconsensus is uitgesproken constructief: 21 van de 24 volgende analisten hebben een koop- of sterke koopadvies, zonder één verkoopadvies, wat wijst op breed vertrouwen in het herstelverhaal.
- Het gemiddelde koersdoel van CHF 688,17 impliceert een opwaarts potentieel van ruim 20% ten opzichte van de huidige koers van CHF 570, met een bovengrens van CHF 835 bij de meest optimistische analist.
- Het Z-score momentum van 1,38 over 24 maanden geeft aan dat het aandeel een positieve prijsdynamiek kent zonder al overmatig uitgerekt te zijn.
- De PEG-ratio van 1,01 suggereert dat de verwachte winstgroei de premiumwaardering grotendeels rechtvaardigt, en de forward P/E van 25,84 is een stuk gematigder dan de huidige P/E van 36,75, wat duidt op verwachte winstherstel.
- Lonza opereert in een structureel groeiende markt: de uitbestedingstrend in biopharma-productie, gecombineerd met de opkomst van ADC’s en cel- en gentherapieën, biedt langdurige groeimogelijkheden voor een gevestigde CDMO-speler.
Aandachtspunten en risico’s
- De huidige P/E van 36,75 is aan de hoge kant voor een bedrijf dat nog herstellende is van een winstherziening in 2024, en laat weinig ruimte voor tegenvallers in de uitvoering.
- De EPS-groei over de afgelopen periode was met 0,39 beperkt, wat aantoont dat de winstmotor nog niet op volledig toerental draait na de moeilijke transitiefase.
- De brede spreiding tussen het laagste (CHF 550) en hoogste (CHF 835) koersdoel weerspiegelt onzekerheid onder analisten over het tempo van herstel en de strategische richting na recente management- en portfoliowijzigingen.
- Als CDMO is Lonza afhankelijk van de capex-beslissingen en productpijplijnen van haar klanten; vertragingen in klinische programma’s of afgenomen outsourcingbereidheid bij grote farmabedrijven kunnen de bezettingsgraad van de fabrieken onder druk zetten.
- Het dividend biedt slechts een bescheiden rendement, waardoor het aandeel primair op groeiverwachtingen is geprijsd en gevoeliger is voor neerwaartse bijstellingen van die verwachtingen.
Analistenconsensus en koersdoelen
Conclusie
Lonza Group bevindt zich in een hersteltraject na een turbulente periode, met een duidelijk positieve analistenkijk, een aanlokkelijk koersdoelpotentieel van ruim 20% en structurele rugwind vanuit de biopharma-uitbestedingsmarkt. Daar tegenover staat een nog hoge huidige waardering, beperkte historische winstgroei en de inherente afhankelijkheid van klantbeslissingen in een competitieve CDMO-sector. Beleggers die vertrouwen op het herstelscenario zullen de komende kwartaalcijfers nauwlettend in het oog houden als bevestiging van de ingezette koers.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 28-09-2026. Geen beleggingsadvies.