
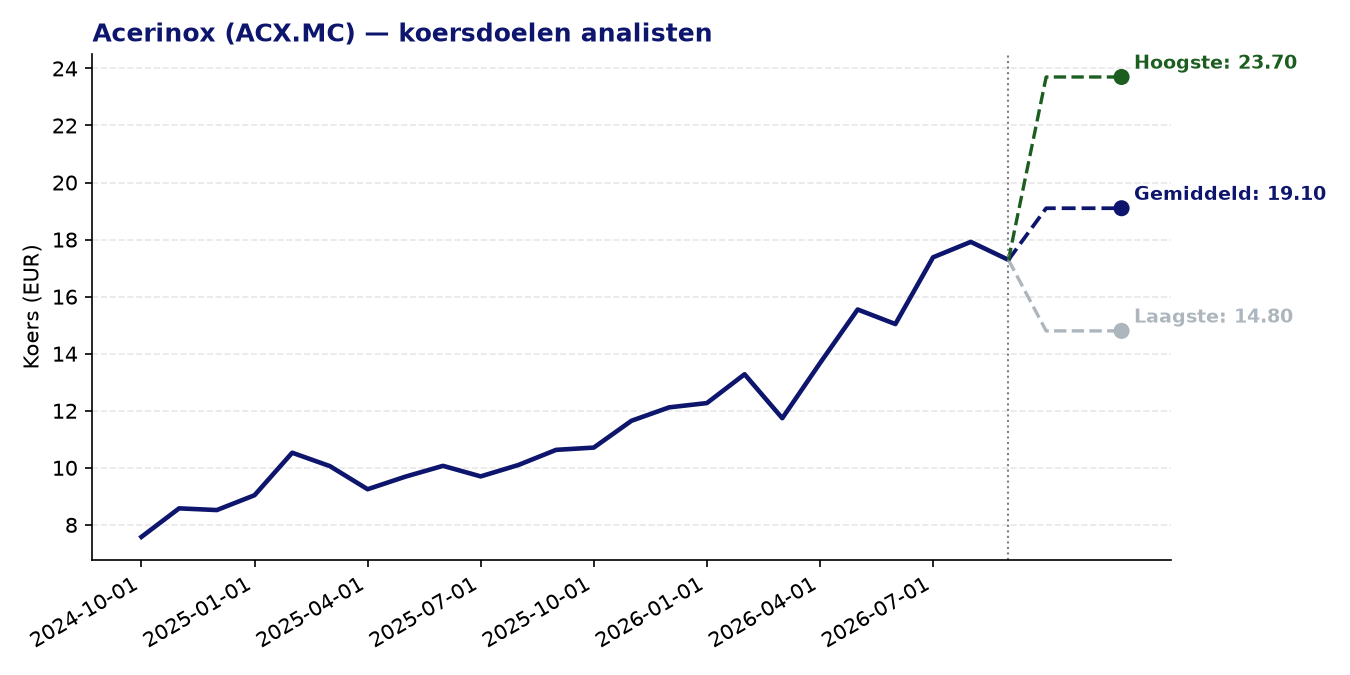
Acerinox (ACX.MC) — IBEX 35 | huidige koers: 17.29 EUR | gemiddeld koersdoel: 19.10 EUR | potentieel: +10.5%
Over Acerinox
- Acerinox is een Spaanse producent van roestvrij staal en hoogwaardige legeringen, actief in Europa, de Verenigde Staten, Afrika en Azië.
- Het bedrijf opereert via twee segmenten: roestvrij staal (flat en long producten in diverse staalsoorten) en hoogwaardige legeringen voor veeleisende toepassingen.
- Het productgamma omvat onder meer platen, rollen en draad in uitvoeringsvormen zoals austenitisch, ferritisch, duplex en martensitisch staal.
- Acerinox beschikt over productiefaciliteiten op meerdere continenten, waaronder een significante aanwezigheid in Kentucky (VS).
Recent nieuws
- In de eerste helft van 2026 boekte Acerinox een omzet van circa 6,23 miljard euro, met een duidelijk herstel van EBITDA en een terugkeer naar winstgevendheid ten opzichte van een jaar eerder.
- De Amerikaanse activiteiten werden uitgebreid met een extra productiecapaciteit van 308.000 short ton in Kentucky, wat de strategische positie in Noord-Amerika versterkt.
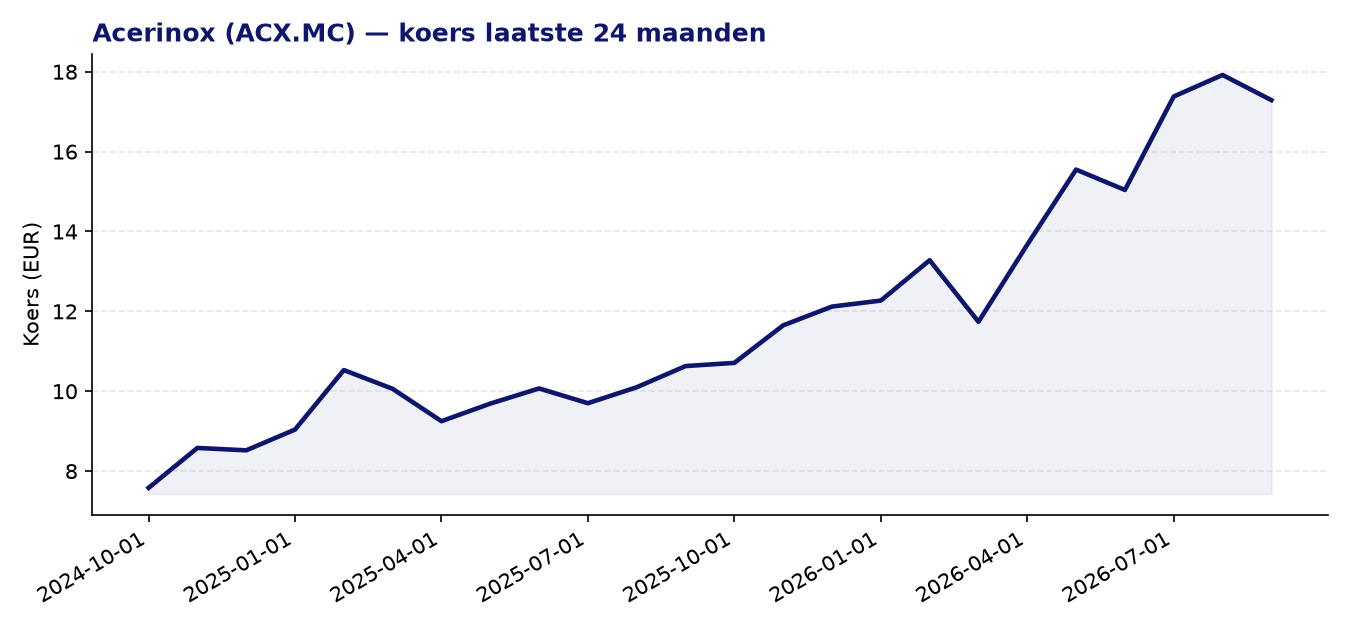
- Het aandeel noteert eind augustus 2026 dicht bij zijn 52-weekshoogtepunt, gedragen door verbeterende marges in het tweede kwartaal en een aantrekkende vraag naar roestvrij staal.
Sterke punten
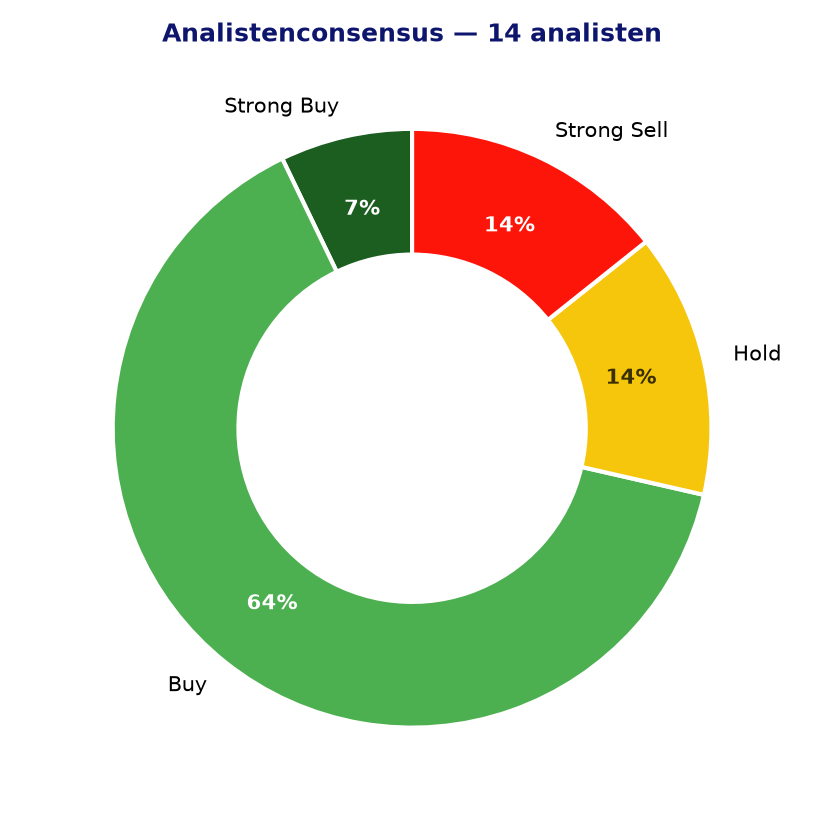
- De analistenconsensus is overwegend positief: 10 van de 14 analisten hebben een koop- of sterke-koopaanbeveling, met een gemiddeld koersdoel van 19,10 euro (circa 10,5% boven de huidige koers).
- Het momentum is constructief: de Z-score op 24 maanden bedraagt 1,56, wat wijst op een relatief sterk koersverloop ten opzichte van het historisch gemiddelde.
- De forward P/E van 11,02 en een PEG-ratio van 0,4 suggereren dat het aandeel op basis van verwachte winsten redelijk gewaardeerd is, zeker gezien de verwachte winstgroei.
- De capaciteitsuitbreiding in de VS versterkt de geografische spreiding en positioneert Acerinox beter om te profiteren van de aantrekkende Amerikaanse staalvraag.
- Het herstel van EBITDA en winstgevendheid in H1 2026 geeft het management meer financiële ruimte voor investeringen en aandeelhoudersrendementen.
Aandachtspunten en risico’s
- De trailing P/E van 78,59 is uitzonderlijk hoog en weerspiegelt een recent zwakke winstbasis; beleggers zijn daarmee sterk afhankelijk van de voorspelde winstnormalisatie.
- Het brede verschil tussen het laagste (14,80 euro) en hoogste (23,70 euro) analistenkoel toont aan dat er aanzienlijke onzekerheid bestaat over de toekomstige prestaties.
- Twee analisten hanteren een sterke-verkoopadvies, wat erop wijst dat niet iedereen overtuigd is van het herstelscenario of de huidige waardering.
- Roestvrij staal is een cyclische sector die gevoelig is voor schommelingen in grondstoffenprijzen (nikkel, chroom) en wereldwijde industriële vraag, wat de resultaten snel kan beïnvloeden.
- De sterke koersstijging richting het 52-weekshoogtepunt laat weinig veiligheidsmarge bij een tegenvallend herstel of macro-economische tegenwind.
Analistenconsensus en koersdoelen
Conclusie
Acerinox laat in 2026 een duidelijk operationeel herstel zien, ondersteund door hogere EBITDA, capaciteitsuitbreiding in de VS en een overwegend positieve analistenconsensus met nog enige ruimte naar het gemiddelde koersdoel. Daar tegenover staan een hoge trailing koers-winstverhouding die volledig steunt op verwachte winstnormalisatie, de inherente cycliciteit van de staalmarkt en een beperkte veiligheidsmarge na de recente koersstijging. Wie in Acerinox stapt, doet dat met vertrouwen in het herstelscenario, maar dient rekening te houden met de volatiliteit die kenmerkend is voor de sector.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 23-09-2026. Geen beleggingsadvies.