
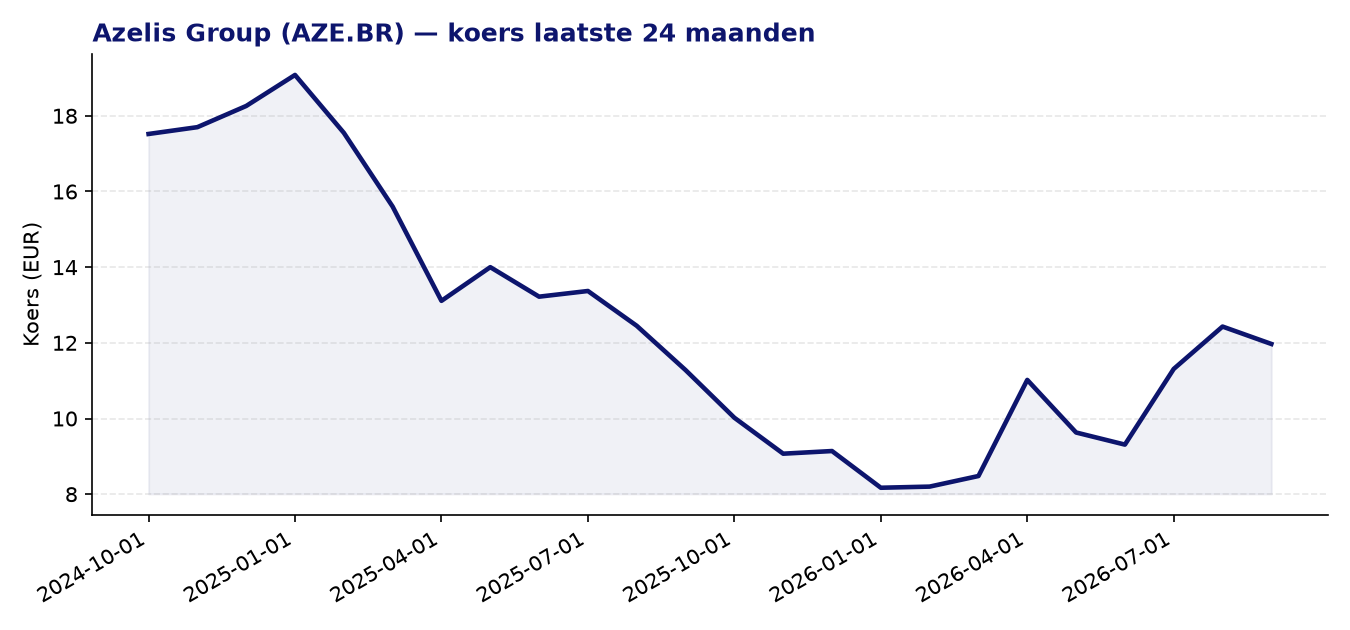
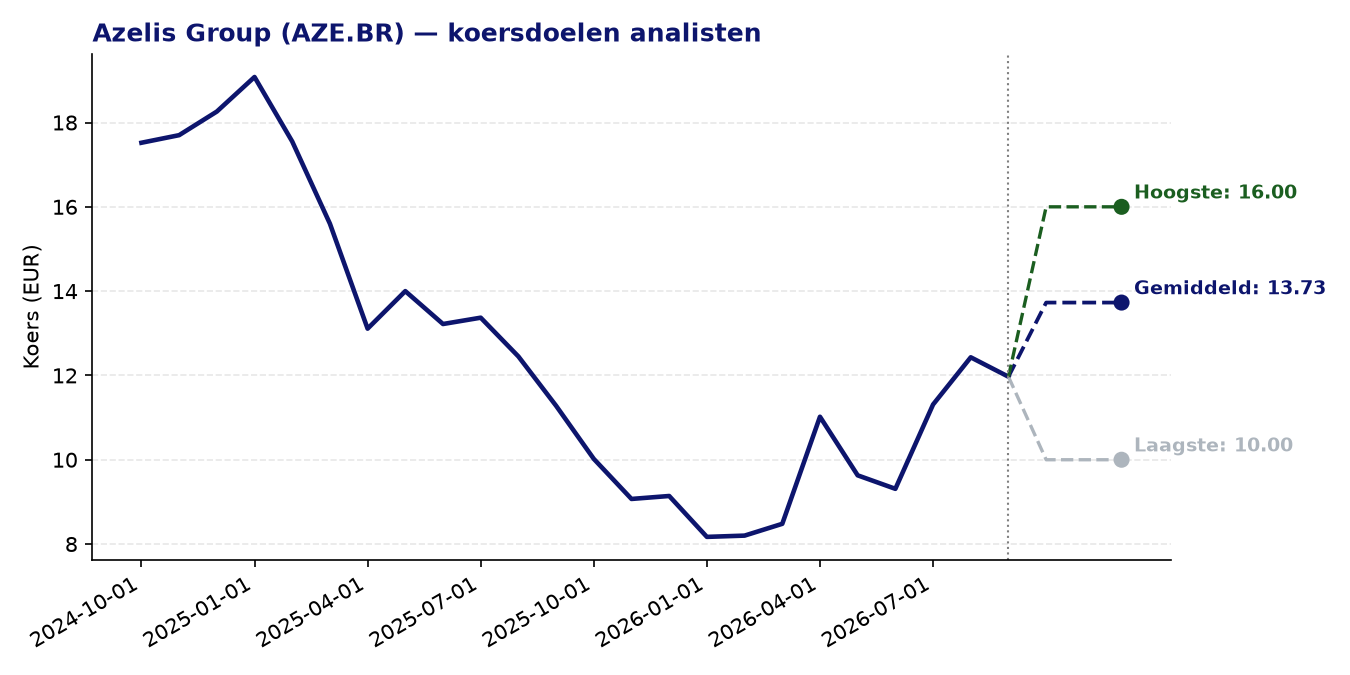
Azelis Group (AZE.BR) — BEL 20 | huidige koers: 11.97 EUR | gemiddeld koersdoel: 13.73 EUR | potentieel: +14.7%
Over Azelis Group
- Azelis Group is een wereldwijde distributeur van specialiteitschemicaliën en voedselingrediënten, actief in meer dan 64 landen met ruim 4.100 medewerkers.
- Het bedrijf bedient de life sciences-sector met producten voor onder meer persoonlijke verzorging, farmaceutica, voeding en nutraceuticals.
- Binnen de industriële chemie levert Azelis oplossingen voor markten zoals coatings, lijmen, smeermiddelen, elektronica en textiel.
- Azelis positioneert zich als innovatiepartner voor zijn klanten, en niet louter als tussenpersoon, door technische expertise toe te voegen aan zijn distributieactiviteiten.
Recent nieuws
- In het tweede kwartaal van 2026 keerde Azelis terug naar organische omzetgroei van 4%, na een zwakker eerste kwartaal, waardoor de omzet over heel het eerste halfjaar stabiel bleef.
- De gecorrigeerde EBITDA steeg in Q2 2026 met 12% op jaarbasis en met 23% ten opzichte van het eerste kwartaal, wat wijst op een duidelijk herstel van de winstgevendheid.
- UBS Group AG meldde in augustus 2026 wijzigingen in zijn participatie in Azelis via de Belgische transparantieregelgeving, wat een verschuiving in het institutioneel aandeelhouderschap aangeeft.
Sterke punten
- Het gemiddelde analistenkoersdoel van 13,73 EUR impliceert een opwaarts potentieel van circa 14,7% ten opzichte van de huidige koers van 11,97 EUR.
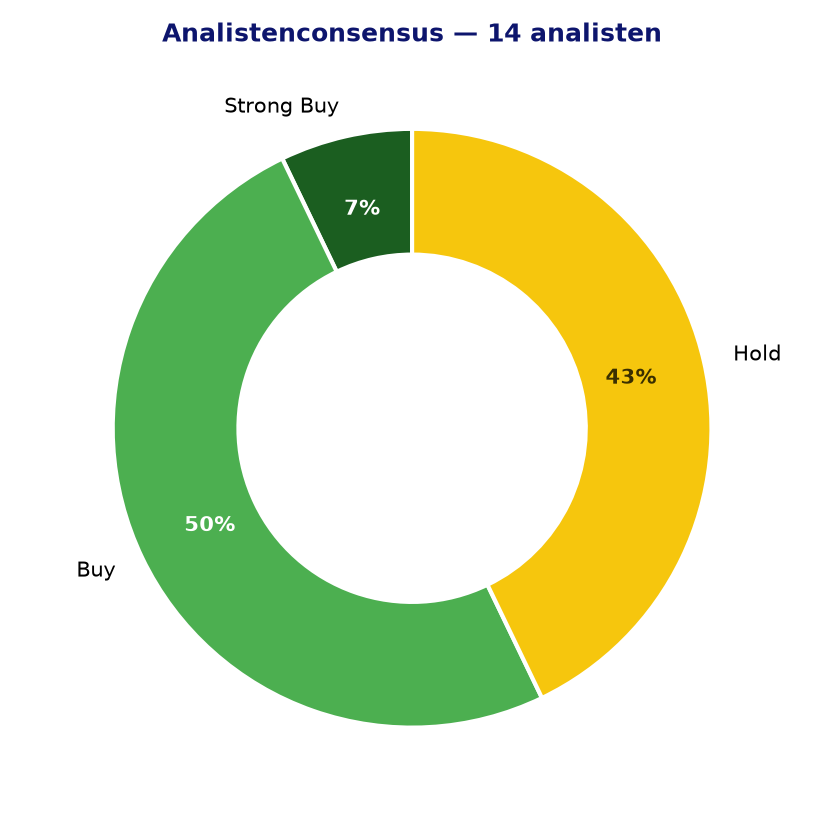
- De analistenconsensus is overwegend positief: 8 van de 14 analisten die het aandeel volgen hebben een koop- of sterke koopaanbeveling uitstaan, zonder enige verkoopadvies.
- De Z-score voor momentum over 24 maanden bedraagt 2,06, wat duidt op een relatief sterk koersmomentum vergeleken met de brede markt.
- De terugkeer naar organische groei in Q2 2026, gecombineerd met een stevig EBITDA-herstel, toont aan dat het bedrijfsmodel veerkrachtig is na een moeilijker eerste kwartaal.
- Het forward P/E van 14,6 ligt beduidend lager dan het huidige P/E van 25,5, wat erop wijst dat analisten een significante winstgroei verwachten in de komende periode.
Aandachtspunten en risico’s
- Het huidige P/E van ruim 25 is aan de hoge kant voor een distributiebedrijf, ook al reflecteert het forward P/E van 14,6 een verwachte winstversnelling.
- De EPS-groei over de meest recente periode was nagenoeg vlak (0,02), wat aantoont dat de winstgroei nog niet structureel doorzet ondanks de EBITDA-verbetering.
- Het laagste analistenkopsdoel van 10,00 EUR ligt ruim 16% onder de huidige koers, wat de bandbreedte aan onzekerheid onder analisten illustreert.
- Als distributeur is Azelis gevoelig voor volumedalingen bij een economische vertraging, margedruk door grondstofprijsvolatiliteit en concurrentie van directe leveranciers.
- De organische groei in het eerste halfjaar van 2026 was per saldo stabiel, wat betekent dat het herstel nog pril is en bevestiging in de tweede jaarhelft vereist.
Analistenconsensus en koersdoelen
Conclusie
Azelis laat met zijn H1 2026-resultaten een bemoedigend herstel zien na een zwak begin van het jaar, met terugkerende organische groei en een sterke EBITDA-rebound in het tweede kwartaal. De analistengemeenschap is overwegend positief en het forward P/E van 14,6 suggereert dat de huidige waardering minder uitgerekt is dan het historische veelvoud doet vermoeden. Toch blijft de vraag of de winstgroei voldoende snel materialiseert om de huidige koers te rechtvaardigen, en als distributeur blijft het bedrijf gevoelig voor macro-economische tegenwind.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 22-09-2026. Geen beleggingsadvies.