
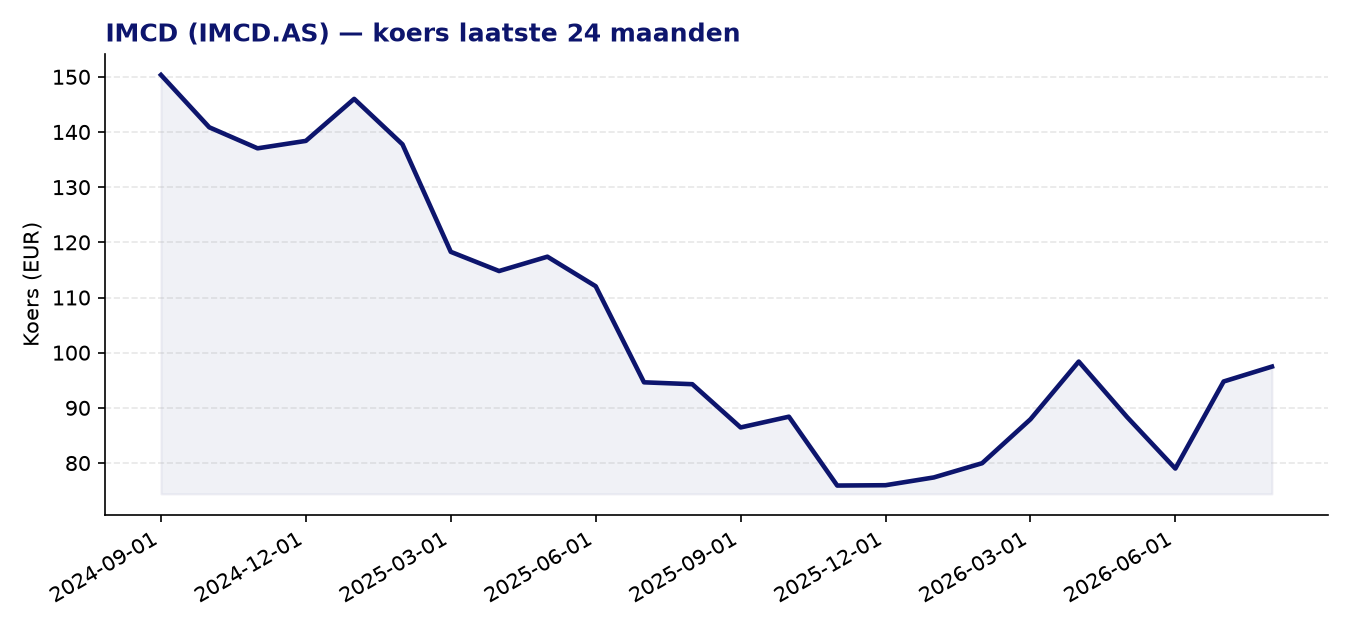
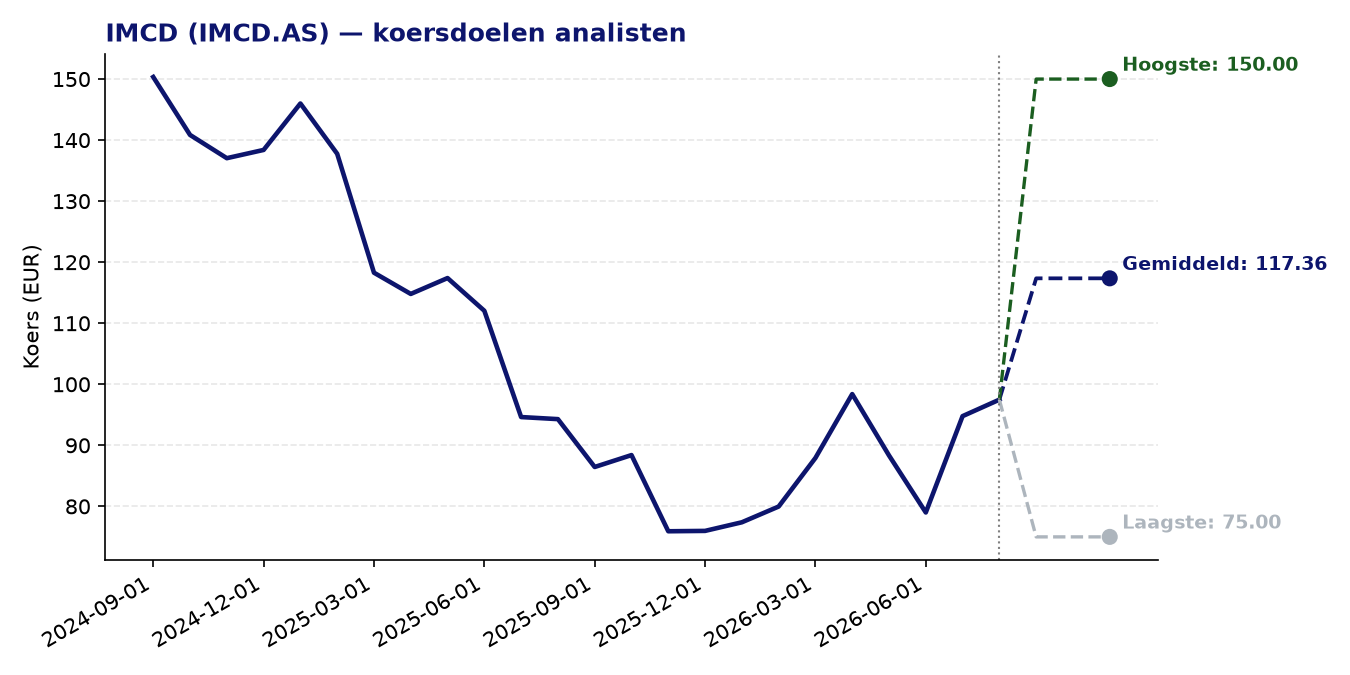
IMCD (IMCD.AS) — AEX | huidige koers: 97.48 EUR | gemiddeld koersdoel: 117.36 EUR | potentieel: +20.4%
Over IMCD
- IMCD is een internationaal werkende distributeur van speciaalchemicaliën en ingrediënten, actief in Europa, het Midden-Oosten, Afrika, Noord- en Zuid-Amerika en de Azië-Pacificregio.
- Het bedrijf verkoopt en vermarkt een breed scala aan chemische producten, waaronder pigmenten, vlamvertragers, stabilisatoren en thermoplastische elastomeren voor industriële toepassingen.
- Naast industriële chemicaliën biedt IMCD ook ingrediënten aan voor de cosmetica- en persoonlijke verzorgingssector, zoals UV-filters, reologiemodificatoren en emulgatoren.
- IMCD speelt de rol van tussenpersoon tussen chemische producenten en eindafnemers in uiteenlopende sectoren, wat het bedrijf een stabiele, dienstverlenende positie geeft in de toeleveringsketen.
- In 2025 realiseerde het bedrijf een omzet van 4,73 miljard euro, met een brutomarge van 1,18 miljard euro en een EBITA van 574 miljoen euro.
Recent nieuws
- IMCD liet over de meest recente rapportageperiode hogere omzetcijfers zien, gecombineerd met verbeterde EBITDA-marges en een solide organische groei, wat de middellangetermijndoelstellingen van de groep ondersteunt.
- Het aandeel noteerde stabiel op de beurs terwijl beleggers uitkijken naar de volgende operationele update, waarbij de 2025-resultaten als referentiekader dienen voor de verwachtingen voor 2026.
- De margeweerbaarheid van het distributiebedrijfsmodel blijkt een terugkerend thema in de berichtgeving, wat wijst op een relatief stabiele winstgevendheid ondanks een uitdagende macro-omgeving.
Sterke punten
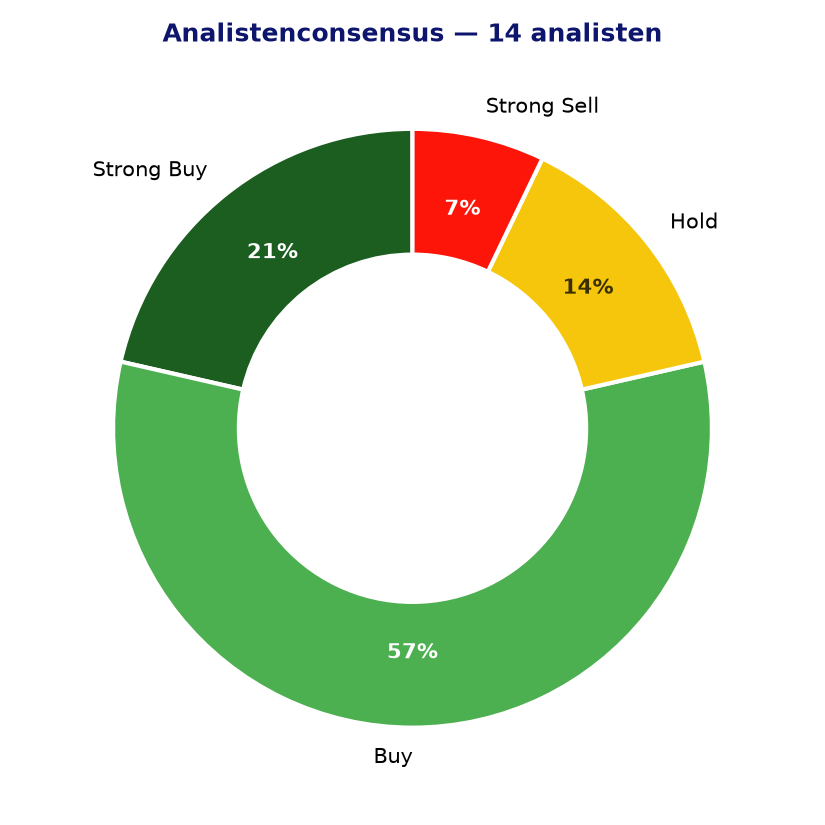
- Analisten zijn overwegend positief: 11 van de 14 volgende analisten hebben een koop- of sterke koopadvies, met een gemiddeld koersdoel van 117,36 euro, wat neerkomt op een potentiële opwaartse ruimte van circa 20% ten opzichte van de huidige koers.
- De Z-score voor momentum bedraagt 2,02 over een periode van 24 maanden, wat duidt op een relatief sterk koersmomentum vergeleken met de markt.
- Het forward P/E van 15,06 ligt beduidend lager dan het huidige P/E van 25,06, wat suggereert dat analisten verwachten dat de winstgevendheid de komende periode merkbaar zal verbeteren.
- Het distributiebedrijfsmodel van IMCD is geografisch breed gespreid en bedient diverse eindmarkten, wat het bedrijf relatief goed beschermt tegen sector- of regiospecifieke tegenwind.
- De combinatie van gestegen omzet, verbeterde EBITDA-marges en organische groei in de meest recente resultaten bevestigt de operationele kwaliteit van het bedrijf.
Aandachtspunten en risico’s
- Het huidige P/E van 25,06 is niet laag voor een distributiebedrijf in de speciaalchemicaliënsector, wat de waardering kwetsbaar maakt voor tegenvallende winsten of verslechterd marktsentiment.
- De EPS-groei over de meest recente periode bedroeg slechts 0,1%, wat erop wijst dat de winstgroei momenteel vrijwel vlak is; dit legt extra druk op toekomstige groeiverwachtingen.
- Er is een grote bandbreedte tussen het laagste (75,00 euro) en het hoogste (150,00 euro) analistenkkoersdoel, wat aangeeft dat er aanzienlijke onzekerheid bestaat over de toekomstige waardeontwikkeling.
- Als distributeur is IMCD afhankelijk van volumes en marges in de chemische toeleveringsketen, die gevoelig zijn voor economische neergang, grondstoffenprijzen en valutaschommelingen.
- Eén analist heeft een sterke verkoopadvies afgegeven, wat een minderheidsvisie vertegenwoordigt maar wel aangeeft dat de huidige waardering niet door iedereen als aantrekkelijk wordt beschouwd.
Analistenconsensus en koersdoelen
Conclusie
IMCD toont een robuust distributiebedrijfsmodel met brede geografische spreiding, verbeterende marges en een duidelijk positieve analistenconsensus die wijst op een opwaartse ruimte van ruim 20%. Daar tegenover staan een lage actuele EPS-groei, een niet geringe waardering op basis van het huidige koers-winstverhouding en de inherente gevoeligheid voor macro-economische schommelingen die kenmerkend zijn voor de chemische distributiesector. Beleggers die IMCD overwegen, zullen de balans moeten opmaken tussen de verwachte winstherstel die het lagere forward P/E impliceert en de risico’s die verbonden zijn aan een omgeving met beperkte volumegroei.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 28-08-2026. Geen beleggingsadvies.