
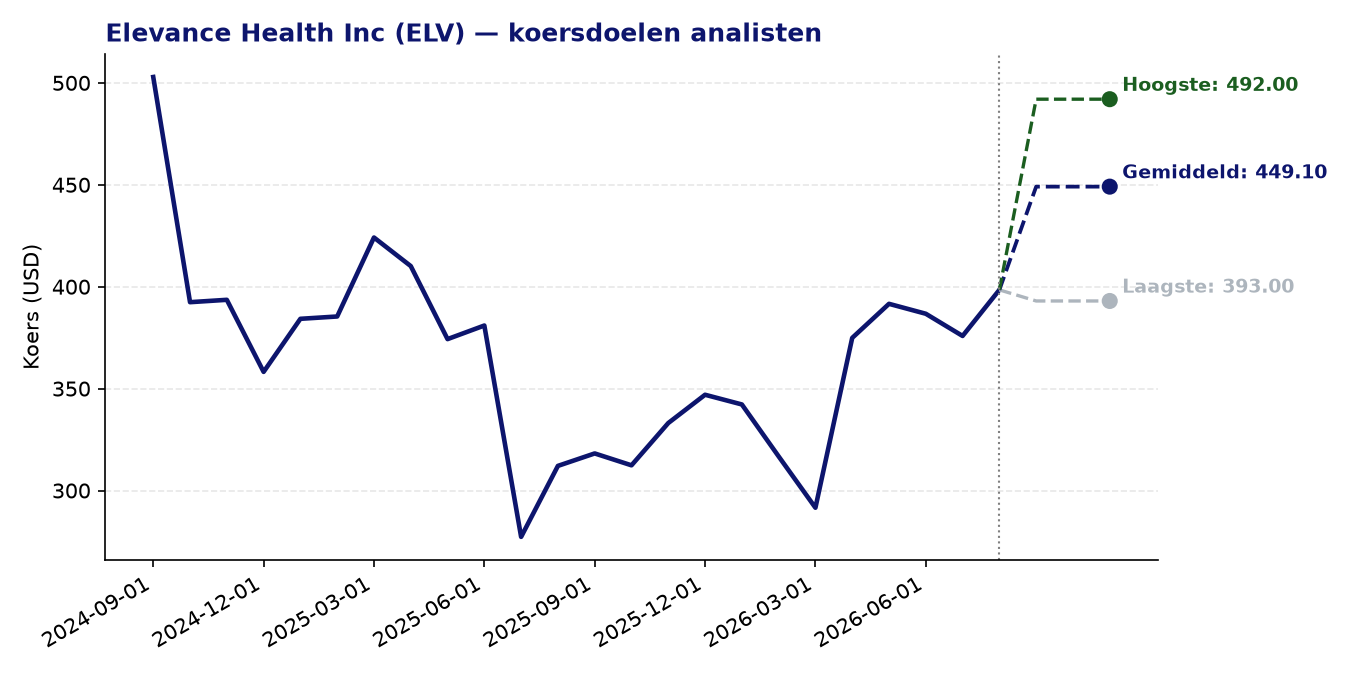
Elevance Health Inc (ELV) — huidige koers: 398.45 USD | gemiddeld koersdoel: 449.10 USD | potentieel: +12.7%
Over Elevance Health Inc
- Elevance Health is een van de grootste Amerikaanse zorgverzekeraars, actief onder het Blue Cross Blue Shield-label, en bedient individuele klanten, werkgeversgroepen, en overheidsverzekerden via Medicare en Medicaid.
- Het bedrijf is georganiseerd in vier segmenten: Health Benefits (traditionele zorgplannen), CarelonRx (farmaceutische diensten), Carelon Services (zorggerelateerde diensten), en een Corporate-segment.
- Naast klassieke ziektekostenverzekeringen biedt Elevance Health ook aanvullende producten aan zoals tandzorg, oogzorg, stop-loss en aanvullende ziektekostenverzekeringen.
- Via het Carelon-platform bouwt het bedrijf aan een bredere gezondheidsdienstverlening die verder gaat dan louter verzekering, met focus op geïntegreerde zorgoplossingen.
Recent nieuws
- Elevance Health publiceerde op 15 juli 2026 sterke tweedekwartaalresultaten: de aangepaste winst per aandeel van 7,45 dollar lag ruim boven de analistenverwachting van 6,21 dollar, terwijl de operationele omzet uitkwam op 49,8 miljard dollar.
- Het bedrijf verhoogde zijn voljaarsrichtlijn voor de aangepaste winst per aandeel naar minimaal 27 dollar, maar de bescheiden verhoging van slechts 0,25 dollar teleurstelde beleggers die hoopten op een krachtigere koerswijziging.
- Het aandeel daalde op de dag van de resultaten met meer dan 8%, mede door zorgen over hogere Medicaid-uitgaven en aanhoudende margedruk, ondanks de beter dan verwachte kwartaalcijfers.
- Analisten van Seeking Alpha waarschuwen dat, hoewel de waardering aantrekkelijk is en de kasstroom solide, de lopende margedruk vooralsnog een terughoudende houding rechtvaardigt.
Sterke punten
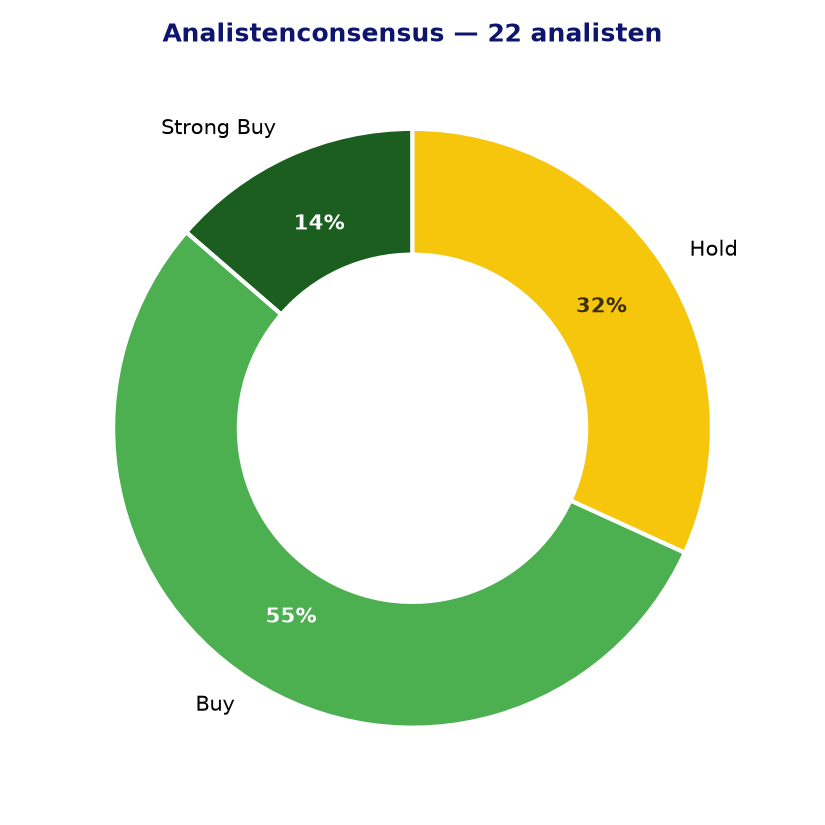
- Het gemiddelde analistendoelkoers van 449,10 dollar impliceert een opwaarts potentieel van circa 12,7% ten opzichte van de huidige koers van 398,45 dollar, bij een overwegend positieve consensusrating (15 van 22 analisten staan op buy of strong buy).
- De waardering oogt bescheiden: de forward P/E van 13,45 en een EV/EBITDA van circa 9,9 liggen onder het sectorgemiddelde, wat wijst op een potentieel interessant instapmoment voor waardegerichte beleggers.
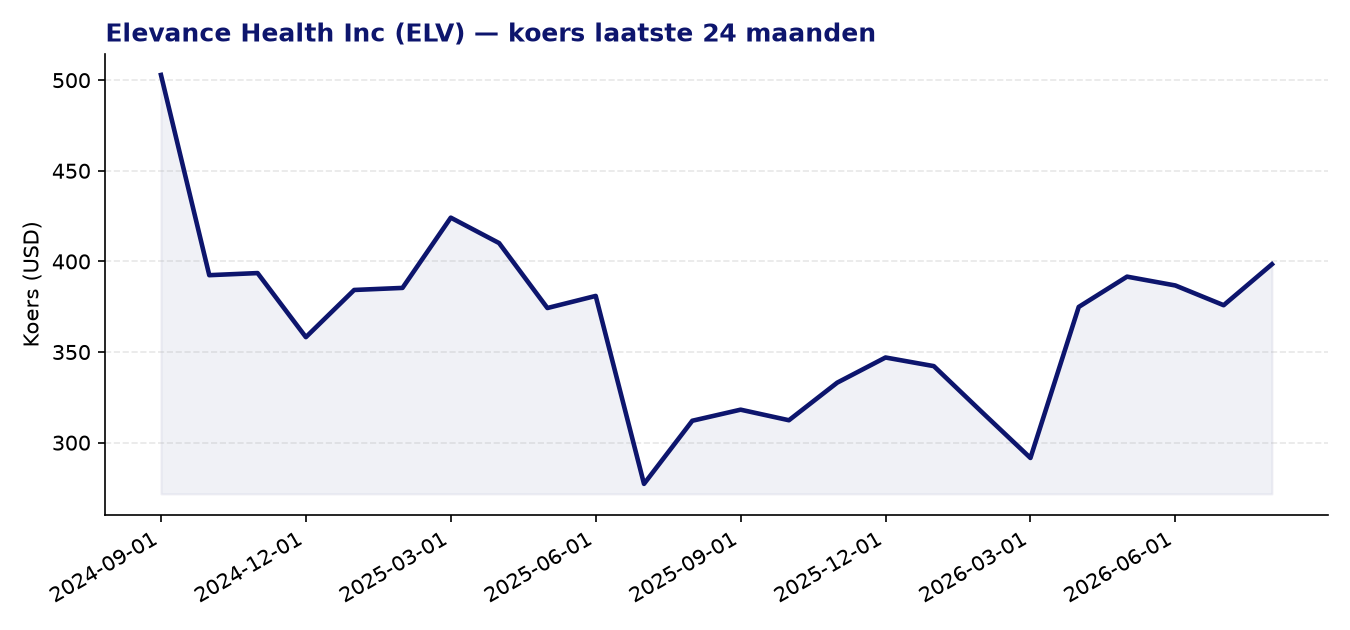
- De Z-score voor prijsmomentum over 24 maanden staat op 1,97, wat duidt op een relatief sterk koersmomentum in historische vergelijking.
- Het Carelon-platform groeit gestaag en diversifieert de inkomstenbronnen buiten de traditionele verzekeringspremies, wat de langetermijnpositionering versterkt.
- De operationele kasstroom blijft solide en de voljaarsrichtlijn werd opwaarts bijgesteld, wat wijst op een degelijke bedrijfsvoering ondanks uitdagingen in de sector.
Aandachtspunten en risico’s
- De EPS-groei is op dit moment licht negatief (-0,16), wat aangeeft dat de winstdynamiek onder druk staat en herstel nog niet is ingezet.
- Hogere Medicaid-uitgaven vormen een structureel risico: de overheidsvergoedingen houden niet altijd gelijke tred met de stijgende zorgkosten, wat de marges verder kan uitdunnen.
- Ondanks de beter dan verwachte kwartaalresultaten reageerden beleggers teleurgesteld op de beperkte verhoogde jaarprognose, wat erop wijst dat de lat hoog ligt voor verdere positieve verrassingen.
- De PEG-ratio van 1,42 geeft aan dat de verwachte winstgroei de huidige waardering maar beperkt ondersteunt, wat de opwaartse koersruimte op korte termijn inperkt.
- De bredere gezondheidszorgsector staat in de VS onder politieke en regelgevende druk, met name rond Medicaid-financiering en mogelijke hervormingen die de inkomstenstromen van grote verzekeraars kunnen beïnvloeden.
Analistenconsensus en koersdoelen
Conclusie
Elevance Health combineert een bescheiden waardering met een overwegend positieve analistenconsensus en een solide operationele kasstroom, maar de margedruk en de negatieve EPS-groei tonen aan dat het herstel nog niet volledig is ingezet. De teleurgestelde marktreactie na de kwartaalresultaten, ondanks cijfers die de verwachtingen overtroffen, illustreert dat beleggers op zoek zijn naar duidelijkere signalen van structurele verbetering. Het aandeel verdient aandacht als potentiële waardepositie, maar vraagt geduld zolang de Medicaid-uitdagingen en margedruk niet structureel zijn gekeerd.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 20-08-2026). Geen beleggingsadvies.