
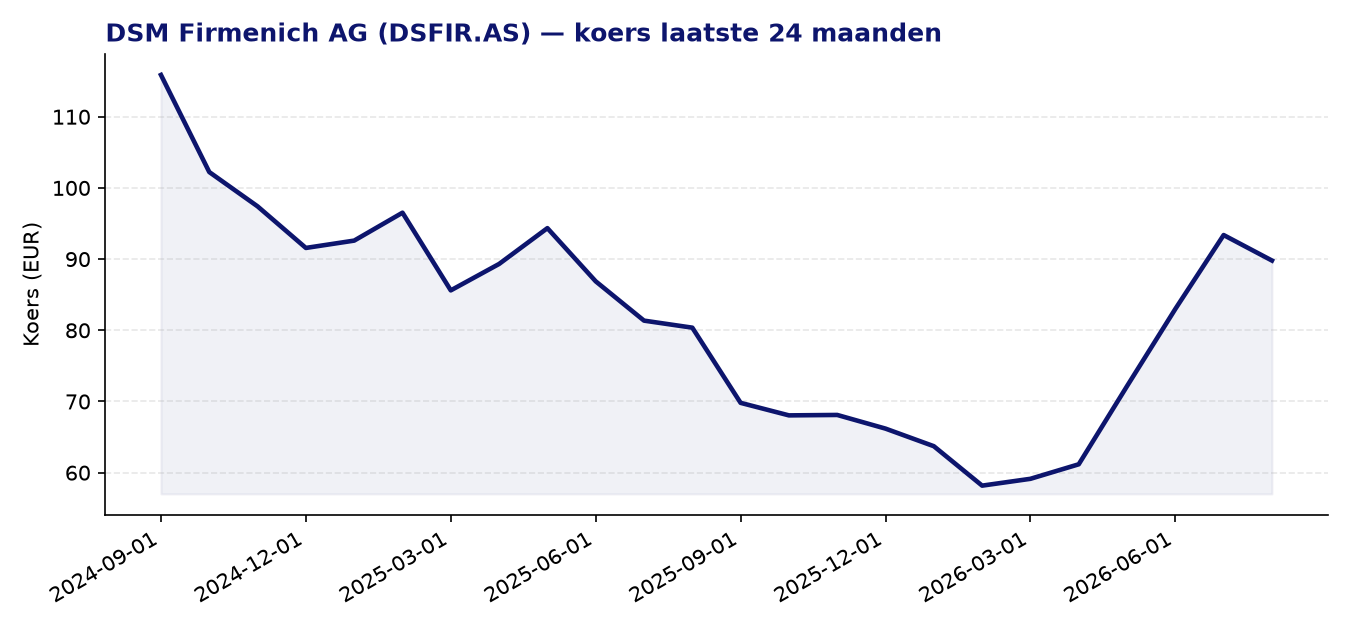
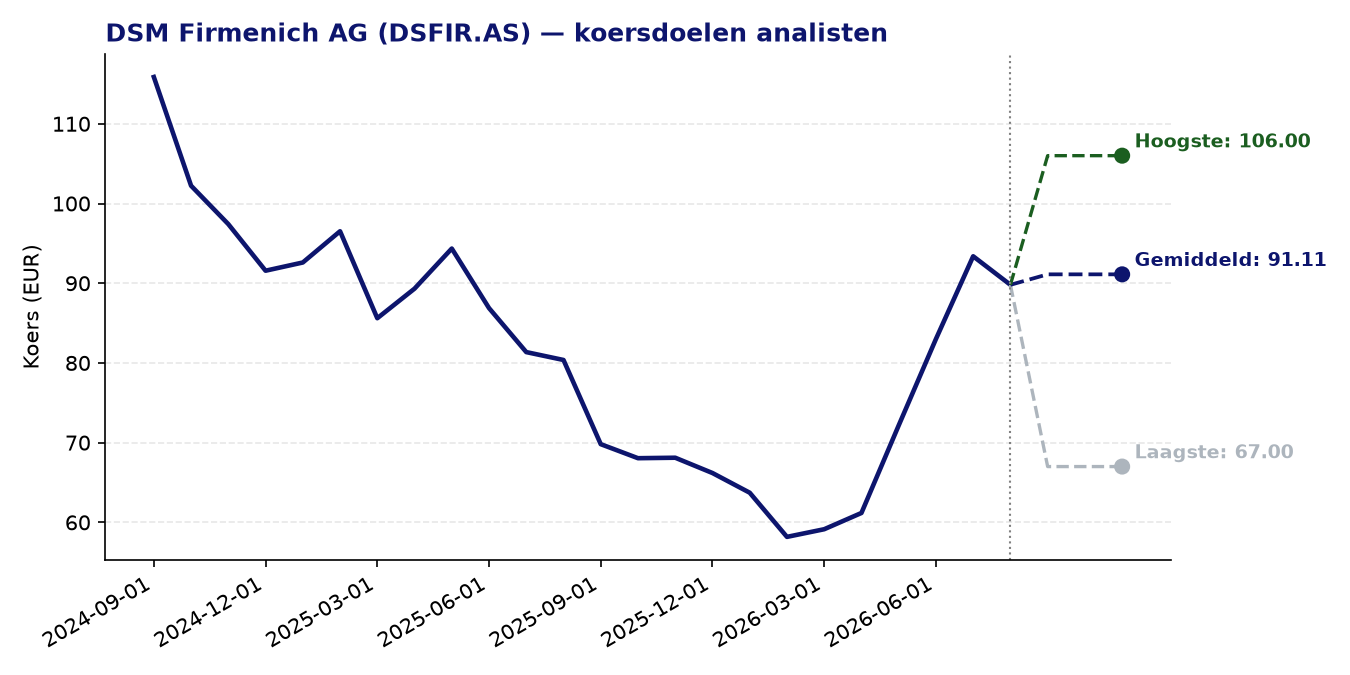
DSM Firmenich AG (DSFIR.AS) — AEX | huidige koers: 89.80 EUR | gemiddeld koersdoel: 91.11 EUR | potentieel: +1.5%
Over DSM Firmenich AG
- DSM-Firmenich is een Zwitsers-Nederlands bedrijf dat voedings-, gezondheids- en beautyoplossingen ontwikkelt en produceert voor klanten wereldwijd.
- Het bedrijf opereert via drie segmenten: Perfumery & Beauty (geuren), Taste, Texture & Health (smaak- en voedingstoepassingen) en Health, Nutrition & Care (voedingssupplementen en zorggerelateerde ingrediënten).
- Voor de parfumindustrie combineert het bedrijf natuurlijke, synthetische en biotechnologische ingrediënten tot complexe geuren.
- In het voedingssegment levert DSM-Firmenich smaken, natuurlijke extracten, enzymen, hydrolloïden en culturen aan de levensmiddelenindustrie.
- Het bedrijf ontstond uit de fusie van het Nederlandse DSM en het Zwitserse Firmenich en is genoteerd aan de AEX in Amsterdam.
Recent nieuws
- In het tweede kwartaal van 2026 overtrof DSM-Firmenich de marktverwachtingen voor de kernwinst, aangedreven door brede volumegroei in het parfumsegment; het bedrijf verhoogde zijn outlook voor de omzetgroei naar de bovenkant van de doelstelling.
- Jefferies handhaafde begin juli 2026 zijn koopadvies met een koersdoel van 95 euro, dat boven de toenmalige koers van 83,30 euro lag; de koers is sindsdien verder opgelopen.
- Morningstar heeft DSM-Firmenich een kwantitatief rating toegekend via een algoritmisch model dat het bedrijf vergelijkt met sectorgenoten die wel analistendekking genieten.
Sterke punten
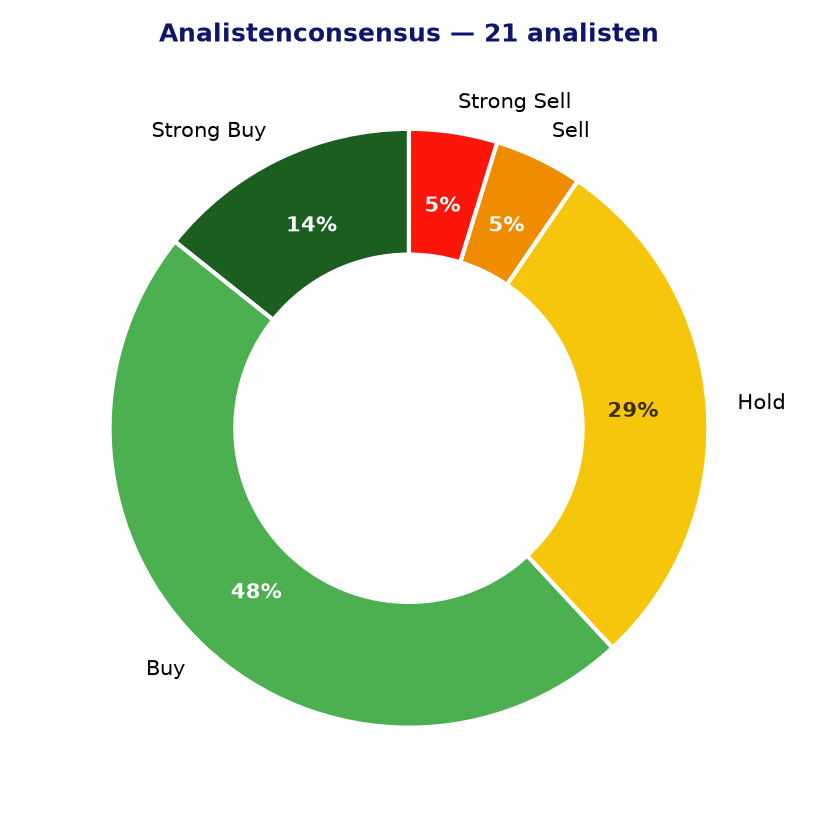
- De analistenconsensus is overwegend positief: van de 21 analisten geven er 13 een koop- of sterke koopadvies, wat duidt op breed vertrouwen in het groeiverhaal.
- Het momentum is opvallend sterk: de 24-maands Z-score van 2,44 wijst op een significante positieve koersontwikkeling ten opzichte van het historische gemiddelde.
- De PEG-ratio van 0,85 suggereert dat de verwachte winstgroei relatief gunstig is geprijsd ten opzichte van de forward waardering.
- De forward P/E van 22,11 is beduidend lager dan de huidige P/E, wat aangeeft dat analisten een aanzienlijke winstverbetering in de komende jaren verwachten.
- Het bedrijf verhoogde zijn omzetoutlook voor 2026 naar de bovenkant van de doelstelling, gesteund door brede volumegroei in meerdere segmenten.
Aandachtspunten en risico’s
- De huidige koers van 89,80 euro ligt al boven het gemiddelde analistenkoersdoel van 91,11 euro, wat een beperkte upside van slechts 1,5% impliceert op basis van de consensusverwachting.
- De huidige P/E van 64,14 is hoog voor een chemieconcern en weerspiegelt dat de markt al veel toekomstige winstverbetering heeft ingeprijsd; tegenvallende resultaten kunnen de koers kwetsbaar maken.
- De EPS-groei over de afgelopen periode was negatief (-0,58), wat aantoont dat de winsthersteloperatie na de fusie nog niet volledig in de cijfers is doorgesijpeld.
- De spreiding tussen het laagste (67,00 euro) en hoogste (106,00 euro) analistenkoersdoel is bijzonder groot, wat wijst op aanzienlijke onzekerheid over de fundamentele waarde van het aandeel.
- Als specialty chemicals-bedrijf is DSM-Firmenich gevoelig voor schommelingen in grondstofprijzen en voor druk op marges in een omgeving met aanhoudende kostendruk in de voedings- en parfumindustrie.
Analistenconsensus en koersdoelen
Conclusie
DSM-Firmenich laat een positieve operationele ontwikkeling zien, met beter dan verwachte kwartaalcijfers en een verhoogde outlook, terwijl de analistengemeenschap overwegend constructief blijft. Tegelijk is de koers na de recente rally al voorbij het gemiddelde analistenkoersdoel gestegen, en rechtvaardigt de hoge huidige waardering een kritische blik op de verdere winsthersteltrajectorie. Wie al een positie heeft, kan de sterke momentumsignalen als steun beschouwen; nieuwe instappers doen er goed aan de beperkte consensusupside en de negatieve recente EPS-groei mee te wegen in hun afweging.
Dit artikel werd opgesteld door medewerkers van BeleggersClub op basis van analistendata, 18-08-2026. Geen beleggingsadvies.